תשובה קצרה: אפשר לעבוד במקביל לקבלת פנסיה, אבל צריך להבחין בין שני עולמות. קצבת פנסיה מקרן פנסיה או מקופת גמל ממשיכה להשתלם, והמס עליה נקבע לפי כללי הפטור על קצבה מזכה. קצבת זקנה מהביטוח הלאומי, לעומת זאת, תלויה בהכנסה מעבודה בין גיל הפרישה לגיל 70. עבודה נוספת משנה את חישוב המס ואת הזכאות לקצבת הזקנה, ולכן כדאי לתכנן אותה מראש.
עבודה במקביל לקבלת פנסיה: שלוש שאלות שכדאי לפצל
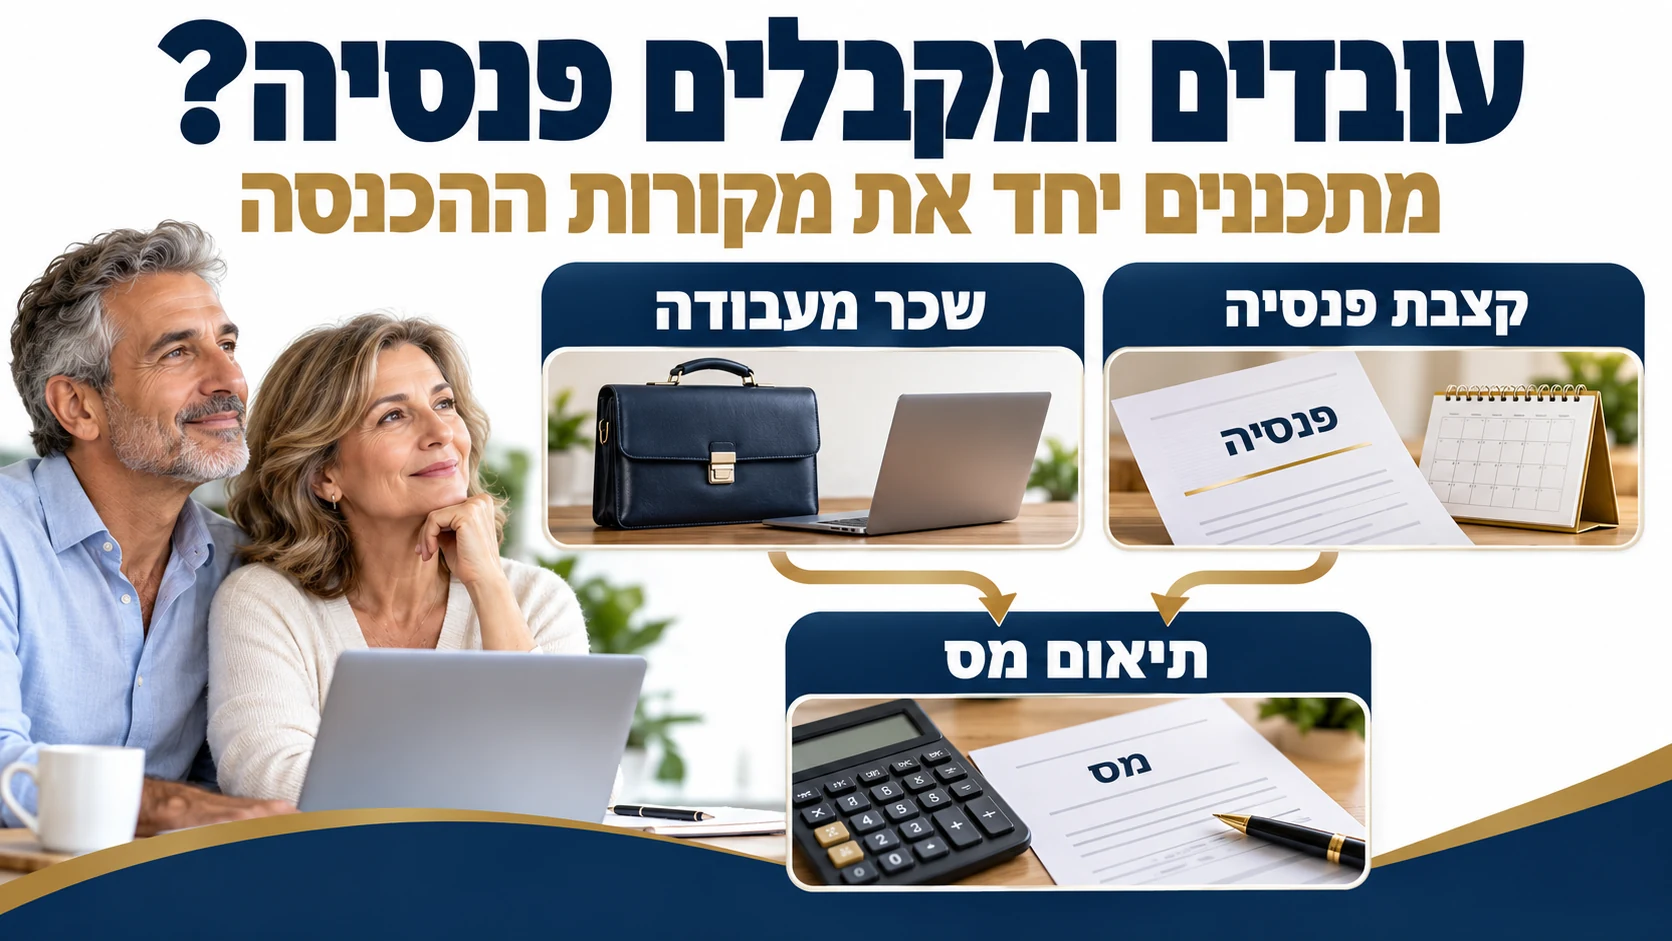
הרבה פורשים ממשיכים לעבוד, במשרה חלקית, כעצמאים או כיועצים. הבלבול נובע מכך ששלוש מערכות שונות מגיבות לאותה הכנסה: קרן הפנסיה, רשות המסים והביטוח הלאומי. לכל אחת כללים משלה:
- הפנסיה עצמה (קצבה מזכה מקרן פנסיה, מקופת גמל או מביטוח מנהלים).
- המס על הקצבה ועל ההכנסה מהעבודה.
- קצבת זקנה מהביטוח הלאומי ותוספת דחיית הקצבה.
מה קורה למס כשעובדים וגם מקבלים קצבה?
לפי נתוני רשות המסים לשנת 2026, תקרת הקצבה המזכה היא 9,430 ₪ בחודש, והפטור הכולל על קצבה מזכה הוא 57.5% מהתקרה, כלומר עד 5,422 ₪ בחודש. הפטור חל על הקצבה, גם אם יש לצידה משכורת. מדריך רשות המסים לגמלאים מציין במפורש שמי שמנוכה לו מס על קצבה מזכה או על הכנסות נוספות, כמו משכורת, כדאי שיגיש בקשה לקיבוע זכויות כדי למצות את הטבות המס.
דוגמה: קצבה של 6,000 ₪ ומשכורת של 10,000 ₪
נניח שמי שהגיע לגיל הזכאות ב-2026 מקבל קצבה מזכה של 6,000 ₪ בחודש, ללא מענקי פרישה פטורים וללא היוון. אם הפטור המרבי חל, 5,422 ₪ פטורים ורק 578 ₪ מהקצבה חייבים במס (6,000 פחות 5,422). אם יש לו גם משכורת של 10,000 ₪ ברוטו בחודש, ההכנסה החייבת החודשית מצטברת ל-10,578 ₪, לפני נקודות זיכוי וניכויים. ללא הפטור על הקצבה, ההכנסה החייבת הייתה 16,000 ₪, ובמדרגות המס הפרוגרסיביות ההפרש יכול להיות משמעותי. זו דוגמת חשבון בלבד, ולא חישוב מס מלא.
כשמקורות ההכנסה נפרדים, משלם הקצבה והמעסיק מנכים מס כל אחד מצידו, בלי לדעת מה משלם הצד השני. לכן קל לשלם יותר מדי מס לאורך השנה, או פחות מדי ולהיתקל בחוב בסוף השנה. כלי שמטפל בכך הוא תיאום מס, שמוסבר בעמוד תיאום מס לפנסיונרים.
מענקי פרישה ועבודה אחרי גיל הזכאות
מי שממשיך לעבוד אצל אותו מעסיק אחרי שהגיע לגיל הזכאות צריך לדעת שמענקי פרישה שישולמו בעתיד בגין שנות העבודה שאחרי גיל הזכאות לא נכללים בנוסחת הקיזוז שמחשבת את הפטור על הקצבה. לעומת זאת, מענקי פרישה פטורים בגין שנות העבודה שקדמו לגיל הזכאות כן מקטינים את הפטור. לכן בקיבוע זכויות מצהירים אם המשך העבודה צפוי להניב מענק, ובאיזה היקף. פרטים על המנגנון במדריך טופס 161 וטופס 161ד.
קצבת זקנה מביטוח לאומי: מתי עבודה פוגעת בה?
לפי אתר הביטוח הלאומי, הזכאות לקצבת אזרח ותיק בין גיל הפרישה לבין גיל 70 מותנית במבחן הכנסות, שבודק הכנסות מעבודה והכנסות שאינן מעבודה. מגיל 70 לא נבדקות ההכנסות.
נכון ל-1.1.2026, למי שאין לו בן או בת זוג העונים להגדרה בחוק: אם ההכנסה החודשית מעבודה (ברוטו) נמוכה מ-10,113 ₪ וההכנסה החודשית שלא מעבודה, כמו שכירות או ריבית, נמוכה מ-20,226 ₪, הוא עשוי להיות זכאי לקצבה מלאה. למי שיש בן או בת זוג הסכומים הם 13,484 ₪ ו-26,968 ₪. מעל הסכומים האלה ייתכן שתשולם קצבה חלקית, או שלא תשולם קצבה כלל.
דוגמה: מה קורה כשהשכר גבוה מהסף?
נניח שמי שאין לו בן זוג העונה להגדרה בחוק משתכר 12,000 ₪ ברוטו בחודש אחרי גיל הפרישה. הסכום גבוה ב-1,887 ₪ מהסף של 10,113 ₪ (12,000 פחות 10,113), ולכן הוא עשוי לקבל קצבת זקנה חלקית או לא לקבל אותה כלל, לפי גובה ההכנסות. הביטוח הלאומי מציין שבמבחן ההכנסות נבדקת ההכנסה השנתית, כך ששכר שמשתנה לאורך השנה, למשל בעבודה עונתית או עם בונוסים, מצריך בדיקה בראייה שנתית ולא חודשית. מי שחולף על פני הסף לתקופה קצרה אינו בהכרח נפגע באותה מידה כמי שנשאר מעליו לאורך זמן.
תוספת דחיית קצבה
מי שלא קיבל קצבה בגיל הפרישה בגלל הכנסה גבוהה מעבודה זכאי לתוספת דחיית קצבה: 5% מהקצבה (כולל תוספת הוותק) לכל שנה מגיל הפרישה ועד גיל הזכאות שבה התשלום נדחה בגלל ההכנסה. בדוגמה של הביטוח הלאומי, מי שעבד שנתיים אחרי גיל הפרישה בשכר גבוה ואז פרש, זכאי ל-10% תוספת: קצבה של 2,000 ₪ הופכת ל-2,200 ₪. חשוב לדעת שהכנסה גבוהה שאינה מעבודה בלבד לא מקנה את התוספת.
כך מתכננים עבודה אחרי הפרישה
- בוחנים כל מערכת בנפרד. בודקים מה המס על הקצבה, מה המס על ההכנסה מהעבודה ומה ההשפעה על קצבת הזקנה.
- מגישים קיבוע זכויות כשיש הכנסות נוספות. אפשר לבצע אותו בכל עת מגיל הזכאות, ולהפנות את הפטור לקצבה החודשית. לפרטים על הצורך בטופס ראו 161ד או 161ח.
- מתאמים מס. כשיש כמה מקורות הכנסה, תיאום מס מונע ניכוי יתר או חסר.
- מתכננים את גובה השכר ביחס לסף הביטוח הלאומי. כשההכנסה קרובה לסף, כדאי לבדוק מה המשמעות של כל שקל נוסף.
- זוכרים שהכסף בקופה הוא עדיין חיסכון. מי שיכול לדחות משיכה של קצבה או לפרוס אותה, ישפיע על מס ועל גובה ההכנסה בשנים הבאות. רקע נוסף בתכנון מס בפרישה.
בשורה התחתונה, כשיש עבודה לצד פנסיה כדאי לראות את התמונה בשלמותה ולא לבדוק כל גוף בנפרד: כך אפשר להחליט אם להמשיך בהיקף הנוכחי, לצמצם אותו או לדחות חלק מההכנסה לשנה אחרת.
שאלות נפוצות
האם אפשר לעבוד ולקבל קצבת פנסיה מקרן הפנסיה בו זמנית?
כן. קצבה מזכה היא קצבה מקרן פנסיה, מקופת גמל, ממעסיק לשעבר או מחברת ביטוח, והיא ממשיכה להשתלם גם אם יש לצידה הכנסה מעבודה. מה שמשתנה הוא חישוב המס הכולל.
האם העבודה שלי תפחית את קצבת הפנסיה מהקרן?
גובה הקצבה מהקרן נקבע לפי הצבירה ותנאי התקנון. ההשפעה העיקרית של הכנסה מעבודה, לפי רשות המסים והביטוח הלאומי, היא על המס ועל קצבת הזקנה מהביטוח הלאומי כשההכנסה גבוהה. כדאי לוודא את התקנון מול הקרן עצמה.
מה קורה בגיל 70?
לפי הביטוח הלאומי, מגיל 70 קצבת הזקנה משולמת ללא מבחן הכנסות.
האם אפשר לצבור תוספת על דחיית הקצבה?
כן, אם הקצבה לא שולמה בגלל הכנסות גבוהות מעבודה, או מעבודה ושלא מעבודה. התוספת היא 5% מהקצבה לכל שנה כאמור.
האם כדאי לבצע קיבוע זכויות אם אני עובד?
רשות המסים מציינת שמי שיש לו הכנסות נוספות, כמו משכורת, ומנוכה לו מס על הקצבה, כדאי שיבדוק קיבוע זכויות כדי למצות את הטבות המס. ההחלטה תלויה במענקי הפרישה, בהיוון ובמקורות ההכנסה. ראו גם קצבה מזכה וקצבה מוכרת.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: מדריך רשות המסים לגמלאים למילוי טופס 161ד (2026), דפי הביטוח הלאומי בנושא מבחן הכנסות ותוספת דחיית קצבה (2026).