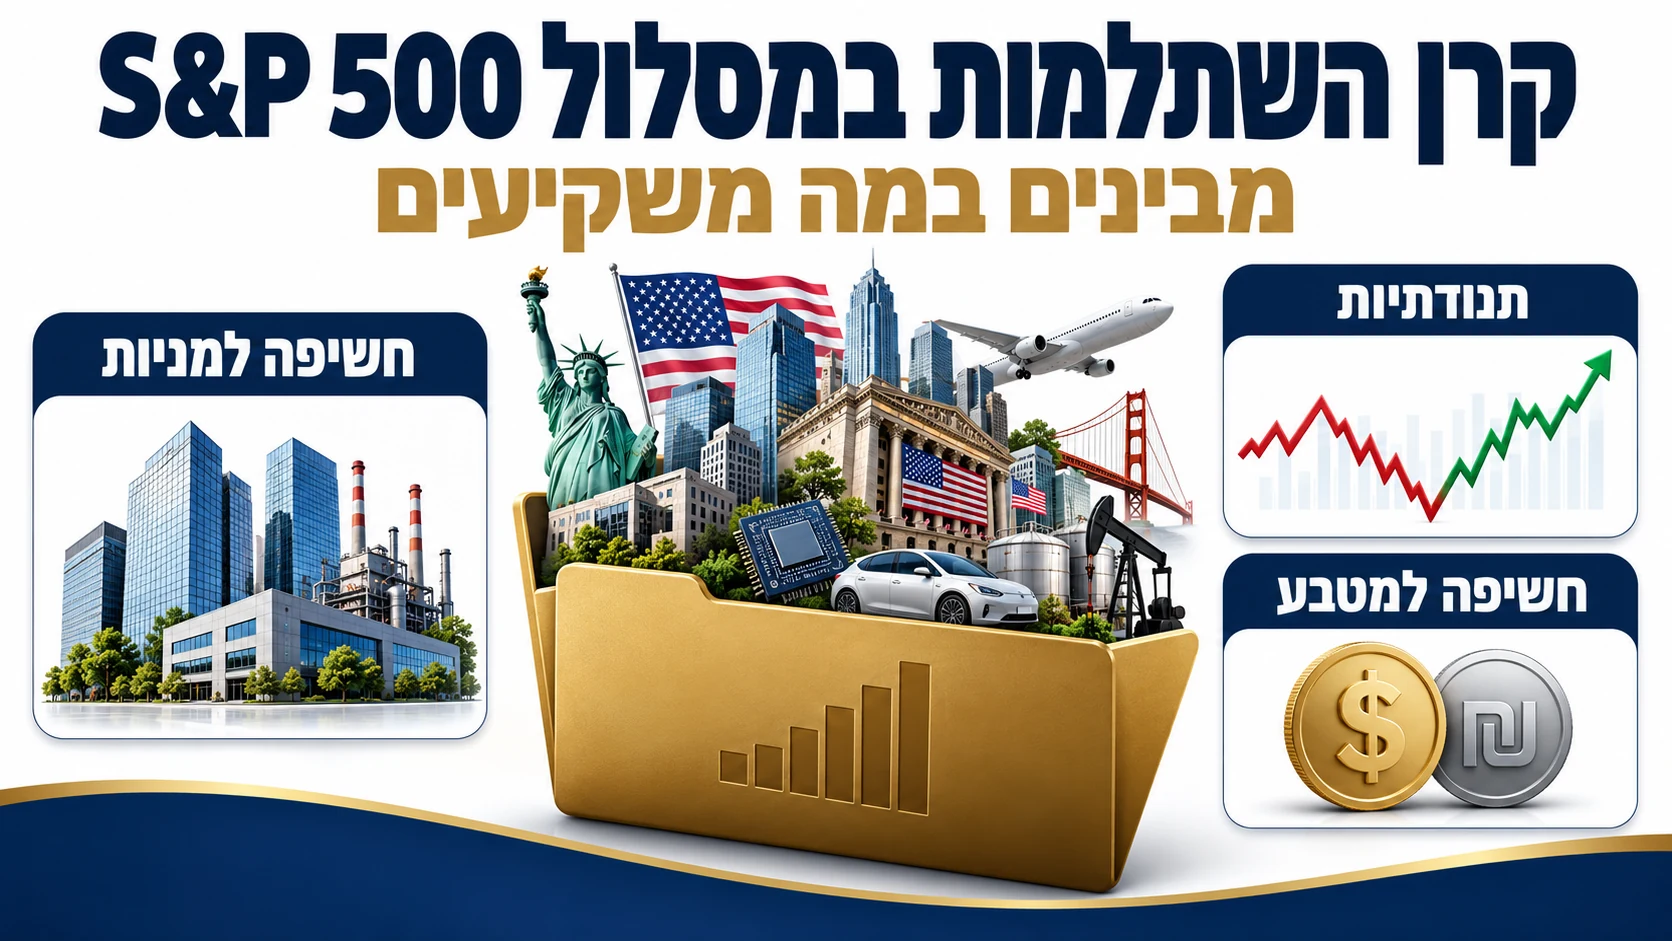
תשובה קצרה: מסלול S&P 500 בקרן השתלמות או בקופת גמל הוא מסלול עוקב מדד, שמטרתו לשקף את התשואה של מדד 500 החברות הגדולות בארצות הברית, פחות עלויות. הוא מאפשר חשיפה מנייתית אמריקאית בתוך מעטפת מס של קרן השתלמות או קופת גמל, אבל זו חשיפה מרוכזת: מדינה אחת, מטבע אחד ותנודתיות גבוהה. כדאי לבחור בו כחלק מתמהיל, לא כברירת מחדל, ולבדוק עלויות ותשואה לאורך זמן.
מסלול S&P 500 בקרן השתלמות: מה זה בעצם?
מדד ה-S&P 500 כולל כ-500 חברות גדולות הנסחרות בארצות הברית. מסלול עוקב מדד אינו מנסה "לנצח" את השוק אלא לעקוב אחריו. החוסך אינו בוחר מניות, וההשקעה נעשית על ידי הגוף המנהל לפי מדיניות המסלול. השוני בין גופים מגיע בדרך כלל מדמי הניהול, מאופן ההשקעה (קרן סל, קרן נאמנות או נכסים ישירים) ומתנאי המסלול.
מסלול כזה קיים בחלק מהקרנות בלבד, והיצע המסלולים משתנה. כדי לראות מסלולים בפועל ונתוני גמל-נט, אפשר לעיין בעמוד השוואת קרנות השתלמות ומסלולי השקעה.
למה המעטפת חשובה: קרן השתלמות מול קופת גמל
לפי ניתוח של אגף הכלכלן הראשי במשרד האוצר (אוקטובר 2025), הטבות המס בקרן השתלמות כוללות פטור ממס הכנסה על הפקדות המעסיק, דחיית מס בשינוי הרכב נכסים ופטור ממס רווחי הון במשיכה לאחר ותק של שש שנים, או במקרים חריגים. לכן אותה השקעה במדד, בתוך קרן השתלמות, זוכה למעטפת מס שונה מהשקעה דרך תיק השקעות רגיל.
בקופת גמל להשקעה הטבות המס שונות מאלה של קרן השתלמות והן תלויות באופן המשיכה. לכן כדאי לא להסתכל רק על שם המסלול, אלא על המוצר שבו הוא נמצא. פירוט בעמודים קרן השתלמות וקופת גמל להשקעה.
תקרות הפקדה ב-2026
לפי לוח הניכויים של רשות המסים ל-2026, משכורת קובעת להפרשות לקרן השתלמות היא 188,544 ₪ בשנה, ו-7.5% ממנה הם כ-14,141 ₪ הפקדת מעביד מוטבת בשנה. לעצמאי, הכנסה קובעת של 293,397 ₪ בשנה, ובשיעור של 4.5% כ-13,203 ₪. הפקדה מעבר לתקרה לא נהנית מאותה הטבה.
יתרונות המסלול
- שקיפות. קל להבין אחרי מה המסלול עוקב.
- עלות פוטנציאלית נמוכה. מסלולים עוקבי מדד נוטים להיות פשוטים יותר מניהול אקטיבי, אך אין להניח זאת: יש לבדוק דמי ניהול.
- חשיפה לחברות גלובליות גדולות. רבות מהחברות במדד פועלות בעולם כולו.
- פשטות. אין צורך לבחור מניות או לעקוב אחרי מנהלי השקעות.
היתרונות האלה אינם מבטלים את הצורך בהחלטה מושכלת: מסלול עוקב מדד מעביר לחוסך את מלוא הסיכון של השוק שהוא עוקב אחריו.
סיכונים ומגבלות
- ריכוז. המדד כולל חברות אמריקאיות בלבד, ולכן אין חשיפה ישירה לשווקים אחרים.
- תנודתיות. מסלול מנייתי יכול לרדת בחדות לאורך תקופות ארוכות.
- מטבע. חשיפה לדולר משפיעה על התשואה בשקלים, ויש לבדוק אם המסלול מגודר מטבע.
- עלות. דמי ניהול והוצאות נוספות מפחיתים את התשואה, ולכן שווה להשוות מסלולים.
- תשואות עבר. אינן מבטיחות תשואות עתיד.
דוגמה: מה קורה בירידה
נניח שמשקיעים 100,000 ₪ במסלול מנייתי. בתרחיש של ירידה של 20% נשארים 80,000 ₪. כדי לחזור ל-100,000 ₪ נדרשת עלייה של 25% (100,000 חלקי 80,000). כלומר, ירידה של 20% מחייבת עלייה גדולה יותר כדי להשלים אותה. בתרחיש של עלייה של 10% מ-100,000 ₪ מגיעים ל-110,000 ₪. המספרים להמחשה בלבד, ואינם תחזית.
דוגמה לתמהיל
נניח שצבירה בקרן השתלמות היא 200,000 ₪. מי שמחליט להקצות 50% למסלול S&P 500 ו-50% למסלול כללי, מקצה 100,000 ₪ לכל אחד. אם בשנה מסוימת המסלול העוקב מדד יורד ב-15%, הוא מאבד 15,000 ₪ (100,000 × 15%), ואילו המסלול הכללי מגיב בדרך כלל פחות. הרעיון אינו לחזות מי ירד, אלא להבין מראש כמה אפשר להפסיד ברבעון או בשנה גרועה, ולוודא שהחלוקה מתאימה לצורך בכסף. ההקצאה אישית, והדוגמה אינה המלצה.
מה לבדוק במסלול ספציפי?
- אחרי איזה מדד הוא עוקב בדיוק. יש מסלולים שעוקבים אחרי מדד אחר, כמו מדד עולמי, וייתכן ששם דומה יטעה.
- כיצד הוא מושקע. דרך קרנות סל, קרנות נאמנות או נכסים ישירים, וכמה חריגה (פער מהמדד) קיימת בפועל.
- עלות כוללת. דמי ניהול מהצבירה ועלויות מעבר להם.
- גידור מטבע. האם התשואה מושפעת משער הדולר.
- תשואה לאורך זמן. שנה אחת אינה מדד אמין. מסתכלים על כמה שנים, ובודקים גם את התנודתיות.
איך להתאים את המסלול למטרה?
- קובעים אופק. לכסף לשנים רבות, חשיפה מנייתית עשויה להתאים יותר מכסף שנחוץ בקרוב.
- מגדירים כמה סיכון נוח לכם. ירידה זמנית אינה בעיה אם אפשר להמתין, אבל היא בעיה אם צריך את הכסף.
- מפזרים. לעיתים נכון לשלב מסלול S&P 500 עם מסלול כללי, מסלול עולמי או רכיב סולידי.
- בודקים עלויות. דמי ניהול מהצבירה, ודמי ניהול מההפקדה אם יש.
- מתעדכנים מדי כמה שנים. שינוי בגיל או בצרכים משנה את התמהיל. עוד על בחירת מסלול במסלולי השקעה בקרן השתלמות ובמאמר איך בוחרים נכון קרן השתלמות.
טעויות נפוצות
- לרדוף אחרי תשואה אחרונה. מסלול שעלה בשנה האחרונה לא בהכרח יעלה גם בשנה הבאה.
- להתעלם מהריכוז. מדד אחד לא מייצג את כל העולם.
- להחליף מסלול בפאניקה. מעבר אחרי ירידה עלול לממש הפסד שלא היה נוצר אילו המתינו.
- לא לבדוק את כללי המעבר. לפי משרד האוצר, שינוי הרכב הנכסים בקרן השתלמות נהנה מדחיית מס, ולכן מעבר בין מסלולים אינו בהכרח אירוע מס. מעבר בין גופים דורש בדיקה נפרדת של ותק ותנאים.
בסופו של דבר, המסלול הוא כלי ולא יעד. המטרה היא לבנות חיסכון שמתאים לאופק, לסיכון ולצורכי הנזילות שלכם, ולבדוק אותו מחדש מדי כמה שנים. מי שמוצא שהוא לא עומד בתנודתיות, יכול לשנות את התמהיל מראש במקום להמתין לירידה.
שאלות נפוצות
האם מסלול S&P 500 מתאים לכל אחד?
לא. הוא מנייתי ומרוכז, ומתאים בעיקר למי שיש לו אופק ארוך והיכולת לעמוד בתנודתיות.
האם אפשר לשלב אותו עם מסלולים אחרים?
כן. בקרנות רבות אפשר לפצל בין מסלולים, ולכן אפשר לבנות תמהיל. יש לבדוק את האפשרויות אצל הגוף המנהל.
מה ההבדל בין מסלול עוקב מדד למסלול כללי?
מסלול עוקב מדד עוקב אחרי מדד אחד, ומסלול כללי משלב נכסים שונים ומנוהל לפי מדיניות הגוף.
האם יש הטבה במס על הרווחים?
בקרן השתלמות יש פטור ממס רווחי הון במשיכה לאחר ותק של שש שנים, או במקרים חריגים, לפי משרד האוצר. בקופת גמל להשקעה הכללים שונים, ולכן כדאי לבדוק.
איך משווים מסלולים?
לפי תשואה לאורך זמן, דמי ניהול, סוג ההשקעה והרכב המסלול, ולא רק לפי שם. כלי השוואה זמין בדף השוואת קרנות השתלמות.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: ניתוח אגף הכלכלן הראשי במשרד האוצר בנושא הטבת המס בקרן השתלמות (אוקטובר 2025), לוח עזר לניכויי מס הכנסה לשנת 2026 (רשות המסים).