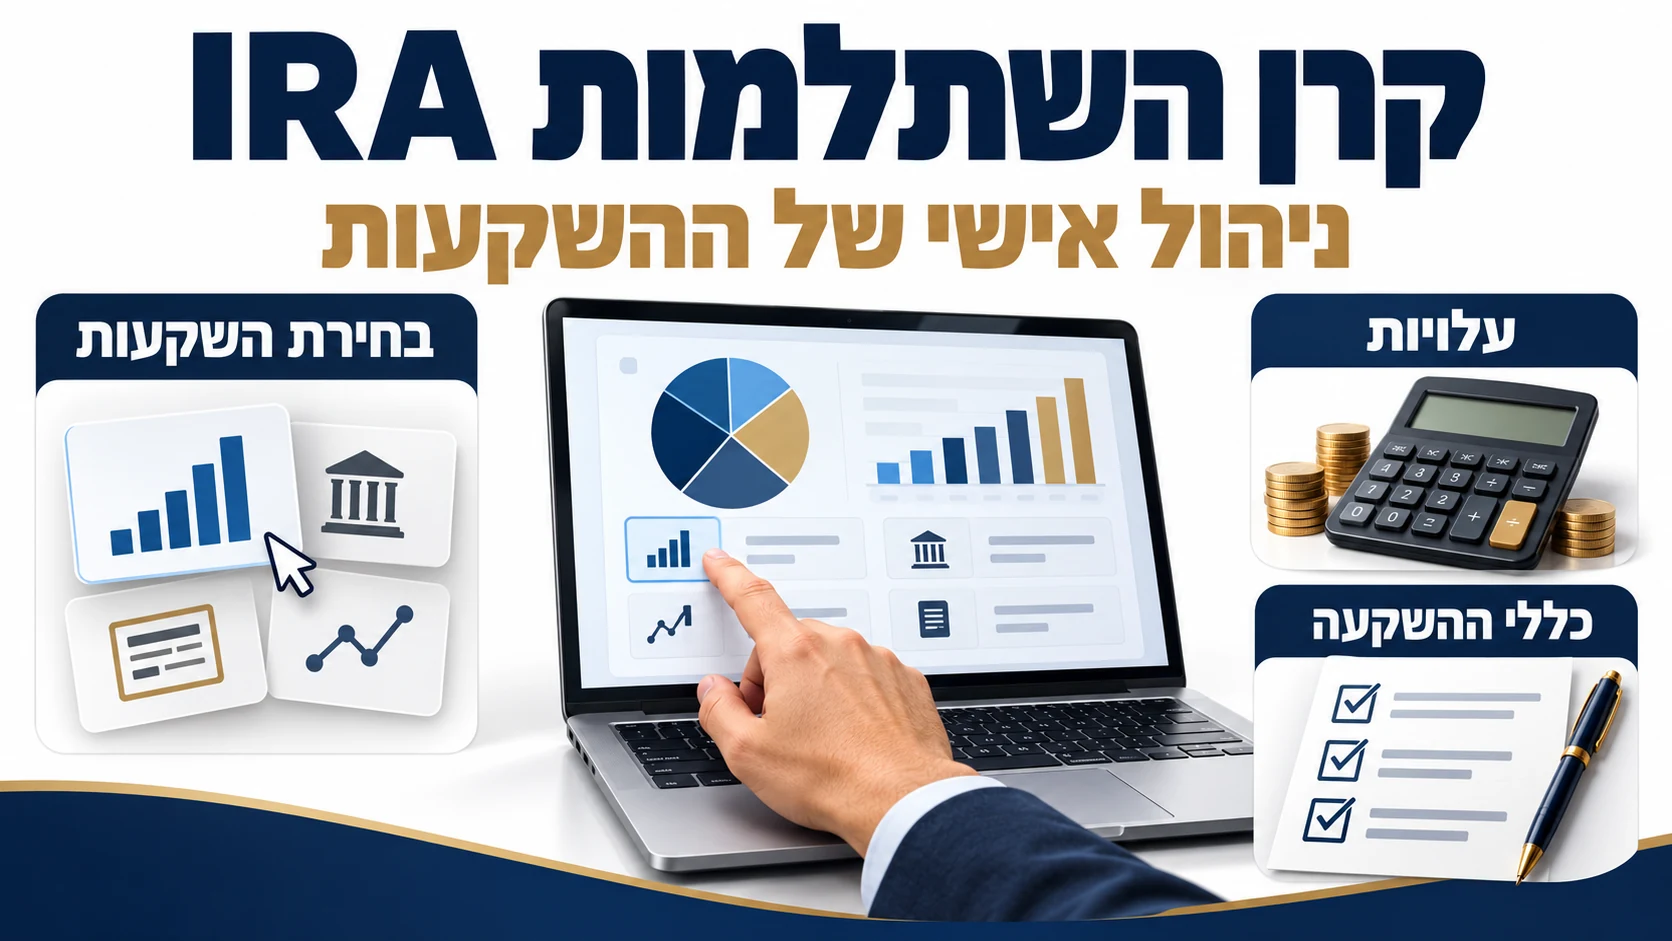
תשובה קצרה: "קרן השתלמות IRA" הוא כינוי נפוץ בשוק לקרן השתלמות (או לקופת גמל) בניהול אישי: החוסך בוחר בעצמו, בתוך המסגרת הרגולטורית, באילו נכסים להשקיע, במקום לבחור מסלול מוגדר של הגוף המנהל. ההטבות במס נקבעות לפי סוג המוצר, כלומר קרן השתלמות נשארת קרן השתלמות, והבדל העיקרי הוא מי מנהל את ההשקעה ומה העלות.
קרן השתלמות IRA: איך זה שונה מקרן רגילה?
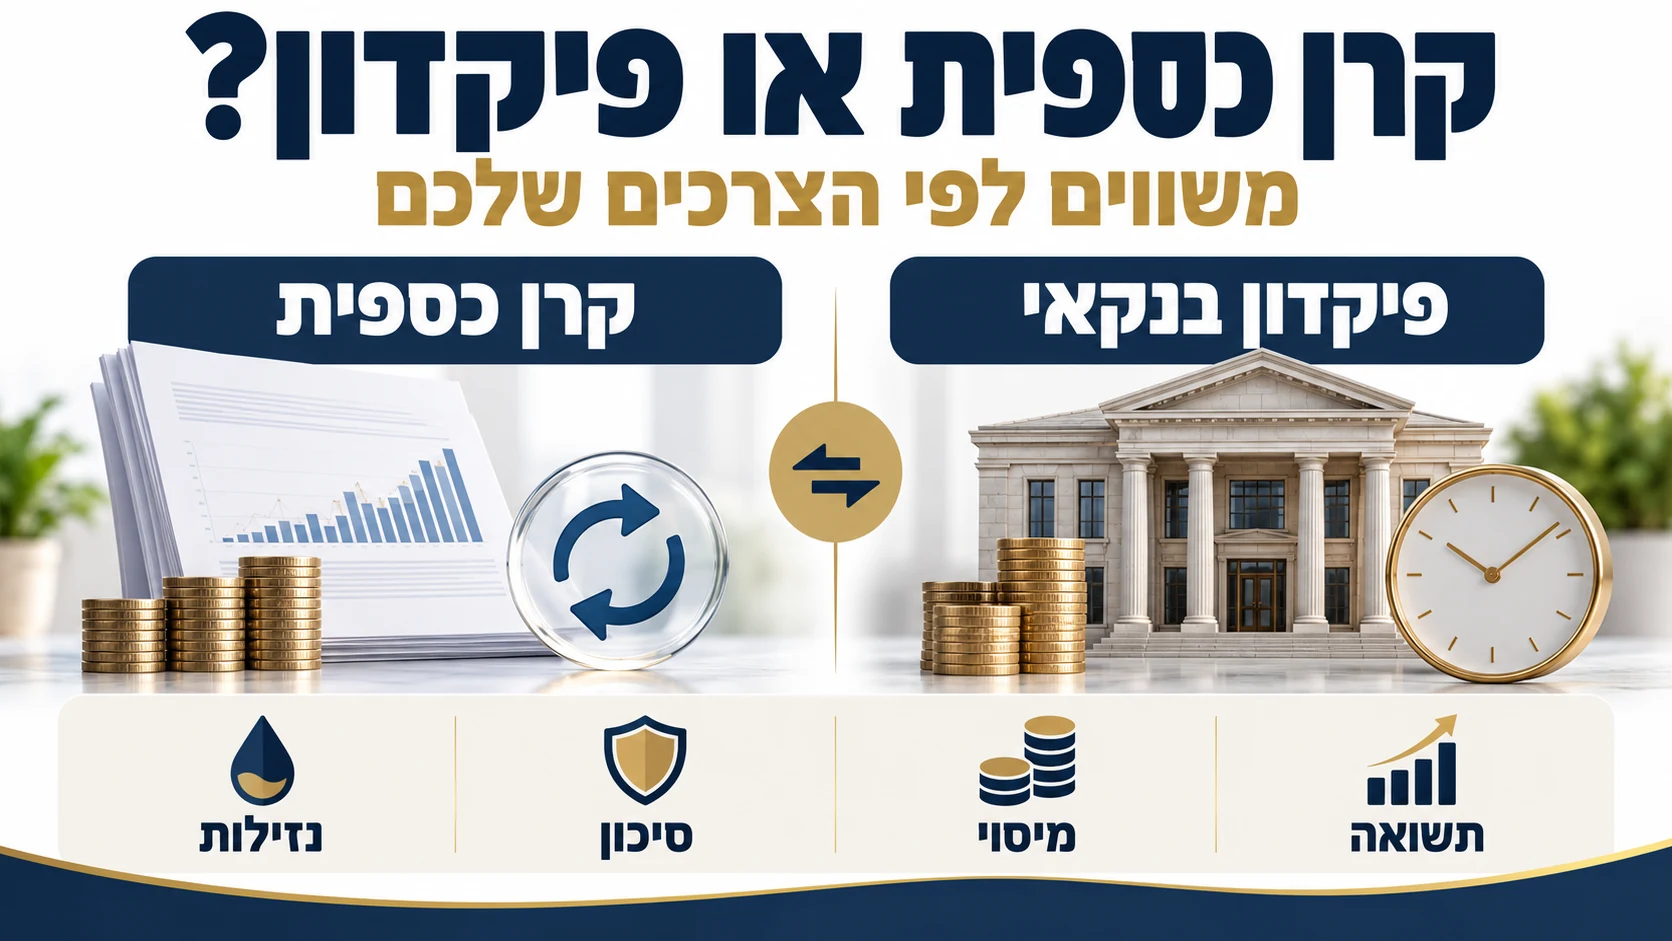
בקרן השתלמות רגילה בוחרים מסלול, למשל כללי, מנייתי או אג"ח, והקרן מנהלת את ההשקעה. בקרן בניהול אישי, החוסך (או יועץ מטעמו) בוחר את הרכב ההשקעות בעצמו. בפועל, אנשים מתארים זאת בדרך כלל כאפשרות לקנות קרנות נאמנות, קרנות סל ונכסים אחרים בתוך המעטפת של קרן ההשתלמות.
חשוב להבהיר: זו הגדרה שיווקית נפוצה ולא מונח משפטי אחיד, והיצע הגופים, המסלולים ודמי הניהול משתנים. לכן לפני החלטה צריך לקרוא את התקנון ואת טבלת העלויות של הגוף המסוים.
הטבות המס נשארות כשל קרן השתלמות
לפי ניתוח של אגף הכלכלן הראשי במשרד האוצר (אוקטובר 2025), הטבות המס בקרן השתלמות כוללות: ניכוי או פטור על ההפקדה, דחיית מס בשינוי הרכב הנכסים ופטור ממס רווחי הון במשיכה לאחר ותק של שש שנים, או במקרים חריגים כגון משיכה לאחר שלוש שנים למטרת השתלמות, הגעה לגיל פרישה או פטירה. ההפקדות המוטבות הן 7.5% מהשכר מהמעביד ו-2.5% מהעובד, ועצמאי יכול להפקיד לקרן על שמו עד כ-4.5% מהכנסתו.
תקרות הפקדה: דוגמה לעצמאי
לפי לוח הניכויים של רשות המסים לשנת 2026, ההכנסה הקובעת בקרן השתלמות לעצמאים היא 293,397 ₪ לשנה. 4.5% מהסכום הזה הם כ-13,203 ₪ בשנה (293,397 × 4.5%), שהוא ההפקדה המרבית שמזכה בניכוי לפי הנתונים האלה. עצמאי שמרוויח 400,000 ₪ בשנה לא ילך על 4.5% מ-400,000 אלא מהתקרה. כל הפקדה מעבר לתקרה כפופה למס, לפי האוצר.
בעובדים שכירים, משכורת קובעת של 188,544 ₪ בשנה לפי הלוח, כאשר 7.5% ממנה הם כ-14,141 ₪ בשנה כהפקדת מעביד מוטבת.
לצורך ההחלטה כדאי להבדיל בין שלוש שאלות: מי מנהל, כמה זה עולה, וכמה גמישות באמת צריך. מוצר שנשמע גמיש אינו בהכרח משתלם יותר, וכדאי להעריך אותו לפי העלות הכוללת ולפי היכולת לעמוד בהחלטות לאורך שנים.
מתי ניהול אישי יכול להתאים?
- עצמאים שרוצים להפקיד לבד. עצמאי הוא המעסיק של עצמו, ולכן הוא בוחר אם ואיך להפקיד.
- חוסכים עם ידע ומשמעת. מי שמוכן לעקוב אחרי ההשקעות ולהימנע ממסחר רגשי.
- מי שרוצה שקיפות על הנכסים. כשרוצים לדעת בדיוק במה הכסף מושקע ובאיזה עלות.
- מי שרוצה לחבר את הקרן לאסטרטגיה כוללת. למשל, שילוב עם תיק השקעות נוסף, ראו מסלולי השקעה בקרן השתלמות.
מתי כדאי להיזהר?
- עלויות כפולות. בניהול אישי ייתכנו דמי ניהול של הקרן וגם דמי ניהול או עמלות של הקרנות שנרכשות בתוכה.
- עלות הטעות. כשהכסף מנוהל אישית, הטעויות נשארות אצל החוסך.
- זמינות מוצר. לא כל מעסיק מאפשר הפקדה לכל קרן, וניוד קיים עלול להיות מורכב.
- אי בהירות לגבי כללי ההשקעה. יש מגבלות רגולטוריות על סוגי נכסים, ולכן יש לבדוק מה מותר בתקנון.
דוגמה: השפעת דמי ניהול
נניח שצבירה של 200,000 ₪ עם דמי ניהול של 0.5% בשנה לעומת 0.8%. ההפרש הוא 0.3% × 200,000 = 600 ₪ בשנה. ב-6 שנים, בהנחה שהצבירה לא משתנה, ההפרש מצטבר ל-3,600 ₪, ובפועל גדל כשהצבירה גדלה. מספר כזה אינו מייצג גוף מסוים, אלא מדגים למה כדאי להשוות עלות כוללת ולא רק מסלול.
מה כדאי לבדוק בתקנון ובטבלת העלויות?
לפני שבוחרים קרן בניהול אישי, שווה לעבור על נקודות קבועות, כי השוני בין גופים נמצא בפרטים:
- דמי ניהול. האם הם נגבים מהצבירה, מההפקדה או משניהם, ומה שיעורם בפועל.
- סוגי נכסים מותרים. אילו קרנות נאמנות, קרנות סל וניירות ערך אפשר לקנות בתוך הקרן.
- עמלות פעולה. עלות קנייה ומכירה, והאם יש מינימום לפעולה.
- צבירה מינימלית. חלק מהגופים מציבים סף כניסה, ולכן חשוב לבדוק אם הצבירה שלכם עומדת בו.
- זמן טיפול בניוד. כמה זמן עובר עד שהכסף עובר, ומה קורה לחשיפה לשוק בזמן הזה.
למה זה לא מתאים לכולם?
ניהול אישי מעניק חופש, אבל גם אחריות. מי שלא רוצה לעסוק בהשקעות לא צריך להרגיש שהוא "מפסיד" אם נשאר בקרן עם מסלול מוגדר. התנהגות פזיזה, כמו קניות ומכירות חוזרות או ניסיון לחזות את השוק, עלולה לעלות ביוקר, ולכן במקרים רבים מסלול פשוט ושקוף יכול להיות מתאים לא פחות. ההחלטה צריכה להתבסס על הידע, על הזמן ועל הרצון לעסוק בנושא, ולא על הכינוי של המוצר.
ומה לגבי המשיכה?
כללי המשיכה נשארים של קרן השתלמות: לפי משרד האוצר, הפטור ממס רווחי הון במשיכה ניתן לאחר ותק של שש שנים, או במקרים חריגים. לכן ניהול אישי אינו "עוקף" את הוותק. מי שמעביר קרן קיימת צריך לוודא שהוותק נשמר ושלא מתבצעת משיכה בטעות, ומי שמתכנן לפתוח קרן חדשה צריך לברר איך נספר הוותק לגבי הכספים החדשים.
איך בודקים לפני מעבר?
- מבררים אם הניוד אפשרי בלי אירוע מס. העברת קרן השתלמות בין גופים צריכה להתבצע בהתאם לכללי הניוד ובלי משיכה, ולכן כדאי לאמת מול הגוף.
- משווים עלות כוללת. דמי ניהול מהצבירה, עמלות קנייה ומכירה, ודמי ניהול של קרנות המשנה.
- בודקים ותק. עוד לפני שמזיזים כספים, צריך לוודא שהוותק של שש השנים לא נפגע, ושהכסף לא נמשך.
- מגדירים אסטרטגיה. מה אחוז המניות, מה אופק ההשקעה ומה היעד, ראו איך בוחרים נכון קרן השתלמות ומסלול השקעה.
שאלות נפוצות
האם IRA הוא סוג אחר של קרן השתלמות?
זה כינוי נפוץ לקרן השתלמות או לקופת גמל בניהול אישי. ההטבות במס נקבעות לפי סוג המוצר ולא לפי השם.
האם אפשר לפתוח קרן השתלמות בלי מעסיק?
עצמאי יכול להפקיד לקרן השתלמות על שמו. שכיר בדרך כלל מפקיד דרך מעסיק, ולכן כדאי לברר מול הגוף ומול המעסיק מה האפשרויות.
מה תקרת ההפקדה לעצמאי ב-2026?
לפי לוח הניכויים: הכנסה קובעת של 293,397 ₪ בשנה, ובשיעור 4.5% מדובר בכ-13,203 ₪.
האם ניהול אישי זול יותר?
לא בהכרח. כדאי להשוות עלות כוללת, כולל עלות הקרנות והעמלות.
האם כדאי לעבור לניהול אישי?
אין תשובה אחת. ההחלטה תלויה בגודל הצבירה, בעלות הכוללת, בידע ובכמות הזמן שאתם מוכנים להקדיש. אם אתם לא בטוחים, אפשר להתחיל בהשוואת העלות של הקרן הנוכחית מול החלופה ולבדוק מה יהיה ההפרש בפועל בשנים הקרובות.
איפה אפשר לקרוא עוד?
בעמוד קרן השתלמות, ובדף השוואת קרנות השתלמות ומסלולי השקעה, שבו אפשר לראות נתוני גמל-נט פומביים.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: ניתוח אגף הכלכלן הראשי במשרד האוצר בנושא הטבת המס בקרן השתלמות (אוקטובר 2025), לוח עזר לניכויי מס הכנסה לשנת 2026 (רשות המסים).