תשובה קצרה: תיק השקעות בגיל 50 עד 70 צריך לענות על שלוש שאלות: כמה כסף יידרש ומתי, כמה תנודתיות אפשר לשאת, ומאילו מקורות יגיע המימון לצד הפנסיה. אין הרכב נכון אחד לגיל מסוים. יש תהליך: מגדירים יעדים, מפרידים בין כסף לטווח קצר לכסף לטווח ארוך, מתאימים את החשיפה לסיכון ובודקים אותה מדי שנה.
תיק השקעות בגיל 50 עד 70: מה משתנה בכל עשור?
הגיל משפיע על התיק לא בגלל מספר, אלא בגלל האופק. מי שבן 50 עדיין יכול להמתין שנים לשוק, ומי שבן 67 (גיל הפרישה לגבר לפי רשות המסים; 62 עד 65 לאישה) כבר מושך כסף ושונה במצבו. ל"תיק" לרוב אין רק מניות ואג"ח: הוא כולל גם חיסכון פנסיוני, קרן השתלמות ודירה, והחלטות ההשקעה צריכות להתייחס לכולם יחד.
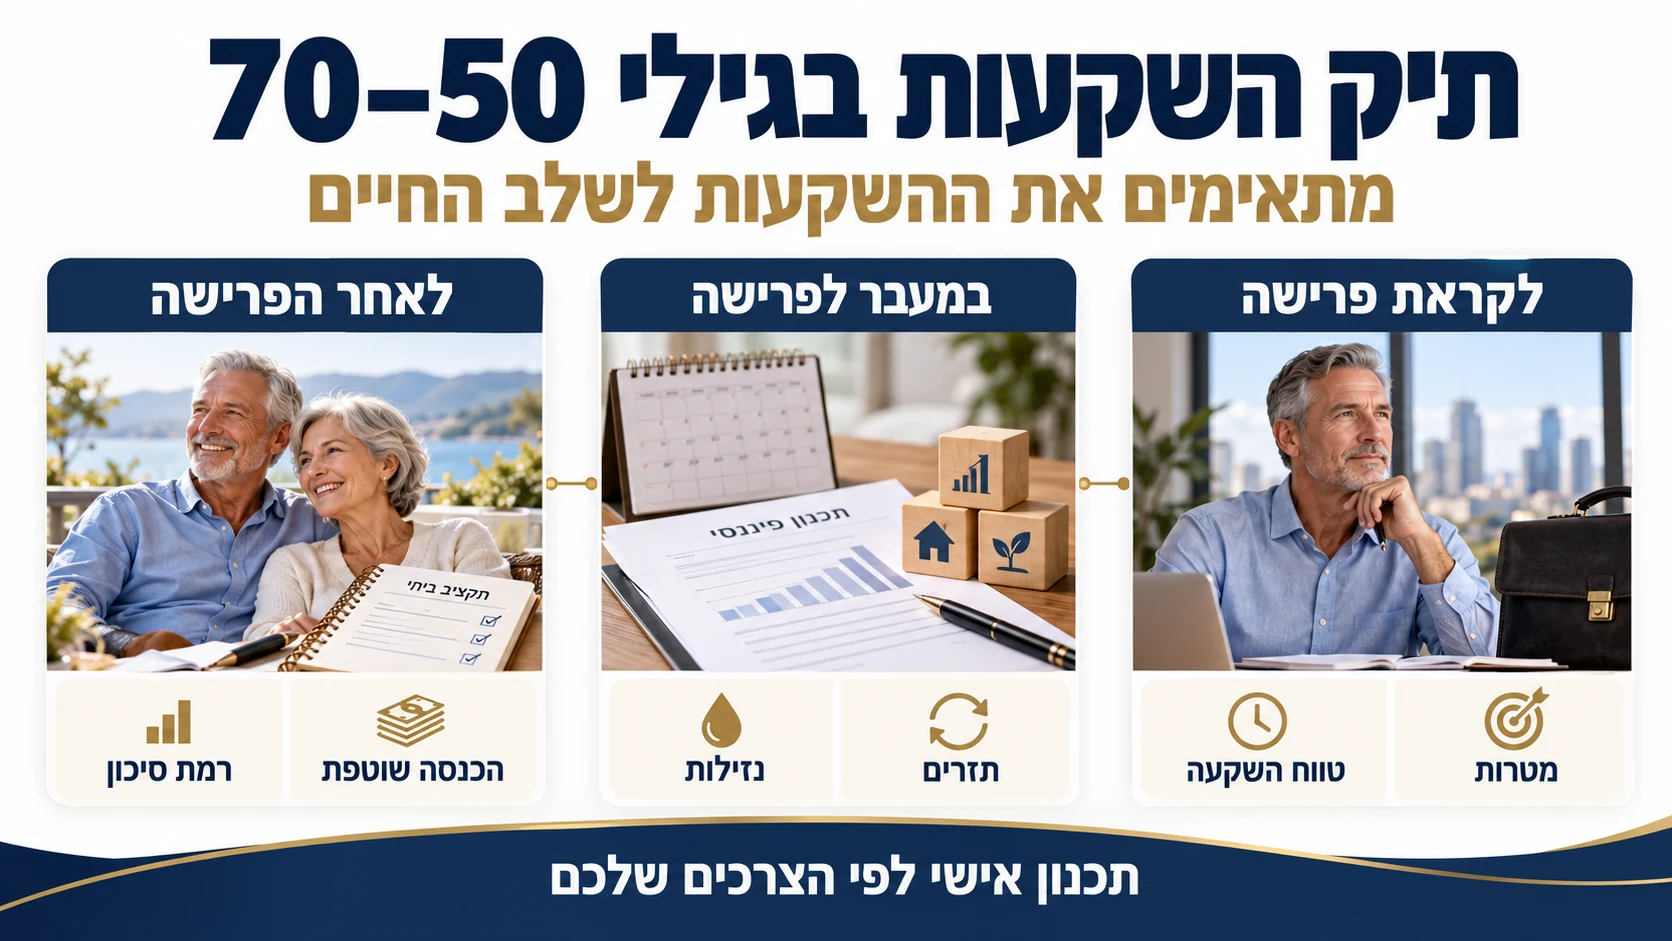
גיל 50 עד 55: צבירה ואיזון
זה שלב של הכנסה גבוהה ובדרך כלל משכנתא או הוצאות לילדים. המטרה: להגדיל חיסכון, לברר כמה פנסיה צפויה, ולהפחית סיכונים עודפים. כדאי לבדוק מה ההפרש בין ההוצאות הרצויות לפנסיה הצפויה, ולהשתמש בכלי כמו מחשבון הפנסיה.
גיל 55 עד 62: קירוב לפרישה
כאן מתחילים להפריד בין כסף שיידרש בשנים הקרובות לבין כסף שיישאר מושקע שנים נוספות. זה גם שלב לבדיקת מקורות המימון: קרן השתלמות, קופות גמל, כספים נזילים ופוליסות.
גיל 62 עד 70: משיכה וניהול סיכון
בגיל זה מתחילים לקבל קצבאות ולמשוך מהתיק. ביטוח לאומי משלם קצבת זקנה בכפוף למבחן הכנסות עד גיל 70, ומגיל 70 לא נבדקות הכנסות, ולכן השילוב בין הכנסות מעבודה, קצבה ומשיכות מהתיק חשוב. מידע נוסף בעבודה במקביל לקבלת פנסיה.
ההבדל בין השלבים הוא בעיקר בשאלה "מה המטרה של הכסף": בשלב הצבירה המטרה היא לגדול, בשלב הקירוב לפרישה להגן על מה שנצבר, ובשלב המשיכה לממן הוצאות באופן יציב. מי שמגדיר את זה מראש מקבל החלטות פשוטות יותר.
איך מפרידים בין טווח קצר לטווח ארוך?
גישה נפוצה היא חלוקה ל"דליים": דלי נזילות להוצאות של כמה שנים, ודלי צמיחה לכסף שיישאר זמן רב.
דוגמה: נניח שההוצאות החודשיות הרצויות הן 15,000 ₪ והקצבה הצפויה 9,000 ₪, כלומר חסר 6,000 ₪ בחודש, כ-72,000 ₪ בשנה. אם מחליטים להחזיק שלוש שנות פער בכספים סולידיים ונזילים, הדלי הוא 72,000 × 3 = 216,000 ₪. את שאר הכסף אפשר להשאיר בהשקעות עם חשיפה מנייתית, בהתאם לסיכון הרצוי. המספרים להמחשה בלבד.
מה זה סיכון רצף, ולמה הוא חשוב בפרישה?
סיכון רצף הוא הסיכון שירידה בשוק תקרה דווקא בתחילת תקופת המשיכה. מי שמושך כסף מתיק שירד נאלץ למכור יחידות במחיר נמוך.
דוגמה: תיק של 1,200,000 ₪ ומשיכה של 4% בשנה, כלומר 48,000 ₪ (4,000 ₪ בחודש). אם בשנה הראשונה התיק יורד ב-20%, הוא נשאר עם 960,000 ₪, ואחרי משיכה של 48,000 ₪ נשארים 912,000 ₪. המשיכה בשנה הבאה, אם תהיה שוב 48,000 ₪, כבר מהווה כ-5.3% מהתיק (48,000 חלקי 912,000). הכלל של "4%" הוא כלל אצבע בלבד ואין לראות בו הבטחה, אבל הדוגמה מראה מדוע כדאי לשמור כרית נזילות בשנים הראשונות.
איזון מחדש: דוגמה מספרית
נניח תיק של 1,000,000 ₪ בחלוקה של 60% מניות (600,000 ₪) ו-40% אג"ח וכסף סולידי (400,000 ₪). אחרי שנה שבה המניות עלו ב-10% והחלק הסולידי נשאר ללא שינוי, המניות שוות 660,000 ₪ והתיק כולו 1,060,000 ₪. נתח המניות הוא 62.3% (660,000 חלקי 1,060,000). כדי לחזור ל-60% צריך שהמניות יהיו 636,000 ₪, כלומר למכור כ-24,000 ₪ ולהעביר אותם לחלק הסולידי. איזון כזה אחת לשנה שומר על רמת הסיכון שבחרתם, אך צריך לשקול את המס ואת העמלות, ובקרן השתלמות, לפי משרד האוצר, שינוי הרכב הנכסים נהנה מדחיית מס, ולכן הוא אינו אירוע מס מיידי.
מה אפשר לעשות בפועל?
- מגדירים יעד. הוצאות חודשיות בפרישה, מקורות הכנסה ופער.
- ממפים את כל הנכסים. פנסיה, קרן השתלמות, גמל, כסף פנוי ונדל"ן.
- קובעים דליים. נזילות לשנים הקרובות וצמיחה לטווח ארוך.
- בוחרים חשיפה לפי יכולת לשאת ירידה. לא לפי תשואות השנה האחרונה.
- משלבים את המס. לדוגמה פטור על קצבה (57.5% מתקרה של 9,430 ₪ ב-2026), משיכות מקרן השתלמות ופריסת מס. ראו תכנון מס בפרישה.
- בודקים אחת לשנה. מאזנים מחדש, מעדכנים נתונים ובודקים אם הצרכים השתנו.
שאלות שכדאי לשאול את עצמכם
- כמה כסף אני צריך בכל חודש, ומה מכסה אותו מהכנסות קבועות?
- איזה סכום אני יכול להפסיד בשנה גרועה בלי לשנות את אורח החיים?
- האם אני צריך את הכסף בתוך שלוש שנים או לא?
- האם יש לי נכסים אחרים, כמו דירה להשכרה, שמשפיעים על רמת הסיכון?
- האם התיק שלי מפוזר, או שחלק גדול ממנו תלוי בחברה אחת, במדינה אחת או במעסיק אחד?
טעויות נפוצות
- לחשוב שגיל קובע הרכב. כלל "100 פחות הגיל" הוא כלל אצבע, לא חוק, והוא לא מתחשב במצב האישי.
- לצאת לגמרי מהשוק בגיל מסוים. אופק של 20 שנה ויותר בפרישה מצדיק לעיתים חשיפה מסוימת.
- להתעלם מעלויות. דמי ניהול ועמלות מפחיתים תשואה לאורך שנים, ולכן כדאי להשוות, ראו גם השוואת דמי ניהול בקרנות פנסיה.
- לא לתכנן מס. אותה משיכה בשנה שונה עלולה לעלות אחרת.
- להחליט בפאניקה. שינוי בעקבות כותרות עלול לפגוע בתוכנית.
לסיכום, תיק טוב בגיל 50 עד 70 הוא תיק שאפשר לעמוד בו בימים קשים. מי שבנה אותו סביב צרכים ברורים, עם כרית נזילות ועם בדיקה שנתית, פחות צריך לנחש את השוק. את הצעד הראשון אפשר לעשות כבר היום: לרשום את ההוצאות הצפויות, את מקורות ההכנסה ואת הנכסים במקום אחד.
שאלות נפוצות
מה ההרכב הנכון של תיק בגיל 60?
אין הרכב אחד נכון. הוא תלוי באופק, בנזילות הנדרשת, בהכנסות הצפויות ובנכונות לשאת תנודות.
האם כדאי להפחית מניות עם הגיל?
בדרך כלל מפחיתים בהדרגה סיכון ככל שמתקרבים לפרישה, אך ההחלטה אישית. חשוב להבדיל בין כסף שצריך בקרוב לכסף שיישאר מושקע שנים.
כמה כסף כדאי להחזיק נזיל בפרישה?
גישה נפוצה היא להחזיק את הפער בין ההוצאות לקצבה לכמה שנים, למשל שלוש. הסכום המדויק אישי.
איך הפנסיה משפיעה על התיק?
קצבה קבועה מקטינה את הצורך למשוך מהתיק, וכך מאפשרת לקחת יותר סיכון בחלק מהכסף. אפשר לבדוק פנסיה צפויה במחשבון הפנסיה ובעמוד ניהול השקעות חכם.
האם כדאי להתחיל לתכנן כבר בגיל 50?
כן, כי גיל 50 עדיין מאפשר לשנות הפקדות, לאזן סיכונים ולתכנן מס. ראו גם מדוע חשוב לכם להתחיל לתכנן את הפרישה כבר בגיל 50.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: מדריך רשות המסים לגמלאים למילוי טופס 161ד (2026) לעניין גיל פרישה ושיעור הפטור, דפי הביטוח הלאומי בנושא מבחן הכנסות (2026). כללי האצבע בדוגמאות הם להמחשה בלבד.