ברוכים הבאים לעולם הפנסיוני...

תכנון פרישה לפנסיה - ככה תעשו את זה נכון!

תכנון פרישה הוא בניית תוכנית אחת שמחברת פנסיה, מענקי פרישה, חסכונות ומיסוי – כדי לדעת כמה כסף ייכנס כל חודש אחרי הפרישה, ואיך לשלם עליו פחות מס.

למי זה מתאים? לשכירים, עצמאים ובעלי שליטה שנמצאים כמה שנים לפני הפרישה, שוקלים פרישה מוקדמת, או כבר פרשו ולא בדקו את מיסוי הקצבה.

למה זה חשוב? לפני הפרישה מתקבלות כמה החלטות גדולות – מועד הפרישה, מה עושים עם הפיצויים, איזה מסלול קצבה בוחרים ואיך מנצלים את הפטור ממס. חלק מההחלטות האלה אינן הפיכות.

מה צריך לבדוק? את הקצבה הצפויה, את מענקי הפרישה וחלופות המשיכה, את המיסוי בפרישה, את הכסף הפנוי ואת ההוצאות הצפויות.

הטעות הנפוצה: לחתום על טופסי הפרישה ולמשוך מענקים לפני שבודקים איך זה ישפיע על המס ועל הפטור על הקצבה.

מה הערך של ליווי? מתכנן פרישה מחבר את כל ההחלטות לתוכנית פרישה אחת, משווה חלופות לפני שמחליטים, ומלווה בתהליך הפרישה עד הביצוע.


למי מתאים תכנון פרישה?

תכנון פרישה מתאים לשכירים, עצמאים ובעלי שליטה שמתקרבים לפרישה, שוקלים פרישה מוקדמת או כבר מקבלים קצבה ורוצים להבין את התמונה המלאה. התהליך מרכז את החסכונות, הקצבאות, המיסוי, הצרכים המשפחתיים ורמת החיים הרצויה לכדי תוכנית פעולה ברורה.

מתי כדאי להתחיל?

רצוי להתחיל לפני מועד הפרישה, כדי להשאיר זמן לאיסוף מסמכים, לבדיקת חלופות ולתכנון החלטות מס. גם לאחר הפרישה אפשר לבדוק אם הזכויות והאישורים יושמו כראוי.

מה צריך להכין?

דוחות פנסיוניים עדכניים, תלושי שכר וקצבה, טופסי פרישה (למשל טופס 161 ו-161ד), מידע על חסכונות והשקעות, נתוני הכנסות והוצאות ומטרות אישיות ומשפחתיות.

מה מקבלים בסוף התהליך?

תמונה מאוחדת של הנכסים והקצבאות, חלופות להשוואה, הערכת תזרים, נקודות לבדיקה בתחום המס ורשימת צעדים לביצוע מול המעסיק, הגופים הפנסיוניים ורשות המסים.


ייעוץ פרישה לפנסיה – מה כולל ולמי מתאים

ייעוץ פרישה לפנסיה הוא חלק מתהליך תכנון הפרישה: בודקים את כל מקורות ההכנסה העתידיים ומקבלים את ההחלטות לפני שחותמים על טפסים או מושכים כספים.

מה התהליך כולל בדרך כלל:

  • מיפוי קרנות הפנסיה, ביטוחי המנהלים, קופות הגמל וקרנות ההשתלמות.
  • בדיקת מענקי הפרישה והפיצויים, והשלכות המס של משיכה, רצף או פריסה.
  • בחירת מסלול הקצבה והחלטה על אופן ניצול הפטור ממס.
  • בדיקת הזכאות לקצבת זקנה מהביטוח הלאומי ומועד תחילתה, ושילובה עם שאר ההכנסות.
  • תכנון הכסף הפנוי לפי צורכי נזילות ורמת סיכון.

למי מתאים: לשכירים, לעצמאים ולבעלי שליטה שמתקרבים לפרישה, וגם למי שכבר פרש ורוצה לבדוק את ההחלטות שקיבל.

ייעוץ פרישה אינו מבטיח חיסכון במס או תוצאה מסוימת. מטרתו לאפשר החלטות מושכלות על בסיס הנתונים האישיים.

החלטות שחייבים לקבל לפני הפרישה

בקצרה: חמש החלטות מרכזיות קובעות כמה כסף ייכנס בפרישה וכמה מס תשלמו עליו.

מועד הפרישה

מתי לפרוש משפיע על הקצבה, על המענקים ועל קצבת הזקנה. בודקים כמה חלופות לפני שמודיעים למעסיק – ראו גם הודעה מוקדמת לפני פרישה לפנסיה.

משיכת פיצויים בפרישה

משיכת המענקים, השארתם ברצף או פריסת מענק פרישה – לכל חלופה השלכות מס שונות, וחלקן משפיעות גם על הפטור העתידי על הקצבה.

מה אני בודק עבורכם לפני שמקבלים החלטה בטופס 161

טופס 161 הוא הדיווח של המעסיק על סיום העבודה, ובו מתקבלות ההחלטות על כספי הפיצויים. לפני שחותמים, אני בודק:

  • אני אוסף ומרכז את נתוני הפרישה והפיצויים מהמעסיק ומכל הקופות, כדי לראות את הסכומים האמיתיים ולא רק את מה שכתוב בתלוש.
  • אני בודק מה המעסיק דיווח בטופס: תקופות העבודה, השכר הקובע והפיצויים. אני משווה את זה לנתונים בקופות, כדי לאתר טעויות לפני שהן הופכות למס מיותר.
  • אני משווה בין משיכת הפיצויים לבין השארת הכספים בקופה, ומראה כמה כסף נשאר בפועל בכל חלופה.
  • אני מחשב את השלכות המס של כל בחירה, כולל פריסת מס בפרישה, לפני שממלאים את הטופס.
  • אני בודק איך הבחירה תשפיע על הקצבה העתידית ועל הפטור ממס בקיבוע הזכויות.
  • אני בוחן רצף קצבה או רצף פיצויים כשזה רלוונטי, ומסביר מה המשמעות של כל אחד מהם לטווח הארוך.
  • אני מחבר את ההחלטה לתוכנית הפרישה הכוללת (תזרים, מיסוי וחסכונות), כדי שהיא לא תתקבל לבד.
  • אני מלווה אתכם עד הביצוע: מילוי הבחירות, התיאום מול המעסיק והקופות, ובדיקה שהכול בוצע כמו שתוכנן.

מה מקבלים בפועל: השוואה בין החלופות, עם הסכום והמס בכל אחת, המלצה מנומקת, ורשימת צעדים לביצוע.

מסלול הקצבה

בחירת מסלול עם קצבת שארים או תקופת הבטחה משפיעה על גובה הקצבה החודשית. אומדן ראשוני אפשר לקבל במחשבון הקצבה.

קיבוע זכויות

הבחירה כיצד לנצל את הפטור ממס על הקצבה. חלק מהבחירות אינן ניתנות לשינוי לאחר 90 יום מהמועד שבו התקבל הפטור לראשונה – פרטים בעמוד קיבוע זכויות.

הכסף הפנוי

מה עושים עם החסכונות וההשקעות: נזילות, רמת סיכון ומיסוי. כאן נכנס גם התכנון הפיננסי הכולל.

לוח זמנים לתכנון פרישה

בקצרה: ככל שמתחילים מוקדם יותר, יש יותר חלופות. זה לוח הזמנים שאני ממליץ עליו:

מתימה עושים
2–3 שנים לפנימיפוי כל הקופות והחסכונות, בדיקת מסלולים ודמי ניהול, והערכה ראשונית של הקצבה הצפויה.
כשנה לפניבדיקת חלופות למועד הפרישה, תכנון מענקי הפרישה והמס, ובדיקת מצב הפרישה מול ההוצאות הצפויות.
כמה חודשים לפניהודעה מוקדמת למעסיק, תיאום טופס 161 ובחירת מסלול הקצבה.
בחודשים שאחרי הפרישהקיבוע זכויות (טופס 161ד), בדיקה שהקצבה וניכוי המס עודכנו, ותכנון ניהול הכסף הפנוי.
בכל שנהבדיקה חוזרת של התוכנית והתאמתה לשינויים.

טעויות נפוצות בתכנון פרישה

  • לחתום על טופסי הפרישה ולמשוך מענקים לפני שבודקים את השלכות המס.
  • לדחות את קיבוע הזכויות, או לבצע אותו בלי סימולציה.
  • לבחור מסלול קצבה בלי לבדוק את ההשפעה על בן או בת הזוג.
  • להסתכל רק על הקצבה ברוטו, ולא על ההכנסה נטו.
  • להשאיר כסף פנוי בלי תוכנית, או במסלול שלא מתאים לגיל ולצורך.

מה מקבלים בליווי שלי בתכנון פרישה

  • אני מרכז את כל הקופות, הקצבאות והחסכונות לתמונה אחת – בדיקת מצב הפרישה המלאה.
  • אני בונה תחזית של ההכנסה החודשית נטו בפרישה, ולא רק של הקצבה ברוטו.
  • אני משווה בין חלופות לפני כל החלטה שאינה הפיכה.
  • אני בודק את המיסוי בפרישה: מענקים, פריסה, רצף וקיבוע זכויות.
  • אני מלווה בתהליך הפרישה עד הביצוע – מול המעסיק, הגופים הפנסיוניים ורשות המסים.
  • אני מסתכל על פנסיה, השקעות ומיסוי כמכלול אחד, בתוך בניית תוכנית פרישה אחת.

דוגמה פשוטה

בני זוג שמתקרבים לפרישה בודקים יחד את הקצבאות הצפויות, החסכונות וההוצאות. לאחר השוואת כמה חלופות הם בוחרים מועד פרישה ותוכנית משיכות שמתאימים לרמת החיים הרצויה.

נושאים משלימים: קיבוע זכויות · תיקון 190 · מחשבון קצבה לפנסיה · תכנון פיננסי.


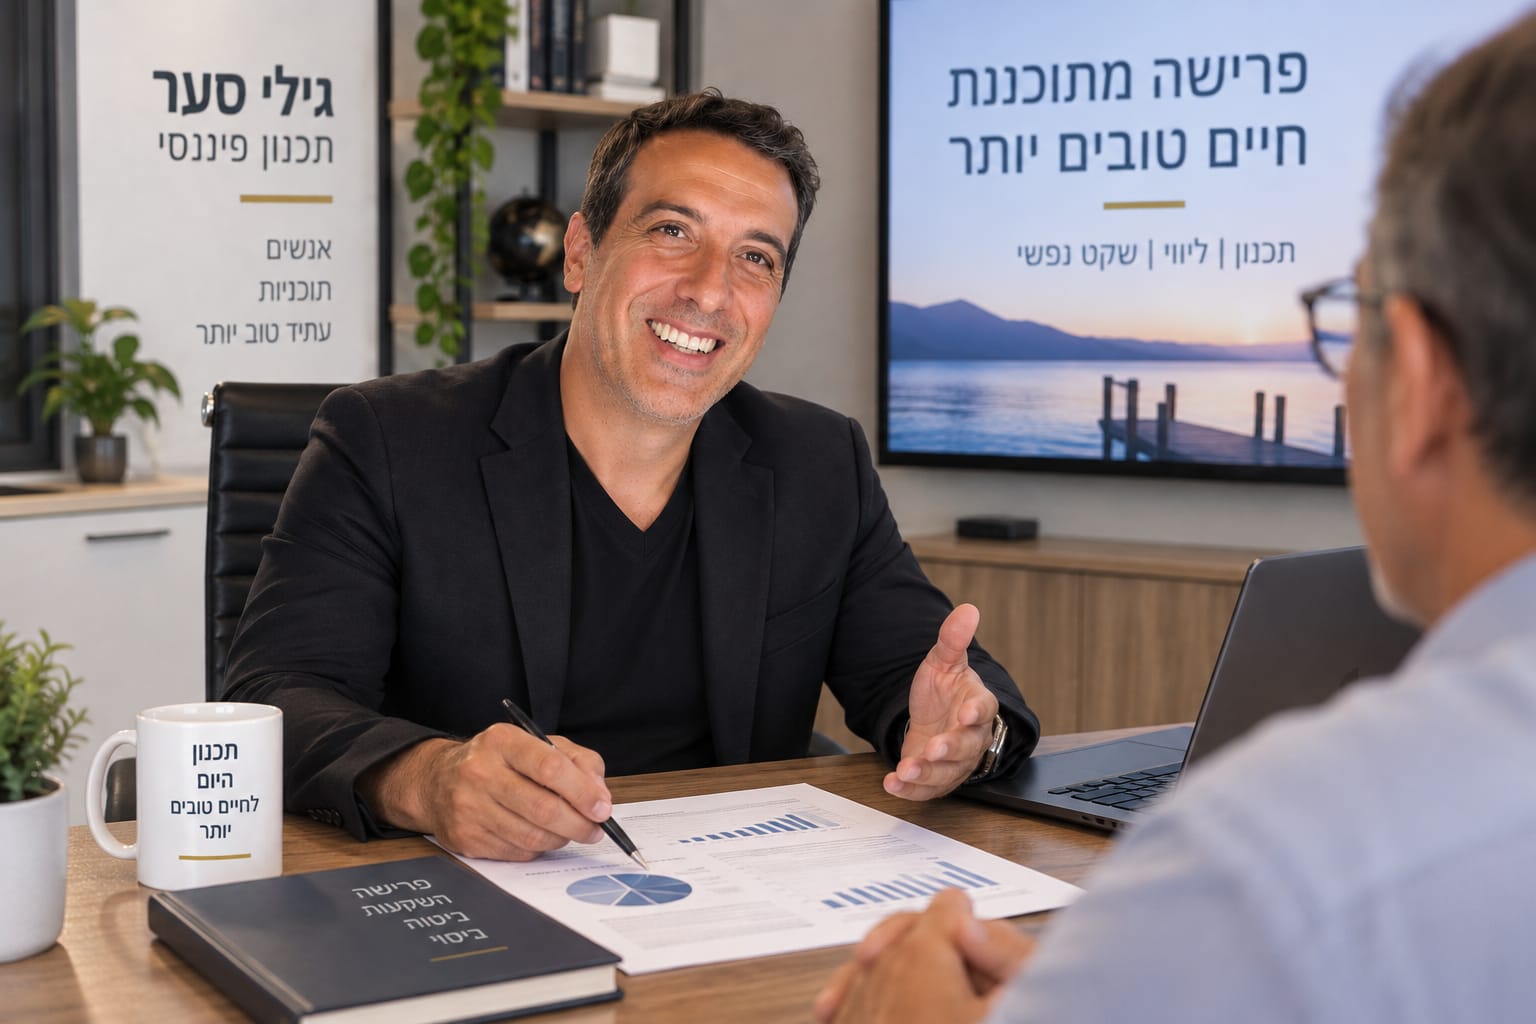
מי מלווה את התהליך: גילי סער – מתכנן פיננסי ומתכנן פרישה, בעל תואר B.A בכלכלה ומימון ומעל 15 שנות ניסיון בתחום הפיננסים ושוק ההון.

עודכן לאחרונה: אוקטובר 2026
שאלות נפוצות על תכנון פרישה

מומלץ להתחיל כמה שנים לפני מועד הפרישה, ולכל המאוחר כשנה לפניו, כדי שיהיה זמן לבדוק חלופות ולתכנן את המס. גם אחרי הפרישה כדאי לבדוק שהזכויות יושמו כראוי.

בודקים מראש אם ההכנסה הצפויה בפרישה – קצבאות, חסכונות והשקעות – מספיקה לרמת החיים הרצויה. אם יש פער, בונים תוכנית לסגור אותו: שינוי מועד הפרישה, תכנון משיכות, הגנה על הנכסים מפני תנודות בשוק ותכנון מס שמקטין תשלומים מיותרים.

משאירים כרית ביטחון נזילה ובודקים שהביטוחים – בעיקר בריאות וסיעוד – מתאימים לגיל ולצרכים, כדי שהוצאה רפואית גבוהה לא תפגע בחסכונות ובהכנסה החודשית.

מתכננים מראש את העברת הנכסים: מוטבים מעודכנים בקופות ובפוליסות, סדר ברור של הנכסים ושיח משפחתי מסודר – כדי לצמצם מחלוקות ולהקל על היורשים. ככל שהרכוש רב יותר, חשוב יותר לתכנן.

כן, לעיתים יש החלטות לגבי מיסוי, מענקים, קצבאות וחסכונות נוספים.

כן. בדיקה מוקדמת מאפשרת להבין את החלופות לפני קבלת החלטות.

כאשר הוא רלוונטי, קיבוע זכויות הוא אחד הנושאים שנבדקים במסגרת תכנון הפרישה.

תכנון פנסיוני עוסק בחיסכון הפנסיוני לאורך שנות העבודה. תכנון פרישה מתמקד בשלב המעבר: מתי לפרוש, מה עושים עם המענקים, איך ממוסים הכספים ואיך בונים הכנסה חודשית לשנים שאחרי.

לא תמיד. לפני משיכה בודקים את חלופות המשיכה, הרצף והפריסה, ואת ההשפעה על הפטור ממס על הקצבה. חלק מההחלטות אינן הפיכות, ולכן כדאי לבדוק לפני החתימה.

כן. אפשר לבדוק שהקצבה והפטורים יושמו כראוי, לבצע קיבוע זכויות אם עוד לא בוצע, ולתכנן את ניהול החסכונות וההשקעות בשנות הפרישה.

העלות תלויה בהיקף התכנון ובמורכבות המצב – מספר מקורות הקצבה והקופות, מענקי הפרישה, הנכסים הנוספים והאם נדרש גם ליווי ביישום. כדאי לברר את היקף השירות ואת העלות לפני תחילת העבודה; אפשר לתאם שיחה ראשונית לקבלת הסבר.

הגדרת צרכים

בחינת הצרכים של בני זוג שעתידים לצאת לפרישה וכן בדיקה של רמת החיים הנדרשת להם לאחר הפרישה. בשלב הזה מתחשבים בסדרי העדיפויות של בני זוג תוך בחינה של הנכסים שלהם וכיצד הם עתידים להתחלק, בין שמדובר בתמיכה בהורים מבוגרים או בסיוע לילדיהם המקימים משפחות משל עצמם

איסוף נכסים

איתור ואיסוף הנכסים של הפורשים, וכן מיון שלהם לקטגוריות שונות: חיסכון, הון נזיל, קצבה ועוד... בשלב הזה ניתן לדעת מה מצבו הפיננסי של הפורש, לבחון את דמי ניהול החשבונות השונים שלו, ובדיקה של רמות הסיכון בכל התוכניות הזמינות לו.

תכנון מס

בדיקת השלכות המס של מענקי הפרישה, הקצבאות והחסכונות, והשוואת חלופות לפני משיכה או בחירת מסלול קצבה. בוחנים זכאות לפטורים ולהטבות בהתאם לנתונים האישיים ולהוראות הדין, כחלק מתוכנית הפרישה הכוללת.

סקר סיכונים

בדיקה של דרכי התמודדות במצבים בהם יהיו הוצאות בלתי צפויות – כמו מקרי חירום רפואיים, הוצאות לא מתוכננות, ובעיות בריאות כרוניות.

הצגת תכנית הפעולה ללקוח

לאחר שכל הנתונים נאספים והמתכנן הפיננסי לוקח בחשבון את הסיכונים האפשריים לפורש, הוא יכול לתכנן עבור אותו פורש תכנית פעולה כלכלית שהוא יוכל ליישם לאחר הפרישה. בתוכנית הזו יוצגו ללקוח רמות סיכון לפי טווח חיסכון, פתרונות מיסוי שיגדילו את הכנסתו, הכנסה חודשית קבועה נטו, ונתונים נוספים הנוגעים לשנות הפרישה שלו.

יישום התוכנית

תחל בפגישה בה מקבלים דו"ח פיננסי הכולל ניתוח ,המלצות ותוכנית פעולה של תא המשפחתי לאחר פרישה מעבודה . האם אתה מתכנן לשנות מקום מגורים? האם אתה מתכנן לממש תחביבים חדשים או לעבוד במשרה חלקית? נעזר בשאלון בירור צרכים על מנת להבין מהן התוכניות שלך לפרישה. נבצע בדיקה מקיפה על מוצרי הפנסיה ומה סכום הקצבה שמגיעה לכם. נברר מהם ההוצאות החודשיות שלך? כמה חסכונות יש לך? האם יש לך תוכניות לעזרה כלכלית לילדים ונכדים

מהו תהליך הפרישה?

תהליך הפרישה הוא מעבר משכר חודשי להכנסה מקצבאות ומחסכונות. במהלכו מקבלים החלטות על מועד הפרישה, מענקי הפרישה, מסלול הקצבה והמיסוי – ולכן חשוב לתכנן אותו מראש. מתכנן פרישה מרכז את הנתונים, בודק את החלופות ומלווה אתכם בכל שלב, כדי שתגיעו לפרישה עם תוכנית ברורה ושקט נפשי.

קצת תיעודים מזמן העבודה

הטבות מס לעצמאיים וגימלאים ​

האם אתם מנצלים את הטבות המס שעשויות להתאים לכם?

לקראת פרישה ובמהלכה בודקים את הקצבאות, מענקי הפרישה והחסכונות, ואת הזכאות להטבות מס לפי הנתונים האישיים והוראות הדין. לפני הפקדה או משיכה חשוב לבחון גם את הנזילות, העלויות וההשפעה על ההכנסה העתידית.

פנו אליי לבדיקת מצב הפרישה שלכם. נשווה חלופות ונבנה תוכנית פעולה לפי המטרות והצרכים שלכם.

שירותים נוספים שתמצאו באתר

בדפים הבאים תמצאו אינפורמציה חיונית לשיפור העתיד הכלכלי שלכם

גילי סער – מומחה לתכנון פרישה
תכנון פרישה

תכנון פרישה נכון מחבר בין הפנסיה, החסכונות, מענקי הפרישה והטבות המס לתוכנית אחת ברורה. בתהליך נבדוק מה צפויה להיות ההכנסה החודשית, כיצד נכון לקבל את הכספים, אילו פטורים ניתן לנצל ואיך לנהל את החסכונות לאחר סיום העבודה. המטרה היא להימנע מטעויות, להפחית מס ולבנות הכנסה שמתאימה לצרכים ולמטרות שלכם לאורך שנות הפרישה.

גילי סער – מתכנן פיננסי ומתכנן פרישה
קיבוע זכויות

קיבוע זכויות הוא הליך מול רשות המסים שבאמצעותו קובעים כיצד לנצל את הפטור ממס על קצבת הפנסיה ועל היוון כספים פנסיוניים. לפני הגשת טופס 161ד חשוב לבדוק מענקי פרישה ופיצויים שנמשכו בעבר, לחשב את הפטור הצפוי ולבחון מספר אפשרויות. תכנון מדויק יכול להפחית את המס על הקצבה ולמנוע החלטה שקשה לשנות לאחר הגשת הבקשה.

תיקון 190 מאפשר, בתנאים מסוימים, לבני 60 ומעלה להפקיד כסף פנוי בקופת גמל וליהנות מניהול השקעות, מעבר בין מסלולים ללא אירוע מס ואפשרויות משיכה בעלות מאפייני מס ייחודיים. לפני הפקדה חשוב לבדוק את גובה הקצבה, מטרת הכסף, טווח ההשקעה, רמת הסיכון ושיקולי הורשה. תיקון 190 אינו מתאים לכל אדם, ולכן נדרשת בדיקה אישית לפני קבלת החלטה.

להשקיע חכם – גם אתם יכולים!
תכנון פיננסי

בניית תוכנית פיננסית אחת שמחברת בין השקעות, פנסיה, מיסוי ותזרים.

החזרי מס

פקודת מס הכנסה (תשכ"א 1961) היא פקודת חוק שבאמצעותה נגבה תשלום מס מכל אזרח ותושב במדינת ישראל – שכיר או עצמאי. בכל סוף שנה קלנדרית (דצמבר)

קרן השתלמות

חיסכון לטווח בינוני וארוך עם מגוון מסלולי השקעה והטבות מס בהתאם לתנאים.

ניהול השקעות חכם

ניהול השקעות חכם מבוסס על פיזור סיכונים והתאמה אישית של התיק. הוא לוקח בחשבון את רמת הסיכון, הגיל, והמטרות שלך. כך ניתן להימנע מהפסדים מיותרים ולשמור על איזון. המטרה: למקסם תשואה מבלי לסכן את היציבות הכלכלית.

פוליסת חיסכון

חיסכון והשקעה גמישים עם מגוון מסלולים ונזילות, בהתאם לצרכים ולרמת הסיכון.

מדוע חשוב לכם להתחיל לתכנן את הפרישה כבר בגיל 50?
קופת גמל להשקעה

קופות הגמל ששימשו כמוצר לחיסכון פנסיוני ששווק על ידי גופי השקעות לעצמאים ולשכירים עברו שדרוג ושיפור בדמות מוצר חדש להשקעה, עם נזילות גבוהה והטבות מס לא מועטות.

רוצים הסבר מפורט יותר? שלחו לי הודעה

הצטרפו לשירות הניוז לייטר שלנו ותשארו מעודכנים בכל מה שקורה

אנחנו מכבדים את הפרטיות שלכם. עוגיות למדידה ולשיווק יופעלו רק בהסכמתכם. ניתן לשנות את הבחירה בכל עת. מדיניות פרטיות