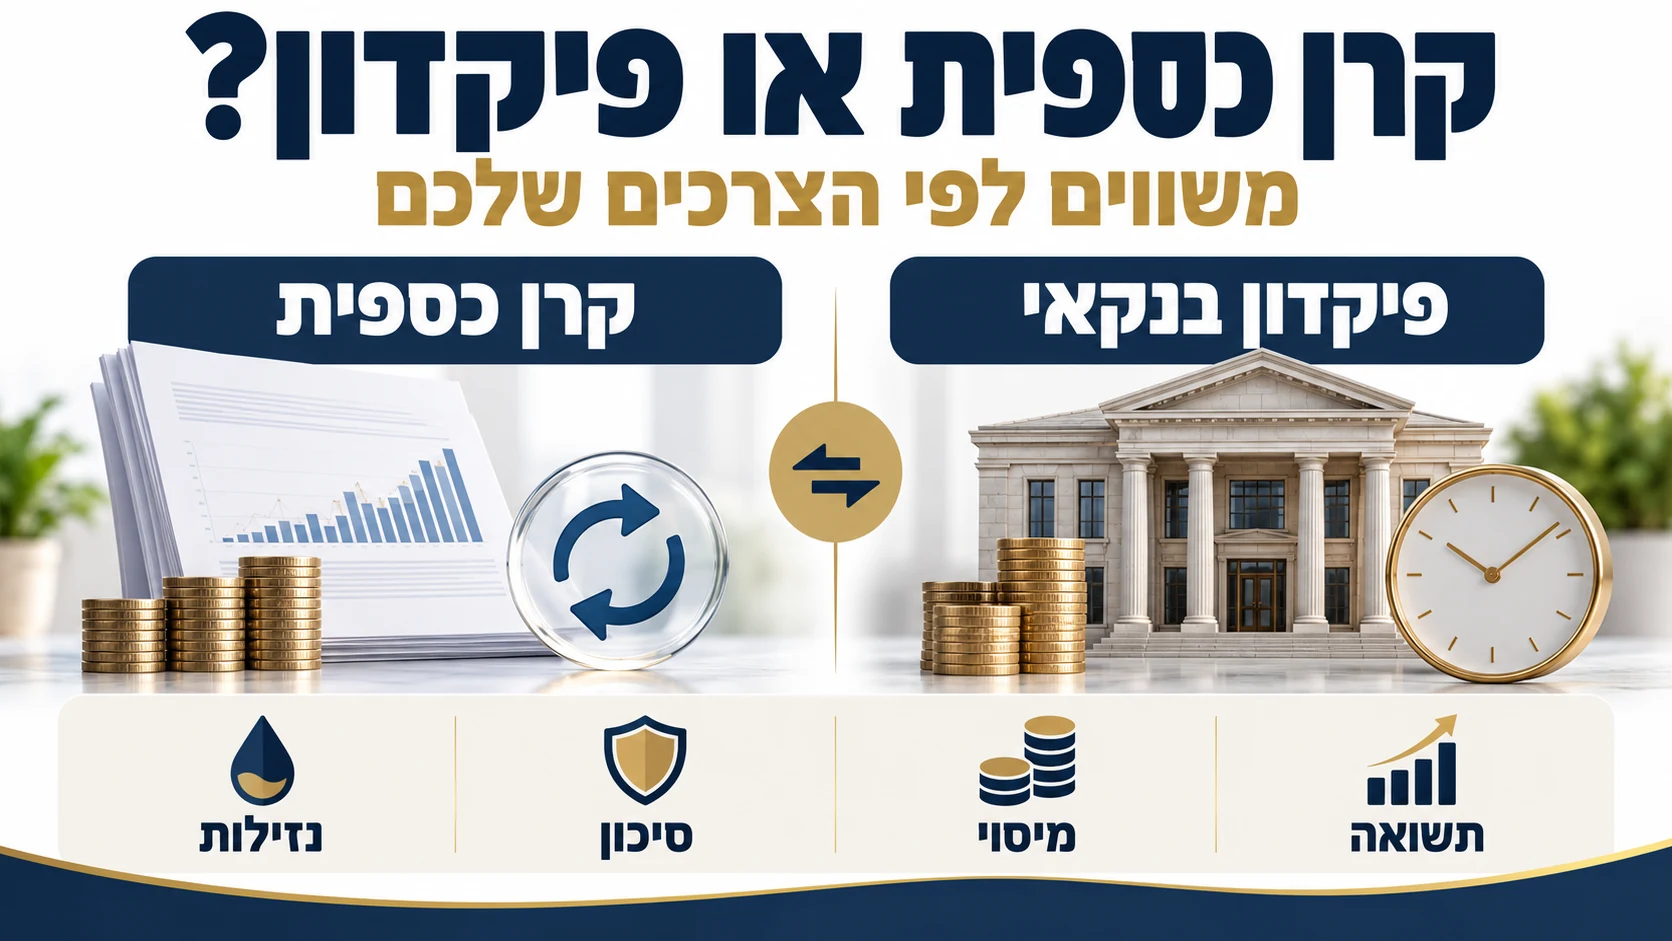
תשובה קצרה: קרן כספית ופיקדון בנקאי נועדו שניהם לכסף קצר טווח, אבל הם שונים בנזילות, בדרך שבה נקבעת התשואה ובמיסוי. פיקדון שקלי לא צמוד ממוסה בשיעור 15% על הריבית. רווח בקרן כספית ממוסה כרווח הון בשיעור של עד 25%, על הרווח הריאלי. לכן ההשוואה "מה עדיף" תלויה בריבית, באינפלציה ובדמי הניהול, ולא בכותרת. פוליסת חיסכון היא כלי אחר, לטווח ארוך יותר.
קרן כספית או פיקדון: מה בעצם מדובר?
פיקדון בנקאי הוא הפקדת כסף בבנק לתקופה, בריבית שהבנק מציע. קרן כספית היא קרן נאמנות שמשקיעה בנכסים קצרי טווח כמו פיקדונות, אג"ח ממשלתי קצר ומזומן. לפי הוראת רשות ניירות ערך משנת 2024, בקרן כספית רגילה (שאינה קרן מועדים קבועים) משך החיים הממוצע של כלל הנכסים לא יעלה על 90 ימים, ובקרן כספית ללא קונצרני לא יוחזקו ניירות ערך שהוצאו שלא בידי המדינה. עם זאת, הרשות מציינת שבתחום "שוק הכסף" מדובר בנכסים נזילים קצרי טווח, בעלי סיכון אשראי נמוך.
ברקע, הרשות כתבה בהוראה שהעלאות ריבית של בנק ישראל אינן מגולגלות במלואן לפיקדונות המוצעים לציבור, בעיקר לפיקדונות קצרים משנה. זו אחת הסיבות שהשוואה בין החלופות שווה: הכסף שמונח בעו"ש או בפיקדון בריבית נמוכה עשוי להניב פחות.
איך ממסים כל אפיק?
- פיקדון שקלי לא צמוד: לפי סעיף 125ג(ג) לפקודת מס הכנסה, ריבית על נכס שאינו צמוד למדד ממוסה בשיעור של 15% בהכנסתו של יחיד. הכלל הכללי בסעיף 125ג(ב) הוא שיעור שלא יעלה על 25%.
- פיקדון צמוד מדד: לפי מדריך רשות המסים (2024) ופסיקה, הריבית על פיקדון הצמוד במלואו למדד ממוסה בשיעור 25%.
- קרן כספית: לפי סעיף 91(ב) לפקודה, יחיד חייב במס על רווח הון ריאלי בשיעור שלא יעלה על 25%, ולפי סעיף 125ב(ב), רווחים שחילק מנהל קרן נאמנות פטורה ליחיד חייבים בשיעור של 25%. בפועל המס משולם בדרך כלל במימוש היחידות. כללי המס בפועל תלויים בסוג הקרן ובנסיבות, ולכן יש לבדוק אותם מול הבנק או רואה חשבון.
דוגמה מספרית: איך האינפלציה משנה את התמונה
נניח שמשקיעים 100,000 ₪ לשנה, והמספרים להמחשה בלבד:
- פיקדון שקלי לא צמוד בריבית 4.0%: ריבית 4,000 ₪, מס 15% הוא 600 ₪, נטו 3,400 ₪.
- קרן כספית בתשואה של 3.9% לאחר דמי ניהול, ואינפלציה של 2.5%: רווח 3,900 ₪, רווח ריאלי 1,400 ₪ (3,900 פחות 2,500), מס 25% הוא 350 ₪, נטו 3,550 ₪.
- אותה קרן, אם האינפלציה 0.5%: רווח ריאלי 3,400 ₪ (3,900 פחות 500), מס 850 ₪, נטו 3,050 ₪.
המסקנה: כשהאינפלציה גבוהה, ההגנה של "רווח ריאלי" משפרת את הקרן. כשהאינפלציה נמוכה, הפיקדון השקלי הלא צמוד יכול לצאת עדיף. כמו כן, חישוב אמיתי צריך לכלול את ההצמדה בפועל, את התשואה בפועל של הקרן ואת דמי הניהול, ולכן הדוגמה מציגה סדר גודל בלבד.
נזילות, סיכון ונוחות
- נזילות: קרן כספית בדרך כלל ניתנת לפדיון בתוך ימי עסקים, בעוד שפיקדון נקשר לתקופה, ופדיון מוקדם עלול לשמוט ריבית. התנאים משתנים, ולכן כדאי לבדוק אותם בתקנון הקרן ובתנאי הפיקדון.
- סיכון: לקרן כספית יש תנודתיות נמוכה אך אין לה הבטחת תשואה. התשואה משתנה לפי הנכסים בקרן.
- עלות: בקרן יש דמי ניהול שמופחתים מהתשואה, ובפיקדון הבנק קובע את הריבית.
- פשטות: פיקדון פשוט להבנה, וקרן דורשת בחירה של קרן ובדיקת עלות.
איפה פוליסת חיסכון נכנסת לתמונה?
פוליסת חיסכון היא מוצר ביטוחי להשקעה לטווח בינוני וארוך, לא תחליף ל"חניית כסף" לכמה חודשים. כדאי להשוות אותה לקרן כספית רק אם יש אופק של שנים, ואז להתייחס גם לדמי הניהול, למסלול ההשקעה ולהטבות מס אפשריות. למידע נוסף על ההבדלים, ראו פוליסת חיסכון או קופת גמל להשקעה, השוואה בין פקדון לפוליסת השקעה ועמוד פוליסת חיסכון.
| אפיק | אופק מתאים | נזילות | מס (כללי) |
|---|---|---|---|
| פיקדון שקלי | קצר עד בינוני | לפי תנאי הפיקדון | 15% על הריבית (לא צמוד) |
| קרן כספית | קצר | גבוהה בדרך כלל | 25% על רווח ריאלי |
| פוליסת חיסכון | ארוך | לפי תנאי הפוליסה | בכפוף לדין ולמבנה המוצר |
מתי כל אפיק מתאים?
- פיקדון מתאים למי שיודע בדיוק לכמה זמן הכסף פנוי ורוצה ריבית ידועה מראש, בלי תנודתיות. חשוב לבדוק שהריבית שמוצעת תחרותית, כי הרשות מציינת פערים בין הריבית שמוצעת ללקוחות לבין ריבית בנק ישראל.
- קרן כספית מתאימה למי שמחפש נזילות וגמישות בתזמון, ומוכן לכך שהתשואה משתנה. כדאי לוודא את דמי הניהול ואת מדיניות ההשקעה של הקרן.
- פוליסת חיסכון מתאימה לכסף שאין בו שימוש בטווח הקצר, ולמי שרוצה מסגרת ארוכת טווח עם מסלולי השקעה.
טעויות נפוצות
- להשוות תשואה ברוטו במקום נטו. אחרי מס ודמי ניהול התמונה משתנה, כפי שרואים בדוגמה לעיל.
- להניח שקרן כספית מבטיחה תשואה. היא נמוכה בסיכון, אך אינה מוגנת מתנודות.
- להשאיר כסף עודף בעו"ש. אם הכסף לא נחוץ בטווח הקצר, כדאי לבדוק אם אפשר לקבל עליו תשואה גבוהה יותר.
- לבלבל בין כסף לחירום לבין כסף להשקעה. לכל אחד אופק אחר, ולכן גם כלי אחר.
כדי לקבל החלטה טובה, כדאי לרשום ליד כל אפיק את אותם נתונים: ריבית או תשואה צפויה, דמי ניהול, מס, זמן הפדיון והסיכון. טבלה פשוטה כזו חושפת מהר אם ההבדל בין האפיקים הוא עניין של כמה עשרות שקלים בשנה, או של סכום שמצדיק את המאמץ של מעבר.
איך בוחרים?
- קובעים אופק. חודשים, שנה או כמה שנים.
- בודקים את הריבית בפועל. לא רק מה שמוצג בפרסום, אלא גם הריבית שמוצעת לכם.
- משווים נטו. אחרי מס ודמי ניהול.
- בודקים סיכון ונזילות. מה קורה אם צריך את הכסף מוקדם.
- לא מחליטים על סמך כותרת. כך גם באפיקים אחרים, כמו גמל להשקעה או פקדון בבנק.
שאלות נפוצות
האם הריבית בפיקדון זהה לכולם?
לא. הרשות מציינת שיש פערים בין הריבית הממוצעת לריבית החציונית, ושלקוחות גדולים וחזקים יותר מקבלים לעיתים תנאים טובים יותר. לכן כדאי לבקש הצעה ולהשוות, ולא להסתפק בריבית ברירת המחדל.
האם קרן כספית בטוחה כמו פיקדון?
לא בהכרח. היא מוגדרת כנמוכת סיכון, אך אין לה הבטחת תשואה והתשואה משתנה. בפיקדון, הריבית נקבעת מראש.
איזה אפיק ממוסה פחות?
תלוי. פיקדון שקלי לא צמוד ממוסה ב-15% על הריבית, וקרן כספית ב-25% על הרווח הריאלי. לכן האינפלציה והתשואה קובעות את התוצאה.
האם אפשר להשתמש בקרן כספית כקרן חירום?
בדרך כלל קרנות כספיות נזילות, אבל התשואה אינה מובטחת. כדאי לבדוק את תנאי הפדיון של הקרן.
מה ההבדל בין קרן כספית לפוליסת חיסכון?
קרן כספית לטווח קצר, ופוליסת חיסכון לטווח ארוך, עם מבנה ביטוחי ודמי ניהול משלה.
איך לוודא את שיעורי המס?
מול רשות המסים, הבנק או רואה חשבון, כי השיעורים וההצמדה משפיעים על התוצאה.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: הוראת רשות ניירות ערך למנהלי קרנות בדבר קרן כספית (2024), פקודת מס הכנסה (סעיפים 91(ב), 125ב ו-125ג). יש לאמת שיעורי מס ונסיבות אישיות מול רשות המסים או רואה חשבון.