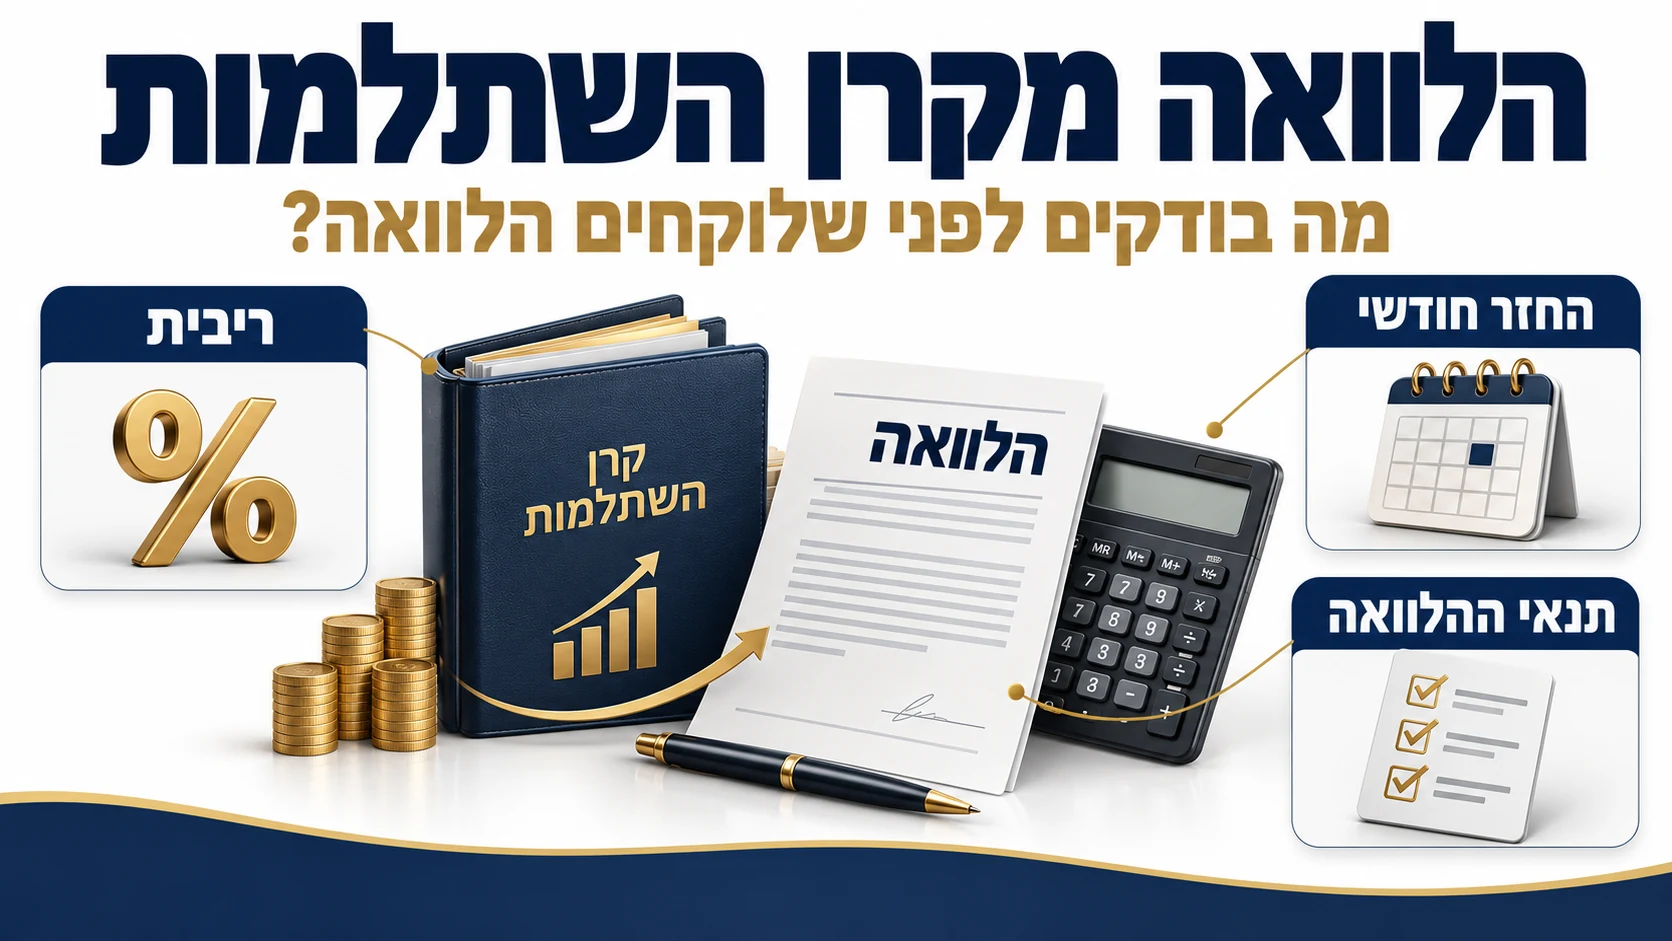
תשובה קצרה: משיכה מקרן השתלמות לפני תום ותק של שש שנים עלולה לפגוע בהטבת המס ולהוביל לחבות במס. הלוואה מהקרן היא חוב שמחזירים עם ריבית, ולא משיכת כספים, אבל היא כפופה למגבלות ולתנאי הגוף המנהל. לפי חוזר גופים מוסדיים של רשות שוק ההון (2016), ההלוואה לעמית בקרן השתלמות מוגבלת לתקרה של 50% מהצבירה כנגד כספים לא נזילים, ובכל מקרה לתקופה של עד שבע שנים. לפני שבוחרים, צריך לבדוק את התנאים בפועל מול הקרן.
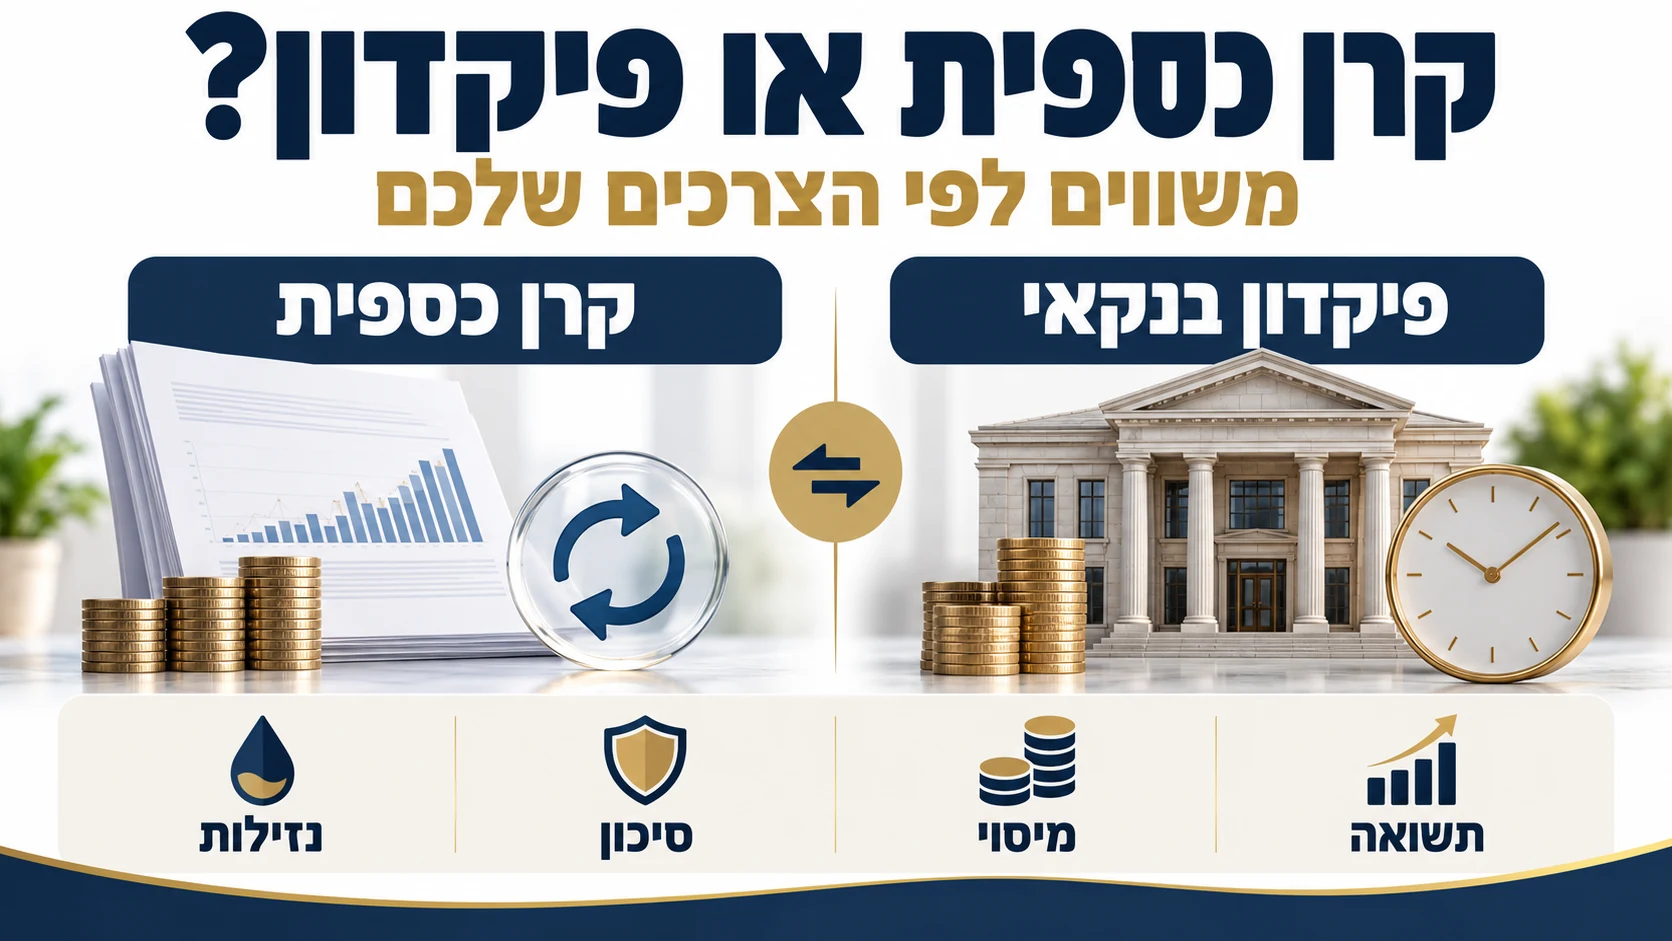
הלוואה מקרן השתלמות או משיכה: מה ההבדל?
בשתי האפשרויות מקבלים כסף מהקרן, אבל ההשלכות שונות לחלוטין:
- משיכה מוציאה את הכסף מהחיסכון. מי שמושך לפני שעברו שש שנים, בלי עילה חריגה, עלול לאבד את ההטבה בהפקדות ובפטור ממס הרווחים.
- הלוואה ניתנת כנגד יתרת החיסכון, והחיסכון עצמו נשאר רשום. מדובר בחוב שמחזירים בתשלומים עם ריבית, ולא במשיכת כספים.
הטבות המס שבסיכון
לפי ניתוח של אגף הכלכלן הראשי במשרד האוצר (אוקטובר 2025), הטבות המס בקרן השתלמות כוללות פטור ממס הכנסה על הפקדות המעסיק, דחיית מס בשינוי הרכב הנכסים ופטור ממס רווחי הון במשיכה לאחר ותק של שש שנים, או במקרים חריגים: משיכה לאחר שלוש שנים למטרת השתלמות, הגעה לגיל פרישה או פטירה. משיכה מוקדמת בלי אחד מהמקרים האלה מוותרת על ההטבה. הנתונים המספריים של המס במקרה כזה נקבעים לפי הדין ותלויים בתנאים האישיים, ולכן יש לבדוק אותם מראש.
מה אומרות הוראות רשות שוק ההון על הלוואות לעמיתים?
בחוזר גופים מוסדיים 2016-9-17, שמגדיר כללי השקעה לגופים מוסדיים, נקבעו התנאים הבאים להלוואה לעמית כנגד חיסכון שצבר (למעט מרכיב הפיצויים):
- הלוואה כנגד כספים נזילים: עד 80% מהסכום העומד לזכות העמית בעת מתן ההלוואה.
- הלוואה לעמית כנגד כספים לא נזילים בקרן השתלמות: עד 50% מהסכום העומד לזכותו בקרן.
- הלוואה כנגד כספים אחרים: עד 30%.
- תקופה של עד שבע שנים.
- הלוואה בתנאים מסחריים רגילים ולפי נוהל של ועדת ההשקעות של הגוף.
- ריבית או הפרשי הצמדה וריבית שאינם נמוכים מהשיעור שהגוף מקבל על הלוואות דומות.
- התחייבות בכתב של העמית לסלק את התשלומים, ואפשרות לפירעון מוקדם בתנאים דומים להלוואות דומות.
חשוב: הנוסח שנבדק פורסם ב-2016, והגופים רשאים לקבוע תנאים מחמירים יותר, לכן ההלוואה אינה זכות אוטומטית, וצריך לוודא מול הקרן אם היא מציעה אותה, באילו תנאים ולכמה זמן. כל הלוואה דורשת גם בדיקת יכולת החזר.
דוגמה מספרית
נניח שיש צבירה של 150,000 ₪ בקרן שטרם עברה את תקופת הוותק, ולכן הכספים אינם נזילים. לפי הכלל של 50%, ההלוואה המרבית היא 75,000 ₪ (150,000 × 50%).
נניח ריבית של 6% בשנה (להמחשה בלבד), החזר ל-5 שנים בתשלומים חודשיים שווים. התשלום החודשי הוא כ-1,450 ₪, וסך ההחזר כ-87,000 ₪, כלומר כ-12,000 ₪ ריבית. כדי להבין את העלות האמיתית, צריך לבדוק את הריבית בפועל, את ההצמדה אם קיימת ואת העמלות. לעומת זאת, משיכה של אותם 75,000 ₪ לפני תום ותק עלולה לחייב במס ולהקטין את ההטבה על הצבירה כולה. בפועל החישוב אישי, וההפרש בין החלופות יכול להיות גדול או קטן, לפי מדרגת המס, הוותק ומועד המשיכה.
גם כשההלוואה אפשרית, חשוב להבחין בין מה שהרגולציה מתירה לבין מה שהקרן בפועל מציעה: הגוף המנהל אינו חייב לתת הלוואה בכל מקרה, והוא בוחן את יכולת ההחזר של העמית כמו כל מלווה אחר.
איך בוחרים בין הלוואה, משיכה וחלופות?
- בודקים ותק. אם עברו שש שנים, משיכה פטורה ממס רווחי הון, וההשוואה בין הלוואה למשיכה משתנה. אם לא, כל דרך כרוכה בעלות.
- בודקים לאיזה צורך צריך את הכסף. צורך חד פעמי וקצר, או יעד ארוך שאפשר לממן בדרך אחרת.
- משווים לחלופות. הלוואה בנקאית, משכנתא או מקורות נזילים אחרים. לעיתים הריבית בחלופות נמוכה יותר.
- מחשבים את העלות הכוללת. ריבית, הצמדה אם קיימת, עמלות ותקופת ההחזר.
- בודקים את התקנון. האם יש עמלת פתיחה, האם אפשר לפרוע מוקדם ומה קורה אם מפסיקים לשלם.
כשמדובר בקרן שנועדה לפרישה, כדאי לשקול גם את ההשפעה על התכנון כולו. הרחבה על ההטבות ועל בחירת מסלול באיך בוחרים נכון קרן השתלמות ומסלול השקעה.
בשורה התחתונה, אין תשובה אחת ל"מה עדיף". מי שעבר שש שנים ורוצה את הכסף, עשוי למצוא שמשיכה פשוטה ופטורה. מי שלא עבר, ויש לו צורך זמני, יבדוק האם הלוואה משמרת את ההטבה במחיר סביר. ומי שיש לו חלופה זולה בחוץ, אולי לא יצטרך לגעת בקרן. מה שחשוב הוא לקבל את ההחלטה אחרי השוואה במספרים, ולא לפי תחושה.
שאלות שכדאי לשאול את הקרן לפני החלטה
- האם הקרן מציעה הלוואות לעמיתים, ובאילו מסלולים?
- מהו שיעור ההלוואה המרבי מהצבירה, ומה נחשב אצלה "כספים נזילים"?
- מהי הריבית, האם היא קבועה או משתנה, והאם יש הצמדה?
- מה לוח הסילוקין, ומה קורה אם אני מפגר בתשלום?
- האם אפשר לפרוע מוקדם, ובאילו תנאים?
- האם ההלוואה משפיעה על הוותק, על הפטור או על האפשרות למשוך בהמשך?
כדאי לבקש את התשובות בכתב, ולבדוק אותן מול התקנון ומסמך תנאי ההלוואה. הסיבה פשוטה: לפי הוראות רשות שוק ההון קיימים רק תנאי מסגרת, והפרטים נקבעים בנוהל של כל גוף.
טעויות נפוצות
- להתייחס להלוואה כ"כסף חינם". יש ריבית, התחייבות בכתב ויכולת החזר שנבדקת.
- למשוך מוקדם בלי לבדוק עילה חריגה. אם יש מטרת השתלמות או גיל פרישה, ייתכן שהתנאים שונים.
- לא להשוות לחלופה בנקאית. לעיתים ריבית בנקאית נמוכה יותר, ולעיתים לא.
שאלות נפוצות
האם הלוואה מקרן השתלמות נחשבת למשיכה?
לא. הלוואה היא חוב שמחזירים, ולא משיכת כספים. אבל התנאים וההשלכות תלויים בתקנון הקרן ובדין, וכדאי לוודא אותם.
כמה אפשר לקבל כהלוואה?
לפי חוזר רשות שוק ההון משנת 2016, לעמית בקרן השתלמות כנגד כספים לא נזילים עד 50% מהצבירה, וכנגד כספים נזילים עד 80%. הגוף המנהל רשאי להחמיר.
לכמה זמן ניתנת הלוואה?
לפי אותו חוזר, עד שבע שנים.
האם יש ריבית?
כן. הריבית אינה נמוכה מהשיעור שהגוף מקבל על הלוואות דומות, ולכן שווה להשוות אותה לחלופות.
מה קורה אם מושכים לפני שש שנים?
אם אין עילה חריגה, ההטבות במס עלולות להישלל. המסקנה המספרית תלויה במקרה האישי. כדאי לבדוק עם גורם מקצועי לפני כל משיכה. מידע נוסף בעמוד קרן השתלמות ובמאמר מסלולי השקעה בקרן השתלמות.
רוצים לבדוק איך זה נראה במקרה שלכם? בשיחה קצרה עם גילי סער נבחן את הנתונים האישיים, את החסכונות ואת האפשרויות הרלוונטיות, ונבנה סדר פעולות. לתיאום שיחת Zoom או ליצירת קשר.
המידע במאמר הוא מידע כללי בלבד, נכון למועד הכתיבה (2026), ואינו מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה אישית של מצבכם. כללי המס והפנסיה משתנים, וההחלטה צריכה להתבסס על נתונים עדכניים ועל מסמכי הגוף המנהל. מקורות: חוזר גופים מוסדיים 2016-9-17 של רשות שוק ההון (כללי השקעה), ניתוח אגף הכלכלן הראשי במשרד האוצר בנושא קרנות השתלמות (אוקטובר 2025). הנוסח שנבדק מ-2016 ויש לוודא עדכניות מול הגוף המנהל.