האם כדאי להקדים את הפרישה: גלו את ההשלכות המפתיעות!
כולנו מכירים את החלום הזה. אתם יושבים במשרד, מסתכלים על השעון, ומדמיינים את היום שבו לא תצטרכו יותר לקום בבוקר לקול המעצבן של השעון המעורר.


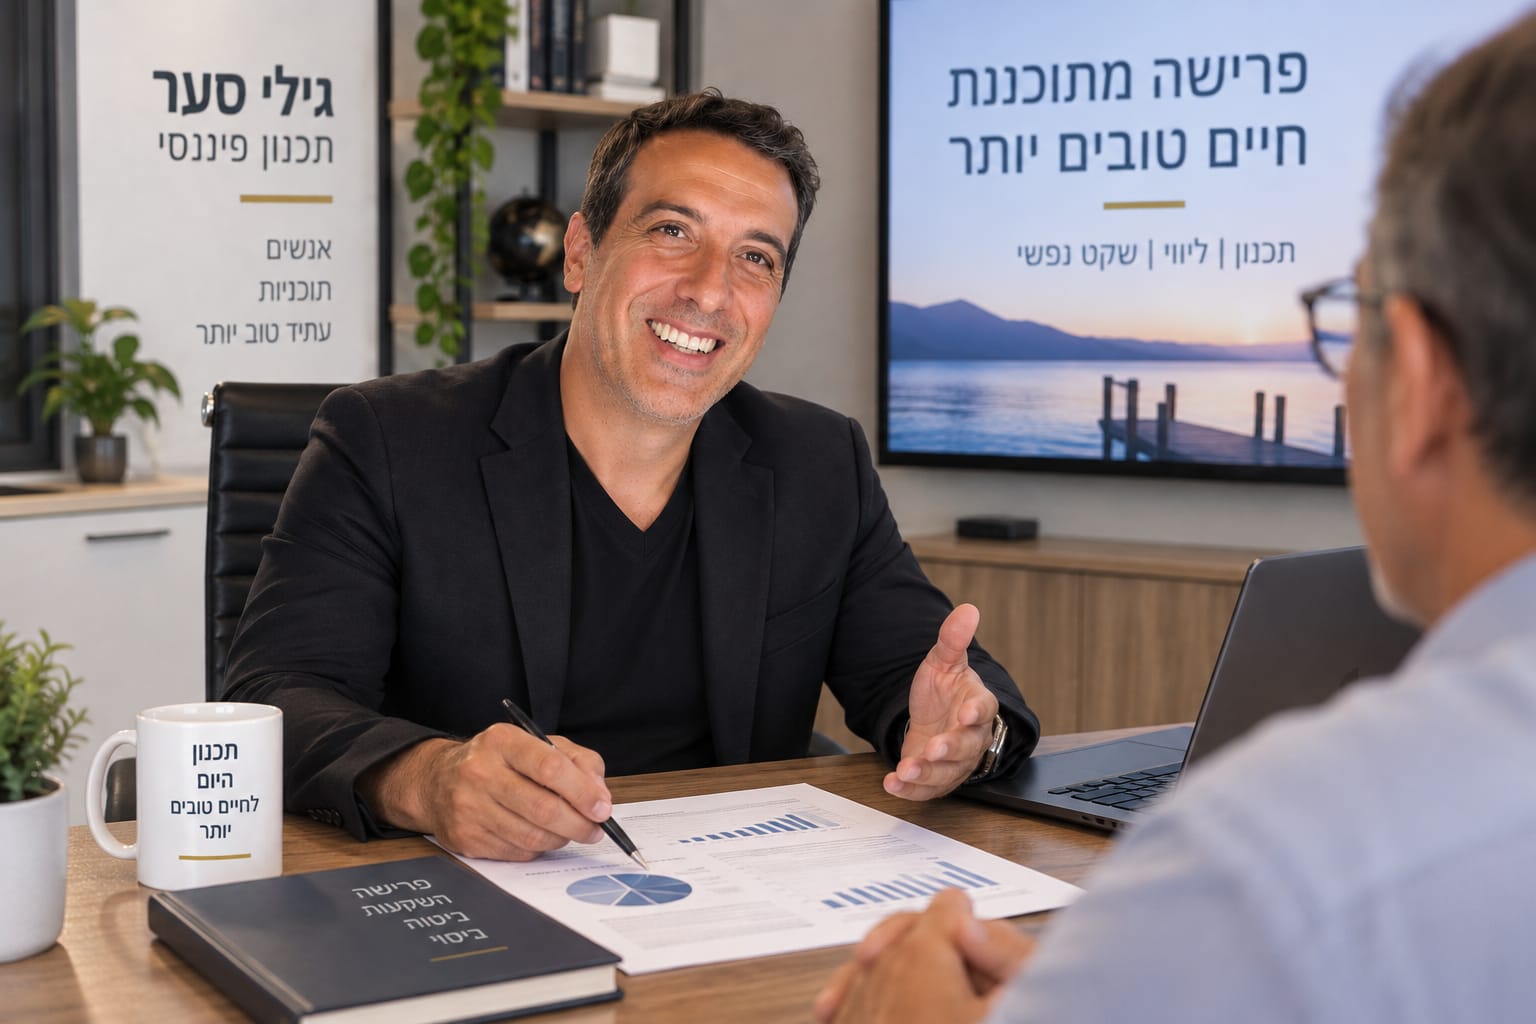
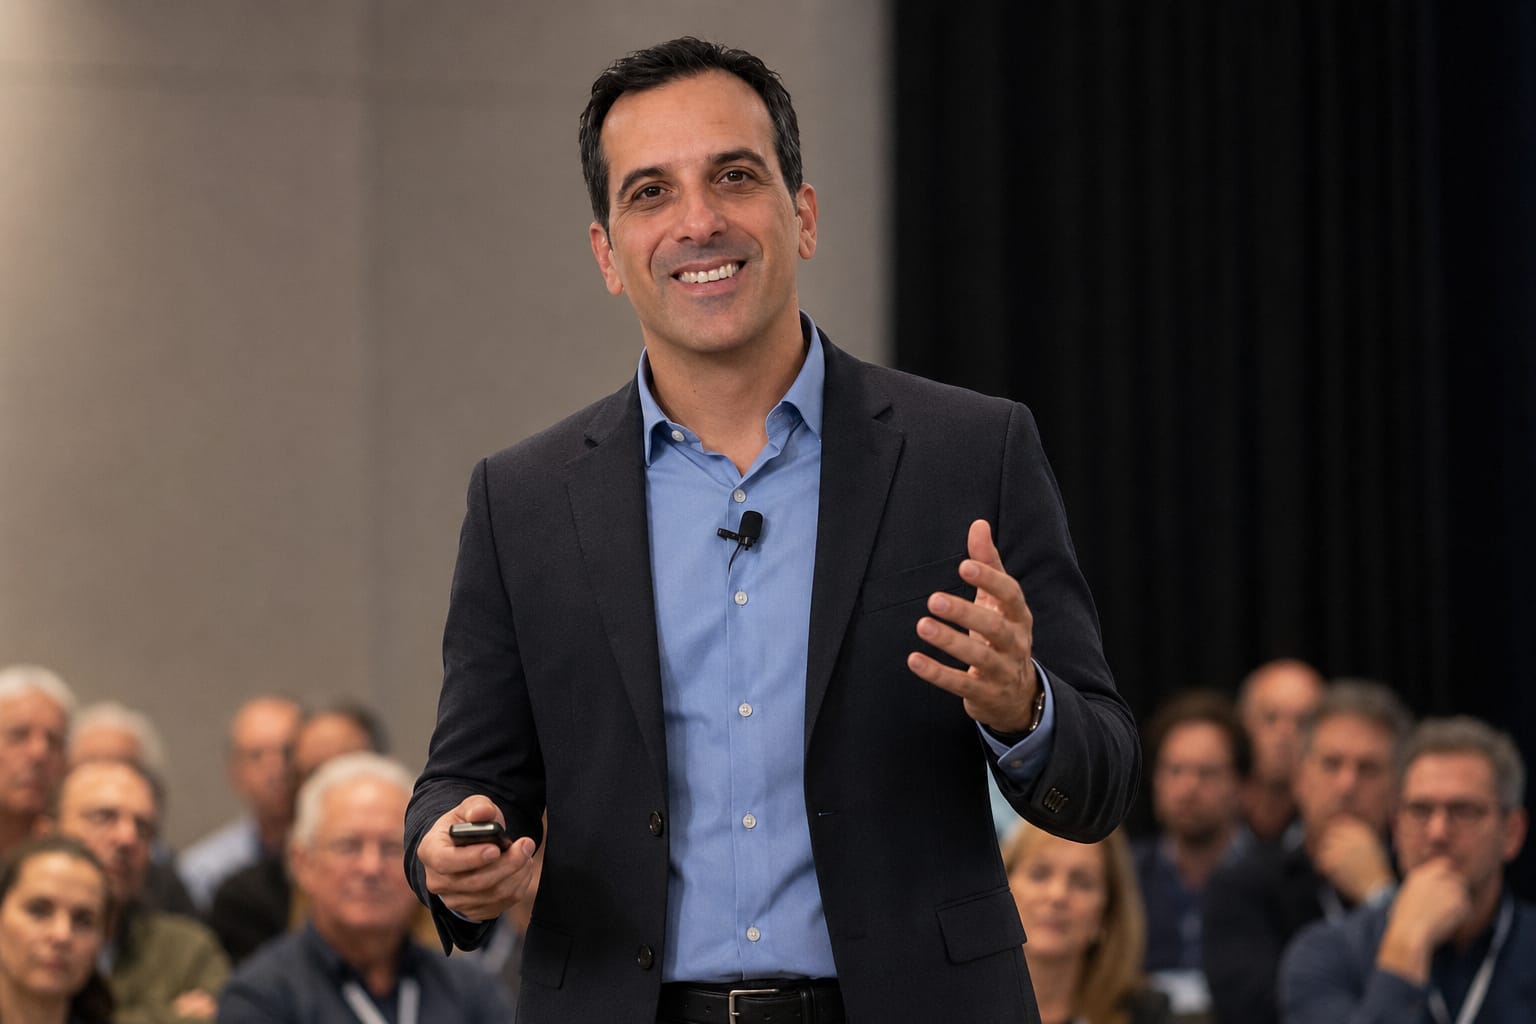
גילי סער – מומחה לתכנון פיננסי, ליווי ומיצוי זכויות פנסיוניות בעת סיום עבודה ופרישה בהתאמה אישית.
בעל תואר B.A בכלכלה עם התמחות במימון, רישיון סוכן ביטוח וניסיון של מעל 20 שנים בהובלת שכירים בארגונים, עצמאים, בעלי שליטה וגמלאים אל ביטחון כלכלי ושקט פיננסי .
במהלך השנים פגשתי מאות לקוחות – כולם אנשים אחראיים, חכמים, עם חיסכון פנסיוני ופיננסי שצברו בעבודה קשה. ובכל זאת, שלוש שאלות חוזרות כמעט תמיד:
איך אני יודע אם מה שחסכתי יספיק לי בפנסיה?
למה אני לא מבין איפה הכסף שלי ואיך הוא מתנהל?
אילו פעולות צריך לעשות כבר עכשיו בשביל להגיע לפנסיה גבוהה יותר?
זה לא שאתה לא מבין פיננסים. אתה פשוט לא אמור לדעת לבד איך לנהל קופות, לתכנן מסים, או לבחור את הקצבה הנכונה מתוך עשרות אפשרויות.
🔹 סדר ובהירות – ממפה את כל הקופות, מרכז נתונים לדוח ברור אחד, ומתרגם שפה
בירוקרטית לשפה אנושית.
🔹 תכנון חכם – בונה איתך אסטרטגיה אישית לפרישה וניהול אחראי של השקעות וחסכונות התא המשפחתי.
🔹 שליטה בכסף – אתה מבין איפה כל שקל נמצא, איך הוא מושקע, וכמה הוא צפוי להניב.
תכנון פרישה נכון מחבר בין הפנסיה, החסכונות, מענקי הפרישה והטבות המס לתוכנית אחת ברורה. בתהליך נבדוק מה צפויה להיות ההכנסה החודשית, כיצד נכון לקבל את הכספים, אילו פטורים ניתן לנצל ואיך לנהל את החסכונות לאחר סיום העבודה. המטרה היא להימנע מטעויות, להפחית מס ולבנות הכנסה שמתאימה לצרכים ולמטרות שלכם לאורך שנות הפרישה.
קיבוע זכויות הוא הליך מול רשות המסים שבאמצעותו קובעים כיצד לנצל את הפטור ממס על קצבת הפנסיה ועל היוון כספים פנסיוניים. לפני הגשת טופס 161ד חשוב לבדוק מענקי פרישה ופיצויים שנמשכו בעבר, לחשב את הפטור הצפוי ולבחון מספר אפשרויות. תכנון מדויק יכול להפחית את המס על הקצבה ולמנוע החלטה שקשה לשנות לאחר הגשת הבקשה.
תיקון 190 מאפשר, בתנאים מסוימים, לבני 60 ומעלה להפקיד כסף פנוי בקופת גמל וליהנות מניהול השקעות, מעבר בין מסלולים ללא אירוע מס ואפשרויות משיכה בעלות מאפייני מס ייחודיים. לפני הפקדה חשוב לבדוק את גובה הקצבה, מטרת הכסף, טווח ההשקעה, רמת הסיכון ושיקולי הורשה. תיקון 190 אינו מתאים לכל אדם, ולכן נדרשת בדיקה אישית לפני קבלת החלטה.
אם הייתי אומר לכם שכלקוחות שלי אתם תוכלו להגדיר מהן המטרות והיעדים שלכם, מה תהיה הקצבה שלכם ושל בני או בנות הזוג , כמה לתת לילדים ובאיזה אופן , ויותר מזה לעמוד במטרות האלה על ידי תכנון ושימוש נכון בתזרים המזומנים (הוצאות, הכנסות ,נדל"ן והשקעות).
קופות הגמל ששימשו כמוצר לחיסכון פנסיוני ששווק על ידי גופי השקעות לעצמאים ולשכירים עברו שדרוג ושיפור בדמות מוצר חדש להשקעה, עם נזילות גבוהה והטבות מס לא מועטות.
קרן השתלמות היא מוצר החיסכון הטוב ביותר שקיים , בזכות הטבות מס משמעותיות, ניהול כספים איכותי ועלויות נמוכות יחסית. ריכזנו כאן את כל מה שאתם באמת צריכים לדעת על קרנות השתלמות, כדי שתוכלו לבחור קרן השתלמות הטובה ביותר עבורכם
לצד קופת הגמל להשקעה חברות הביטוח השיקו אף הן מוצר פיננסי המעניק הטבות מס רבות. הוא מכונה "פוליסת חיסכון" , הציבור מנהל כיום מעל 90 מיליארד ₪. מוצר זה מיועד להשקעות לטווח קצר ובינוני ומעניק לחוסכים תשואה שוטפת לאורך כל תקופת החיסכון.
ניהול השקעות חכם מבוסס על פיזור סיכונים והתאמה אישית של התיק. הוא לוקח בחשבון את רמת הסיכון, הגיל, והמטרות שלך. כך ניתן להימנע מהפסדים מיותרים ולשמור על איזון. המטרה: למקסם תשואה מבלי לסכן את היציבות הכלכלית.
פקודת מס הכנסה (תשכ"א 1961) היא פקודת חוק שבאמצעותה נגבה תשלום מס מכל אזרח ותושב במדינת ישראל – שכיר או עצמאי. בכל סוף שנה קלנדרית (דצמבר)
שקיפות ואמינות – מידע מקצועי ומדויק שמעניק ביטחון בקבלת החלטות. התאמה אישית – פתרונות פיננסיים ופנסיוניים מותאמים לצרכי הלקוח. מומחיות בתכנון פרישה – שילוב פתרונות מתקדמים במיסוי וחיסכון לעתיד בטוח. ליווי מלא ויחס אישי – תמיכה מקצועית לאורך כל הדרך מול גופים פיננסיים ורשויות.
בין לקוחותנו נמנים ארגונים ומוסדות כגון: עובדים וגמלאים תעשייה אווירית, דלתא, עובדי כללית, עובדי מדינה, צ'יק פוינט, חברת חשמל ועוד…


כולנו מכירים את החלום הזה. אתם יושבים במשרד, מסתכלים על השעון, ומדמיינים את היום שבו לא תצטרכו יותר לקום בבוקר לקול המעצבן של השעון המעורר.
אם הגעתם לכאן, כנראה שאתם נמצאים בצומת דרכים כלכלי מרתק. אתם קרובים לגיל פרישה, או שאולי כבר חציתם אותו, והמושג "תיקון 190" קופץ לכם מכל
רגע לפני שאתם פורשים מהעבודה, קורה משהו מעניין. אתם מסתכלים על המספרים שהצטברו לכם בקרן הפנסיה, בביטוח המנהלים, בקרנות ההשתלמות ובחסכונות הפרטיים. פתאום אתם מבינים
visibility_offהשבת את ההבזקים
titleסמן כותרות
settingsצבע רקע
zoom_outזום (הקטנה)
zoom_inזום (הגדלה)
remove_circle_outlineהקטנת גופן
add_circle_outlineהגדלת גופן
spellcheckגופן קריא
brightness_highניגודיות בהירה
brightness_lowניגודיות כהה
format_underlinedהוסף קו תחתון לקישורים
font_downloadסמן קישורים