הרבה אנשים בוחרים קרן השתלמות לפי השאלה:
"איזו קרן עשתה הכי הרבה תשואה?"
אבל זו לא בהכרח השאלה הראשונה שכדאי לשאול.
לפני שמסתכלים על טבלת תשואות, חשוב להבין מה מטרת הכסף, לכמה זמן הוא צפוי להישאר מושקע, מה רמת הסיכון שמתאימה לכם ואיך קרן ההשתלמות משתלבת עם הפנסיה, החסכונות ושאר ההשקעות שלכם.
אותו מסלול יכול להתאים לאדם אחד ולהיות פחות מתאים לאחר.
בנוסף, החיים משתנים וגם תנאי השוק משתנים. לכן בחירת מסלול השקעה אינה החלטה שעושים פעם אחת ושוכחים ממנה.
מה ההבדל בין מסלולי ההשקעה?
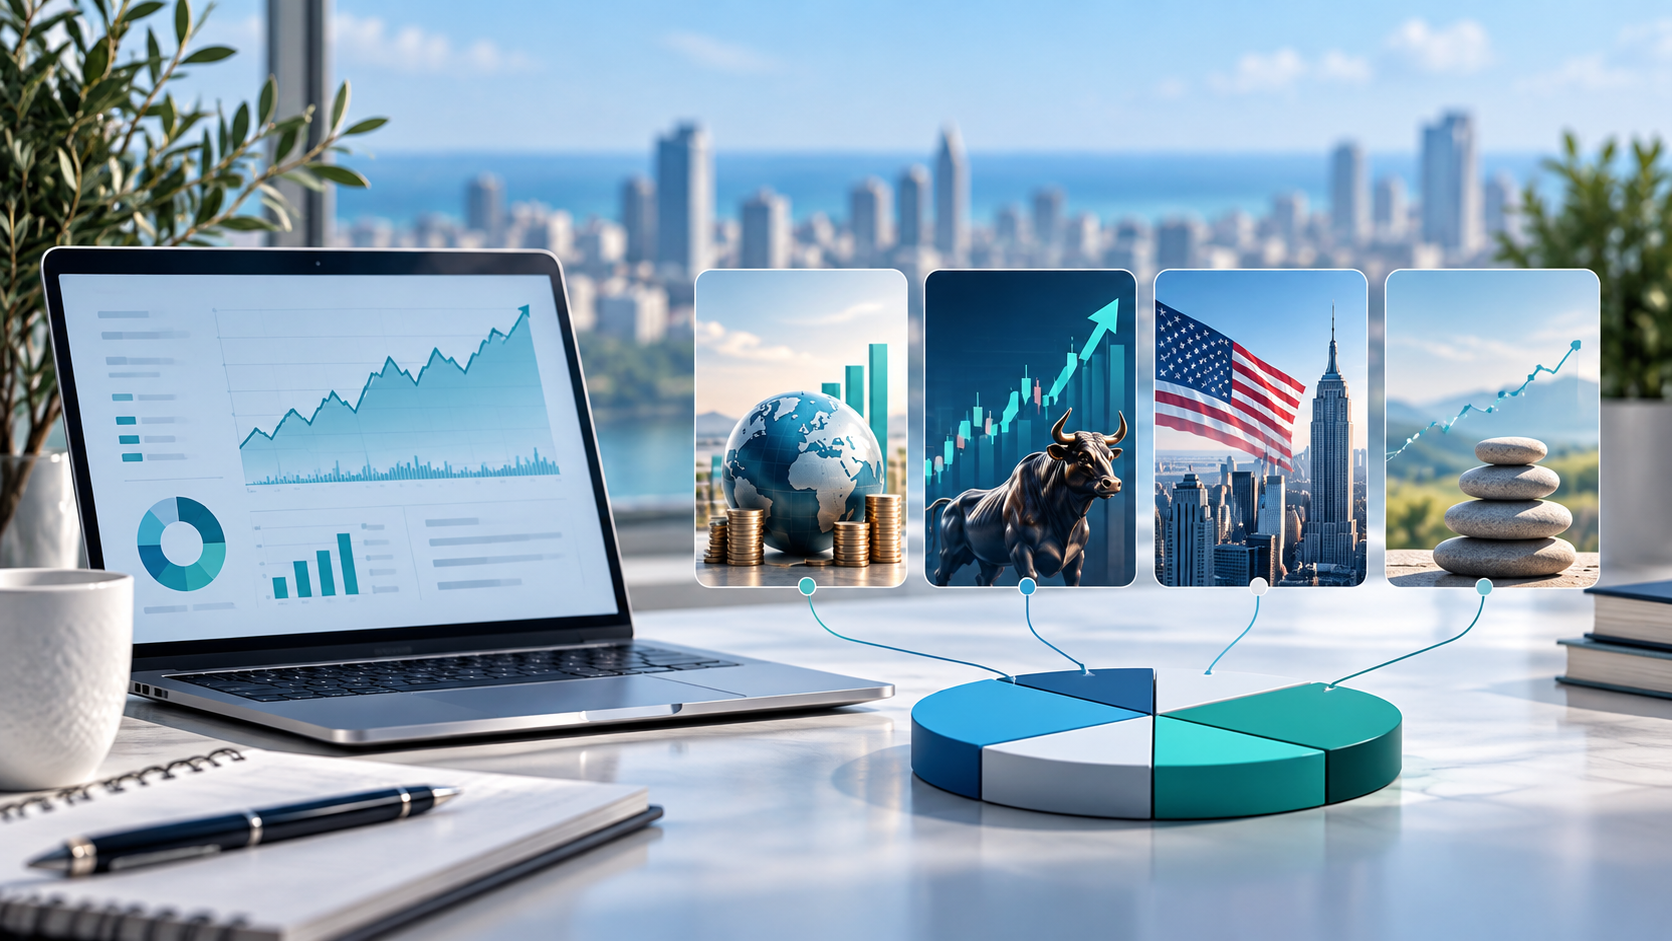
מסלול כללי
מסלול כללי משלב בדרך כלל מספר סוגי נכסים, כגון מניות, אג"ח ומזומן, ולעיתים נכסים נוספים.
היתרון הוא פיזור בין מספר אפיקי השקעה, אך חשוב לזכור שהמילה "כללי" אינה אומרת שכל המסלולים הכלליים זהים.
רמת החשיפה למניות, מדיניות ההשקעה ורמת הסיכון יכולות להיות שונות בין גופים ומסלולים.
מסלול מנייתי
במסלול מנייתי החשיפה למניות גבוהה יותר ולכן גם התנודתיות עשויה להיות גבוהה יותר.
בטווח ארוך חוסכים מסוימים יכולים לבחור לקחת יותר סיכון, אבל חשוב לבדוק לא רק את פוטנציאל התשואה אלא גם את היכולת להתמודד עם תקופות של ירידות.
מסלול שמתאים רק כשהשוק עולה אינו בהכרח מסלול שמתאים לכם.
מסלול עוקב S&P 500
מסלולים העוקבים אחר מדד S&P 500 הפכו בשנים האחרונות לפופולריים.
הם מאפשרים חשיפה למדד מרכזי של חברות גדולות בארצות הברית, אך חשוב להבין שמדובר בחשיפה ממוקדת יחסית לשוק האמריקאי ולא בכל שוק ההון העולמי.
לכן גם כאן לא נכון לבחור מסלול רק משום שהוא הציג תשואה גבוהה בתקופה מסוימת.
מסלול אג"ח
במסלולי אג"ח החשיפה למניות בדרך כלל נמוכה יותר, אך אין פירוש הדבר שהמסלול נטול סיכון.
שינויים בריבית, באינפלציה ובסיכון האשראי יכולים להשפיע גם על שווי השקעות באג"ח.
איך בוחרים מסלול השקעה בקרן השתלמות?
מבחינתי הבחירה מתחילה באדם — לא במדד.
בתהליך הליווי אני בוחן עם הלקוח בין היתר:
- מה מטרת הכסף
- מתי צפוי להשתמש בו
- מה גובה החיסכון הכולל
- אילו השקעות וחסכונות נוספים קיימים
- מה רמת הסיכון המתאימה
- האם צפוי צורך בנזילות
- מה הגיל והמרחק מפרישה
- האם כלל הנכסים כבר חשופים לאותה רמת סיכון
רק לאחר שמבינים את התמונה המלאה נכון להשוות בין המסלולים.
מה קורה כשהשוק משתנה?
אחד הערכים המרכזיים בליווי פיננסי הוא שמירה על תהליך מסודר גם בתקופות שבהן השווקים עולים או יורדים בחדות.
אחרי תקופה של עליות קל להרגיש שכדאי לקחת יותר סיכון.
אחרי ירידות חדות אנשים עלולים דווקא לרצות לעבור למסלול סולידי לאחר שהירידות כבר התרחשו.
בשני המקרים ההחלטה עלולה להיות מושפעת מרגש.
המטרה בליווי אינה לנחש מה יעשה השוק בחודש הבא ולא לנסות לתזמן כל שינוי.
המטרה היא לבצע בקרה תקופתית ולבדוק האם המסלול עדיין מתאים לתוכנית כאשר:
- השווקים השתנו משמעותית
- סביבת הריבית השתנתה
- מתקרבים לפרישה
- נוצר צורך בכסף
- סכום החיסכון גדל
- המצב המשפחתי או התעסוקתי השתנה
- רמת הסיכון הכוללת בתיק כבר אינה מתאימה
למה תשואות עבר אינן מספיקות?
טבלת תשואות היא כלי חשוב, אבל היא מתארת את מה שכבר קרה.
בבחירת מסלול כדאי לבחון גם:
- רמת הסיכון
- עקביות לאורך תקופות שונות
- מדיניות ההשקעה
- דמי הניהול
- הפיזור
- התאמה לשאר הנכסים והחסכונות
המסלול שהציג את התשואה הגבוהה ביותר בשנה האחרונה אינו בהכרח המסלול המתאים ביותר לשנים הבאות.
אפשר לעבור בין מסלולי השקעה?
בקרן השתלמות ניתן לעבור בין מסלולי השקעה בהתאם לכללי המוצר והגוף המנהל.
עצם האפשרות לבצע שינוי אינה אומרת שכדאי לשנות מסלול בכל פעם שהשוק עולה או יורד.
אני מעדיף שהחלטה על שינוי מסלול תתקבל כחלק מתכנון ובקרה ולא בגלל כותרת בעיתון או יום תנודתי בבורסה.
השורה התחתונה
אין מסלול השקעה אחד שהוא "הכי טוב".
יש מסלול שמתאים יותר או פחות למטרות, לטווח, למצב הפיננסי וליכולת להתמודד עם תנודתיות.
לכן בחירת מסלול השקעה בקרן השתלמות היא מבחינתי חלק מתכנון פיננסי רחב יותר ולא פעולה חד-פעמית.
רוצים לבדוק אם מסלול ההשקעה שלכם עדיין מתאים לכם?
בפגישת תכנון פיננסי נבחן את קרן ההשתלמות, הפנסיה והחסכונות שלכם כמכלול, את רמת הסיכון ואת טווח ההשקעה — ונבדוק האם המסלול הקיים עדיין מתאים למטרות ולתוכנית שלכם.
כלים להמשך בדיקה: שאלון פרופיל הסיכון, השוואת קרנות השתלמות ומידע על מכשירי השקעה.