אחד המשפטים שאני שומע לא מעט הוא:
"אני רק רוצה למשוך את הפיצויים."
אבל בפרישה כמעט שום החלטה אינה עומדת בפני עצמה.
משיכת פיצויים, התחלת קבלת קצבה, קיבוע זכויות, היוון או פריסת מס יכולים להשפיע זה על זה.
לכן תכנון מס בפרישה אינו רק ניסיון לבדוק כמה מס ישולם עכשיו, אלא להבין כיצד ההחלטות שמתקבלות היום משתלבות עם ההכנסה והמס לאורך שנות הפרישה.
מתחילים מתמונה מלאה
לפני שמקבלים החלטה אני מרכז עם הלקוח את הנתונים הרלוונטיים, ובהם:
- טפסי 161 ממקומות עבודה
- כספי פיצויים
- קרנות פנסיה
- ביטוחי מנהלים
- קופות גמל
- קצבאות קיימות
- מענקים ומשיכות שבוצעו בעבר
- הכנסות נוספות
- מועד הפרישה הצפוי
ללא התמונה המלאה קשה להבין את המשמעות של כל בחירה.
למה משיכת פיצויים דורשת בדיקה?
כספי פיצויים יכולים להיראות כמו כסף זמין שניתן פשוט למשוך.
אבל למשיכת פיצויים, ובפרט למענקי פרישה שנמשכו בפטור ממס, עשויה להיות השפעה על חישוב הפטור העתידי על הקצבה בהתאם לכללים ולנתונים האישיים.
לכן בתהליך התכנון אני לא בוחן רק:
"האם אפשר למשוך?"
אלא גם:
"מה המשמעות של ההחלטה ביחס לקצבה ולהכנסה העתידית?"
במקרה אחד משיכה יכולה להתאים, ובמקרה אחר שמירת הכסף במסגרת החיסכון עשויה להתאים יותר.
קיבוע זכויות
קיבוע זכויות הוא שלב מרכזי עבור פורשים הזכאים לכך.
במסגרת התהליך נבחן אופן ניצול הפטור ממס על הקצבה המזכה והחלטות נוספות הקשורות לפטור ולהיוון, בהתאם לכללים ולהיסטוריית הפרישה של האדם.
זו אחת הסיבות שלא נכון לבצע משיכות משמעותיות רק על בסיס החלטה נקודתית לפני שבוחנים את התמונה המלאה.
ומה לגבי פריסת מס?
במקרים המתאימים ניתן לבחון אפשרות לפריסת הכנסה חייבת בהתאם להוראות המס.
פריסה אינה פתרון שמתאים אוטומטית לכל פורש.
צריך לבחון את סוג ההכנסה, מועד הפרישה, ההכנסות בשנים הרלוונטיות והנתונים האישיים.
מה הערך של ליווי בתכנון מס בפרישה?
מבחינתי הערך הוא בחיבור בין כל החלקים.
לא לטפל בטופס 161 בנפרד, בקצבה בנפרד ובכספי ההשקעות בנפרד — אלא לראות תוכנית אחת.
אני עובר עם הלקוח על האפשרויות, ההשלכות והחלופות לפני הביצוע, כדי שההחלטה תתקבל מתוך הבנה ולא רק משום שהגיע טופס מהמעסיק או שהתקבלה אפשרות למשוך כסף מקופה.
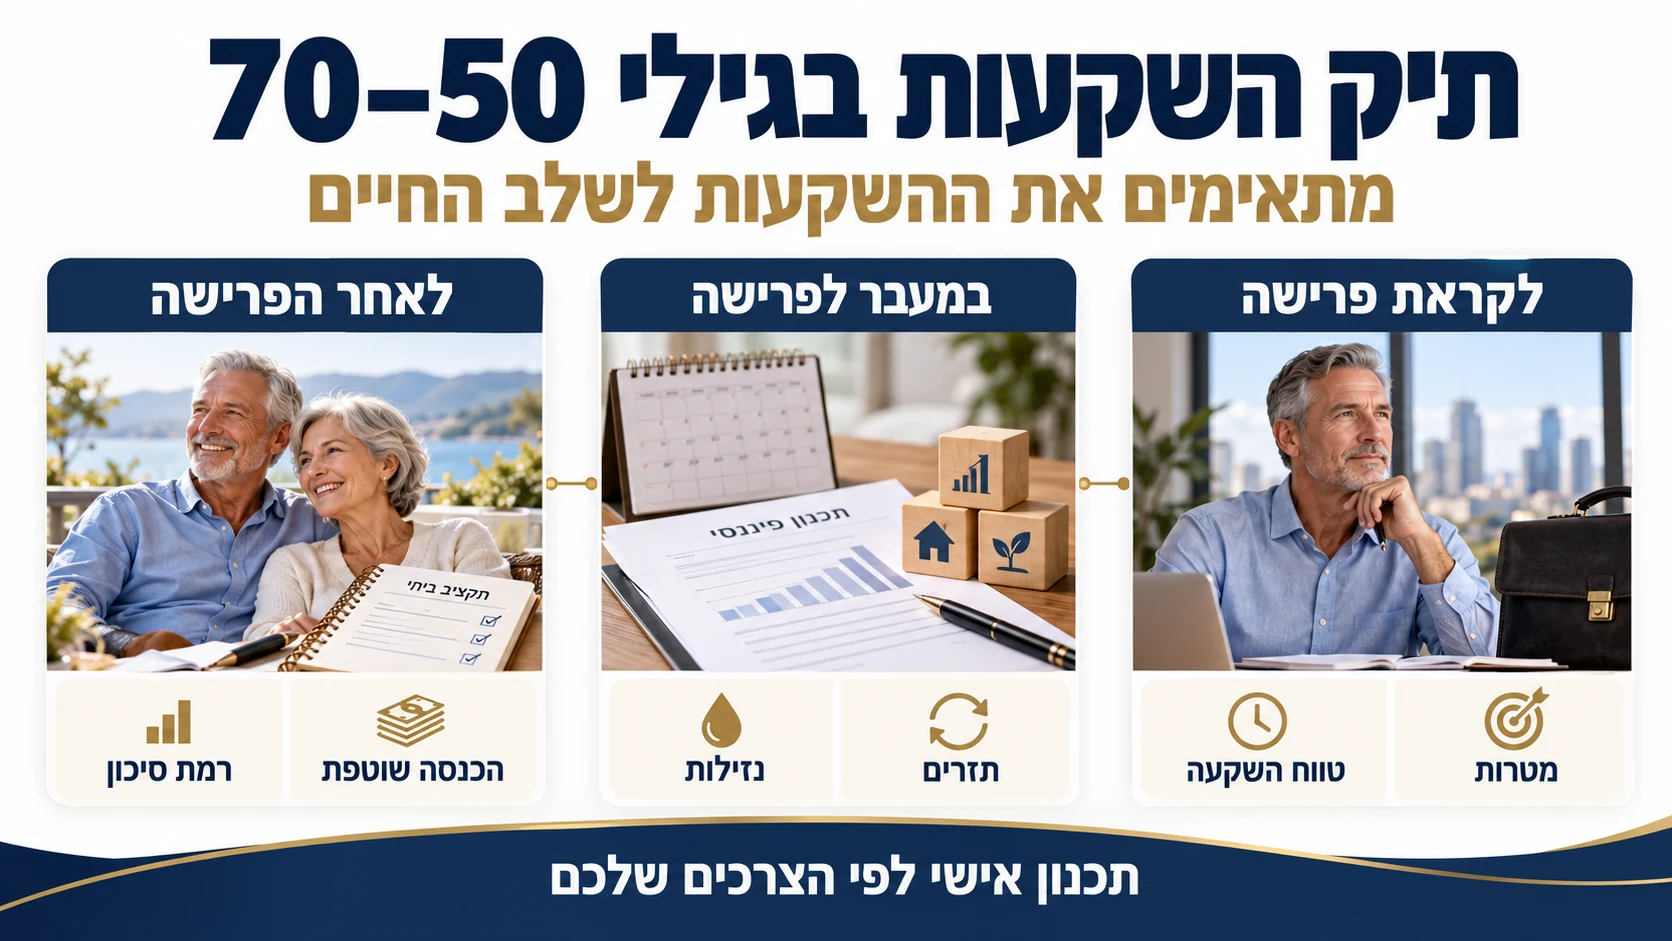
תכנון פרישה הוא גם תכנון השקעות
לאחר שמבינים כמה כסף מיועד לקצבה, כמה נדרש לשימוש שוטף וכמה יכול להישאר מושקע, ניתן להתאים בצורה טובה יותר גם את רמת הסיכון.
אדם שצפוי להזדקק לכסף בשנים הקרובות נמצא במצב שונה מאדם שהכסף שלו מיועד לטווח ארוך.
לכן מיסוי, תזרים והשקעות הם חלק מאותה תמונה פיננסית.
סדר הפעולות חשוב
תהליך מסודר כולל בדרך כלל:
- איסוף נתונים
- חישוב הכנסות וקצבאות
- בחינת פיצויים ומענקים
- בדיקת השלכות המס
- בחינת קיבוע זכויות ופריסה במקרים הרלוונטיים
- ורק לאחר מכן ביצוע משיכות והגשת הטפסים המתאימים
השורה התחתונה
החלטה טובה בפרישה אינה רק החלטה שמסתכלת על המס ברגע מסוים.
היא צריכה להתאים לתזרים, לקצבאות, לחסכונות, לצרכים המשפחתיים ולתוכנית לשנים שאחרי העבודה.
מתקרבים לפרישה?
בפגישת תכנון פרישה נעבור על החסכונות, הפיצויים, הקצבאות והיבטי המס ונבנה סדר פעולות ברור לפני ביצוע משיכות וקבלת החלטות משמעותיות.
למידע נוסף על אפשרויות חיסכון בפרישה: תיקון 190.