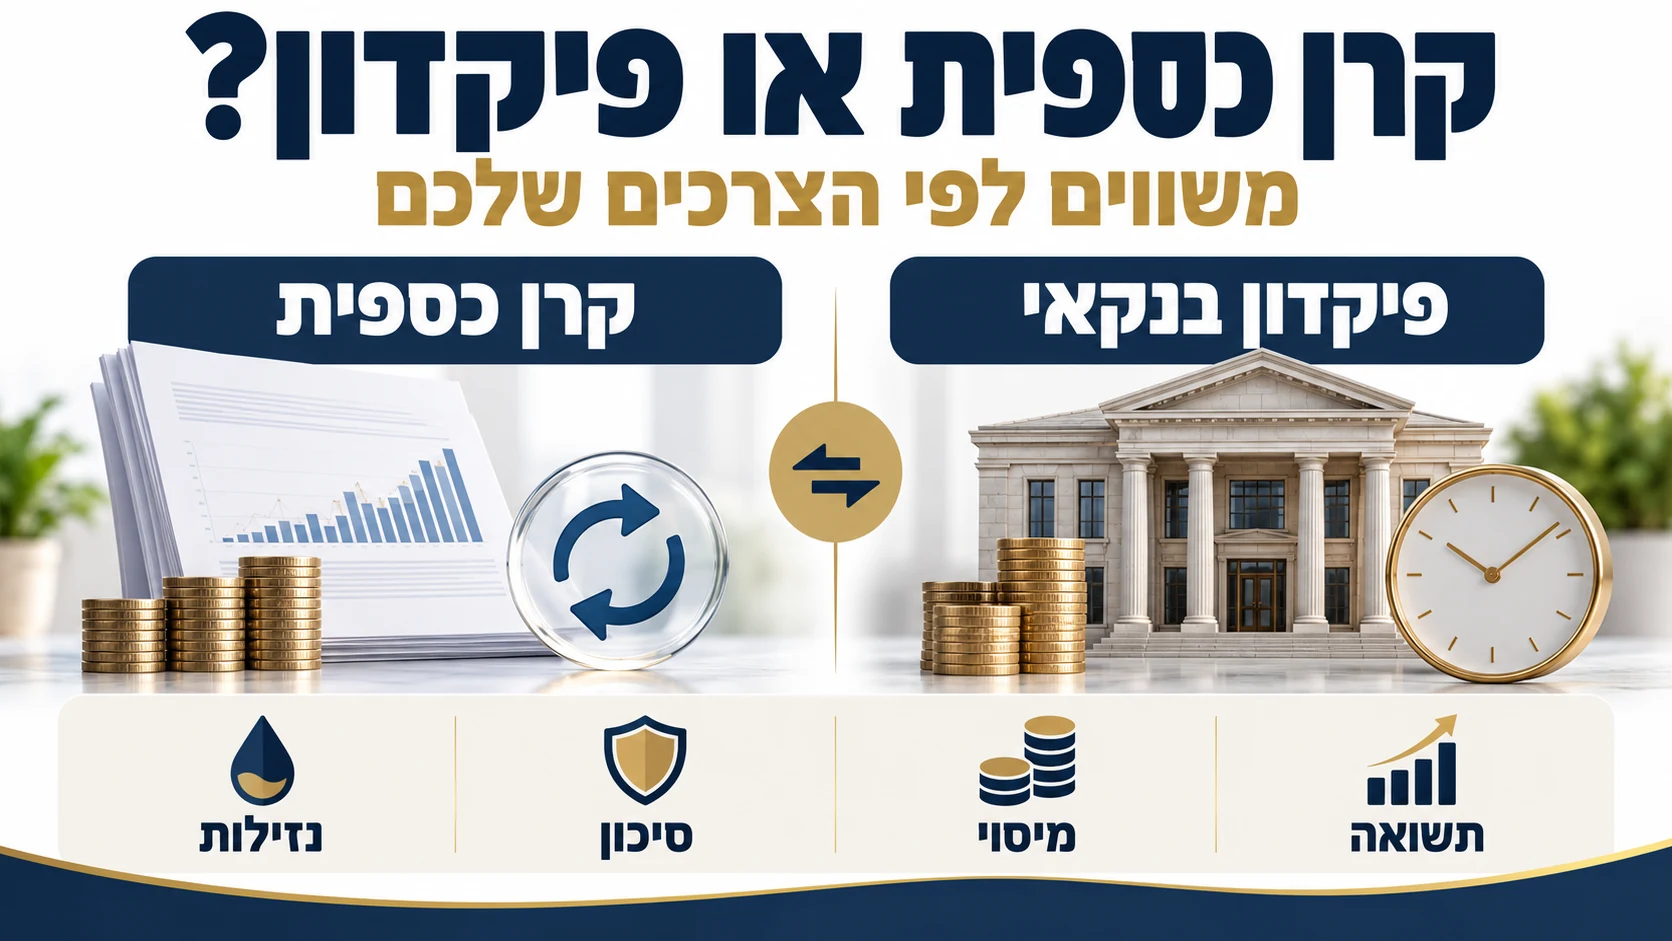
תיקון 190 או פוליסת חיסכון? זו אחת ההתלבטויות הנפוצות אצל מי שמגיע לגיל 60 ומעלה עם כסף פנוי – מחסכונות, ממכירת נכס, מירושה או מכספים שהשתחררו בפרישה. על פניו, שני המוצרים נראים דומים: בשניהם הכסף מושקע בשוק ההון, אפשר לבחור מסלול השקעה ולעבור בין מסלולים בלי לשלם מס באותו רגע, והמס משולם רק כשמושכים.
ההבדלים המרכזיים נמצאים בפרטים: מי זכאי (תיקון 190 מיועד לבני 60 ומעלה שעומדים בתנאי קצבה מינימלית, ופוליסת חיסכון פתוחה לכל גיל), איך מחושב המס (15% על הרווח הנומינלי בתיקון 190, לעומת 25% על הרווח הריאלי בפוליסה), האם אפשר לקבל קצבה פטורה וכמה גמישות צריך הכסף שלכם.
אין תשובה אחת שמתאימה לכולם. אותו סכום יכול להתאים לתיקון 190 אצל אדם אחד ולפוליסת חיסכון אצל אחר – ולפעמים דווקא שילוב בין השניים הוא הפתרון הנכון. במדריך הזה נעבור על ההבדלים בפועל – מס, נזילות, קצבה, הפקדות, מוטבים, דמי ניהול ורמת סיכון – ועל מה חשוב לבדוק לפני שמחליטים. השאלה "פוליסת חיסכון או תיקון 190" היא בעצם שאלה על תפקיד הכסף. למידע מלא על כל מוצר בנפרד ראו תיקון 190 ופוליסת חיסכון.
מה ההבדל בין תיקון 190 לפוליסת חיסכון?
בקצרה: תיקון 190 הוא מסלול הטבת מס בקופת גמל, שמיועד לבני 60 ומעלה שמקבלים קצבה מעל הסכום המזערי. פוליסת חיסכון היא מוצר השקעה של חברת ביטוח, פתוח לכל גיל, בלי תנאי זכאות.
- תיקון 190 – תיקון לפקודת מס הכנסה משנת 2012, שמאפשר לבני 60 ומעלה שמקבלים קצבה חודשית מעל הסכום המזערי (5,306 ₪ לחודש בשנת 2026) להפקיד כסף פנוי לקופת גמל, ולמשוך אותו בהמשך כסכום חד־פעמי במס רווחי הון מופחת – או כקצבה חודשית פטורה ממס.
- פוליסת חיסכון – חיסכון בחברת ביטוח שבו בוחרים מסלול השקעה, מפקידים סכום חד־פעמי או הפקדות שוטפות, ויכולים למשוך את הכסף, כולו או חלקו, בכל עת. המס – 25% על הרווח הריאלי – משולם רק במשיכה.
שניהם כלים לניהול כסף פנוי, לא תחליף לתכנון. השאלה היא לא "איזה מוצר טוב יותר", אלא איזה מהם – או איזה שילוב – מתאים לכסף הזה, בשלב הזה, ולמטרה הזו.
תיקון 190 או פוליסת חיסכון – טבלת השוואה
| נושא | תיקון 190 | פוליסת חיסכון |
|---|---|---|
| גיל / קהל יעד | בני 60 ומעלה שמקבלים קצבה חודשית מעל 5,306 ₪ (2026), על כספים שהופקדו לאחר 2012 | כל גיל, ללא תנאי זכאות מיוחדים |
| נזילות | הכסף נזיל – ניתן למשוך כסכום חד־פעמי בכל עת, בכפוף למס | נזילה – משיכה מלאה או חלקית בכל עת |
| מעבר בין מסלולים | ללא אירוע מס | ללא אירוע מס, בין המסלולים של אותה חברת ביטוח |
| מיסוי | משיכה הונית: 15% על הרווח הנומינלי. משיכה כקצבה: פטורה ממס | 25% על הרווח הריאלי, במועד המשיכה |
| קצבה | אפשר לקבל את הכסף כקצבה חודשית פטורה ממס | מוצר הוני – לא נועד לתשלום קצבה |
| הפקדות | בכפוף לתנאי הזכאות ולהצהרה על הפקדות לקופות גמל | ללא תקרת הפקדה – חד־פעמית או שוטפת |
| הורשה / מוטבים | מינוי מוטבים; כללי המיסוי במקרה פטירה שונים מאלה של פוליסה – חשוב לבדוק | מינוי מוטבים; הכסף עובר למוטבים לפי המינוי |
| גמישות | גמיש, אבל כפוף לתנאי זכאות, ואופן המשיכה משפיע על המס | גמישות גבוהה – ללא תנאי גיל או קצבה |
הטבלה מסכמת את העקרונות. תנאי הזכאות לתיקון 190 והמיסוי בפועל תלויים בנתונים האישיים ובהוראות הדין. מקור לסכום הקצבה המזערי: רשות המסים – לוח עזר לחישוב ניכויים, 2026.
היתרון המיסויי של תיקון 190 – ומה חשוב להבין
בקצרה: בתיקון 190 משלמים במשיכה הונית 15% על הרווח הנומינלי; בפוליסת חיסכון משלמים 25% על הרווח הריאלי – כלומר אחרי ניכוי האינפלציה. שיעור נמוך יותר לא אומר תמיד מס נמוך יותר.
מס רווחי הון בתיקון 190 נמוך יותר בשיעור, אבל ההבדל הוא בבסיס שעליו מחושב המס. 15% מחושבים על כל הרווח, כולל החלק שנבע מעליית המדד. 25% מחושבים רק על הרווח שמעבר לאינפלציה. לכן ככל שחלק גדול יותר מהרווח נובע מאינפלציה, היתרון של 15% נומינלי קטן – ובמצבים מסוימים הוא אף נעלם.
דוגמה מספרית פשוטה
נניח רווח נומינלי של 20,000 ₪ (דוגמה היפותטית, לפני דמי ניהול):
- אם 5,000 ₪ מהרווח נובעים מאינפלציה – הרווח הריאלי הוא 15,000 ₪. תיקון 190: 15% × 20,000 = 3,000 ₪. פוליסה: 25% × 15,000 = 3,750 ₪. כאן תיקון 190 זול יותר.
- אם 10,000 ₪ מהרווח נובעים מאינפלציה – הרווח הריאלי הוא 10,000 ₪. תיקון 190: 3,000 ₪. פוליסה: 25% × 10,000 = 2,500 ₪. כאן דווקא הפוליסה זולה יותר.
בחישוב הפשוט הזה, נקודת האיזון היא כשהאינפלציה מהווה 40% מהרווח הנומינלי: מתחת לזה 15% נומינלי זול יותר, ומעל זה 25% ריאלי זול יותר. בפועל התמונה מושפעת גם מהתשואה, מטווח ההשקעה, מדמי הניהול ומההחלטה אם למשוך בכלל כסכום חד־פעמי – כי בתיקון 190 אפשר גם לקבל קצבה פטורה ממס, יתרון שאין לו מקבילה בפוליסה.
מתי פוליסת חיסכון יכולה להתאים יותר?
- כשאתם מתחת לגיל 60, או שאינכם עומדים בתנאי הקצבה המזערית של תיקון 190.
- כשהכסף עשוי להידרש בטווח קצר או לא ידוע, ורוצים גמישות מלאה במשיכות חלקיות.
- כשמדובר בחיסכון למטרה מוגדרת – עזרה לילדים, רכישה עתידית, כרית ביטחון מושקעת.
- כשצפויה אינפלציה גבוהה ביחס לתשואה, כך שמס על הרווח הריאלי עשוי להיות נמוך יותר.
- כשמעדיפים להשאיר את כספי תיקון 190 לחלק של הכסף שמיועד לטווח ארוך או לקצבה.
פוליסת חיסכון – יתרונות וחסרונות
היתרונות המרכזיים של פוליסת חיסכון הם נזילות, גמישות ומעבר בין מסלולים ללא אירוע מס. החסרונות: אין בה קצבה פטורה, המס בפוליסת חיסכון הוא 25% על הרווח הריאלי, ויש לבחון את דמי הניהול. להשוואת מסלולי פוליסות חיסכון לפי נתוני ביטוח־נט.
מתי כדאי לבדוק תיקון 190?
- כשאתם בני 60 ומעלה ומקבלים קצבה חודשית מעל 5,306 ₪ (2026).
- כשיש כסף פנוי שיכול להישאר מושקע לאורך זמן ואינו נדרש לשוטף.
- כשרוצים אפשרות לקבל בעתיד קצבה נוספת פטורה ממס.
- כשחשוב לכם תכנון העברת הכסף למוטבים, ובודקים את הכללים הרלוונטיים לגביו.
- כשכבר ביצעתם או מתכננים קיבוע זכויות, ורוצים שכל ההחלטות ישתלבו יחד.
יתרונות תיקון 190 בקצרה: מס רווחי הון מופחת במשיכה הונית, אפשרות לקצבה פטורה ממס, מעבר בין מסלולים ללא אירוע מס ודחיית המס עד המשיכה. לפירוט התנאים והיתרונות ראו תיקון 190 – תנאים, יתרונות ומיסוי, ולשאלות על תיקון 190 משיכת כספים.
האם תיקון 190 תמיד עדיף אחרי גיל 60?
לא. השקעה אחרי גיל 60 לא מחייבת תיקון 190. הוא עשוי להיות כדאי, אבל ההחלטה תלויה בכמה שאלות:
- האם אתם עומדים בכל תנאי הזכאות, כולל קצבה מעל הסכום המזערי?
- כמה מהכסף עשוי להידרש בשנים הקרובות, וכמה יכול להישאר מושקע?
- האם תעדיפו בעתיד קצבה פטורה ממס או משיכה הונית?
- מה צפי האינפלציה והתשואה, ואיך הם משפיעים על ההשוואה בין 15% נומינלי ל-25% ריאלי?
- מה דמי הניהול בכל אחת מהחלופות?
לפעמים התשובה היא תיקון 190 לחלק מהכסף ופוליסת חיסכון לחלק אחר – ולפעמים קופת גמל להשקעה או חלופה אחרת מתאימות יותר.
מה ההבדל בנזילות?
בקצרה: בשני המוצרים הכסף נזיל, אבל המשמעות של המשיכה שונה.
בפוליסת חיסכון אפשר למשוך סכום מלא או חלקי בכל עת, ומשלמים 25% על הרווח הריאלי שנמשך. בתיקון 190 אפשר למשוך כסכום חד־פעמי במס של 15% על הרווח הנומינלי, או להפוך את הכסף לקצבה פטורה ממס – ולכן ההחלטה איך ומתי למשוך משפיעה על המס. אם יש צורך צפוי בכסף בטווח קצר, כדאי לתכנן מראש איזה חלק יישאר נזיל ובאיזה מוצר.
האם אפשר לשלב תיקון 190 ופוליסת חיסכון?
כן, ולעיתים קרובות זה נכון. שילוב מאפשר לחלק את הכסף לפי תפקידים:
- כסף לטווח ארוך או לקצבה נוספת – בתיקון 190, אם עומדים בתנאים.
- כסף גמיש לטווח בינוני – בפוליסת חיסכון, עם משיכות חלקיות לפי הצורך.
- כרית ביטחון נזילה לחלוטין – באפיק סולידי נפרד, מחוץ לשוק המניות.
החלוקה עצמה – כמה לכל אפיק – נקבעת לפי התזרים, הקצבה הקיימת, המטרות ורמת הסיכון, כחלק מתכנון פיננסי כולל.
דמי ניהול, מסלול השקעה ורמת סיכון
דמי ניהול נגבים מהצבירה מדי שנה, ולכן גם הבדל קטן בשיעור מצטבר לאורך השנים לסכום משמעותי. לפני שמחליטים, כדאי להשוות את דמי הניהול בכל חלופה – ולבדוק אם אפשר לשפר אותם.
לא פחות חשוב: מסלול ההשקעה. שני המוצרים מציעים מסלולים ברמות סיכון שונות – כללי, מנייתי, אג"ח, מחקי מדד ועוד. מסלול מנייתי מתאים בדרך כלל לכסף לטווח ארוך שיכול לספוג תנודות; כסף שעשוי להידרש בקרוב מתאים יותר למסלול סולידי. תשואות עבר אינן מבטיחות תשואות בעתיד, ולכן בוחרים מסלול לפי הטווח והמטרה – לא לפי התשואה של השנה האחרונה.
מה הערך שאני מביא לכם בבחירה בין המוצרים?
הערך מבחינתי הוא לא לבחור עבורכם "מוצר טוב", אלא להבין איך כל החלטה משתלבת בתמונה הכוללת של הכסף שלכם. אותו מוצר יכול להיות מצוין ללקוח אחד ופחות מתאים לאחר – ולכן אני בוחן את ההתאמה לפי המטרות, הטווח, הנזילות, המס והסיכון.
- אני בודק את התמונה הפיננסית והפנסיונית המלאה – ולא רק מוצר אחד.
- אני בוחן כמה כסף באמת צריך להישאר נזיל, ומתי הוא עשוי להידרש.
- אני בודק את הקצבה הקיימת או הצפויה, ואם אתם עומדים בתנאי תיקון 190.
- אני בוחן את השלכות המס לפני כל משיכה או הפקדה – כולל ההשוואה בין 15% נומינלי ל-25% ריאלי על הנתונים שלכם.
- אני משווה בין העלויות ודמי הניהול בכל חלופה.
- אני בודק את רמת הסיכון ואת מסלול ההשקעה, ואם הם מתאימים לטווח ולמטרה.
- אני בוחן אם נכון לשלב בין כמה אפיקים, ובאיזו חלוקה.
- אני בודק את המשמעות במקרה פטירה – מוטבים, הורשה והכללים בכל מוצר.
- אני מחבר את ההחלטה לתכנון הפרישה הכולל – תזרים, קצבה ומיסוי.
- אני מלווה אתכם גם בביצוע בפועל – ולא רק נותן הסבר תיאורטי.
טעויות נפוצות בבחירה בין תיקון 190 לפוליסת חיסכון
- בחירה רק לפי תשואה – תשואת עבר אינה מבטיחה תשואה עתידית, והיא לא מתחשבת בסיכון ובטווח.
- בחירה רק לפי שיעור המס – 15% נראה נמוך מ-25%, אבל הבסיס שונה (נומינלי מול ריאלי).
- התעלמות מנזילות – כסף שיידרש בקרוב לא צריך להיות חשוף לתנודות חדות.
- התעלמות מדמי ניהול – הפרש קטן מצטבר לסכום משמעותי לאורך שנים.
- בחירת מסלול סיכון לא מתאים – למשל מסלול מנייתי לכסף לטווח קצר.
- העברת כל הכסף למוצר אחד – במקום חלוקה לפי תפקיד הכסף.
- פעולה לפני בדיקת השלכות המס – משיכה, העברה או הפקדה שקשה להחזיר לאחור.
אז מה עדיף – תיקון 190 או פוליסת חיסכון?
זה תלוי בכסף ובמטרה שלו. פוליסת חיסכון מציעה גמישות ונזילות לכל גיל. תיקון 190 יכול להיות רלוונטי מאוד בגיל הפרישה – בכפוף לתנאים – בזכות המס המופחת במשיכה הונית והאפשרות לקצבה פטורה ממס. ולעיתים קרובות, שילוב בין השניים מאפשר ליהנות מהיתרונות של כל אחד מהם. ההחלטה הנכונה מתקבלת אחרי בדיקה של הקצבה, הנזילות, המס, דמי הניהול ורמת הסיכון – על המספרים שלכם.
רוצים לדעת מה מתאים לכסף שלכם?
אם אתם מתלבטים בין תיקון 190 לבין פוליסת חיסכון, אני בודק איתכם את הקצבה, הנזילות, המס, דמי הניהול, מסלול ההשקעה, רמת הסיכון והמטרות – ורק אחר כך בונים את החלופה המתאימה.
שאלות נפוצות על תיקון 190 ופוליסת חיסכון
מה עדיף תיקון 190 או פוליסת חיסכון?
אין תשובה אחת. תיקון 190 מציע מס של 15% על הרווח הנומינלי במשיכה הונית ואפשרות לקצבה פטורה ממס, אבל רק למי שעומד בתנאים. פוליסת חיסכון גמישה ופתוחה לכל גיל, עם מס של 25% על הרווח הריאלי. ההתאמה תלויה בגיל, בקצבה, בנזילות, בטווח ובמטרה – ולעיתים השילוב ביניהם הוא הנכון.
האם תיקון 190 מתאים לכל מי שמעל גיל 60?
לא. נדרשת גם קצבה חודשית מעל הסכום המזערי – 5,306 ₪ לחודש בשנת 2026 – ועמידה בשאר התנאים. גם כשעומדים בתנאים, צריך לבדוק אם הכסף יכול להישאר מושקע ואם היתרון המיסויי מתקיים בפועל.
האם אפשר למשוך כסף מתיקון 190?
כן. אפשר למשוך את הכסף כסכום חד־פעמי, בתשלום מס רווחי הון של 15% על הרווח הנומינלי, או לקבל אותו כקצבה חודשית פטורה ממס.
האם פוליסת חיסכון מתאימה גם אחרי גיל 60?
כן. פוליסת חיסכון פתוחה לכל גיל, וגם אחרי גיל 60 היא יכולה להתאים לכסף שצריך להישאר גמיש ונזיל, או כחלק משילוב עם תיקון 190.
האם אפשר לעבור מסלול בלי אירוע מס?
כן. בתיקון 190 אפשר לעבור בין מסלולים ללא אירוע מס, ובפוליסת חיסכון אפשר לעבור בין המסלולים של אותה חברת ביטוח ללא אירוע מס. המס משולם רק במשיכה.
האם תיקון 190 תמיד משלם פחות מס?
לא בהכרח. 15% מחושבים על הרווח הנומינלי ו-25% על הרווח הריאלי. בחישוב פשוט, כשהאינפלציה מהווה יותר מ-40% מהרווח הנומינלי, 25% ריאלי עשוי להיות זול יותר. מנגד, בתיקון 190 אפשר לקבל קצבה פטורה ממס.
האם כדאי לפצל כסף בין כמה מוצרים?
לעיתים קרובות כן. חלוקה לפי תפקיד הכסף – טווח ארוך או קצבה בתיקון 190, כסף גמיש בפוליסה, וכרית ביטחון נזילה באפיק סולידי – מאפשרת ליהנות מהיתרונות של כל מוצר.
עד כמה דמי ניהול משפיעים?
משמעותית. דמי הניהול נגבים מהצבירה מדי שנה, ולכן גם הפרש קטן מצטבר לאורך השנים. כדאי להשוות אותם בין החלופות לפני שמחליטים.
המידע בכתבה כללי ואינו מהווה ייעוץ השקעות, שיווק השקעות או ייעוץ מס, ואינו תחליף לבדיקה אישית. הנתונים נכונים לשנת 2026 ונבדקו ב-29.9.2026; המיסוי בפועל כפוף להוראות הדין ולנתונים האישיים. תשואות עבר אינן מבטיחות תשואות בעתיד.