רוב האנשים מגיעים לשנה האחרונה לפני הפרישה עם תחושה כללית שהכסף "איפשהו שם", אבל בלי תמונה מדויקת של מה שצבור, של מה שהוא יוביל לקצבה חודשית ושל החלטות שאי אפשר לבטל אחר כך. פנסיה היא חיסכון ארוך טווח שנועד להבטיח הכנסה חודשית לאחר סיום העבודה, וככל שהבדיקה נעשית מוקדם יותר, כך נשארים יותר כלים לתיקון. מי שמתעורר שנה לפני הפרישה מגלה לא פעם קופות נשכחות, כיסויים ביטוחיים שלא תואמים את מצבו ודמי ניהול שנגסו בצבירה במשך שנים. במאמר הזה נעבור על הבדיקות החשובות, בסדר שמאפשר לפעול.
- קודם מאתרים את כל הקופות והקרנות ומרכזים אותן לתמונה אחת.
- בודקים דמי ניהול, מסלול השקעה וכיסוי ביטוחי מול המצב המשפחתי הנוכחי.
- מחשבים קצבה חודשית צפויה ובוחנים מיסוי, פיצויים וגיל פרישה לפני שמגישים בקשה.
קראו גם: מה כדאי לבדוק בקרן הפנסיה לפני שמצטרפים
פנסיה – מה חשוב להבין על הכסף שצברתם עד היום?
התמונה הפנסיונית של רוב האנשים מורכבת ממספר מקורות: קרן פנסיה אחת או יותר ממקומות עבודה שונים, קופות גמל, קרן השתלמות, לעיתים ביטוח מנהלים ישן ופיצויים שנצברו אצל מעסיק. כל מקור כזה פועל לפי כללים משלו, ולכן הצעד הראשון הוא לדעת מה בדיוק קיים ואיפה. מי ששינה מקום עבודה כמה פעמים כנראה פתח כמה חשבונות, וחלקם אולי כבר לא מקבלים הפקדות.
כדאי לדעת שבקרן פנסיה מקיפה קיימת תקרת הפקדה חודשית שמתעדכנת מדי שנה. שכר גבוה במיוחד מגיע אליה, ואת הסכום המעודכן לשנה הנוכחית כדאי לבדוק מול הקרן. מי ששכרו מעל התקרה צריך לברר היכן נכנס הכסף העודף, כי לעיתים נפתחת עבורו קרן משלימה שפועלת בכללים שונים, ולא תמיד כוללת את אותו כיסוי ביטוחי.
הצעד המעשי הוא לאסוף דוחות שנתיים מכל הגופים ולהכניס אותם לטבלה אחת: שם הגוף, סוג המוצר, יתרה, דמי ניהול ומסלול השקעה. רק כך אפשר לראות איפה יש כפילות, איפה יש כסף שאינו עובד ואיפה הצבירה מפוזרת בצורה שמקשה על קבלת החלטות. מי שרוצה הערכה ראשונית של הקצבה הצפויה יכול להיעזר במחשבון הפנסיה הצפויה, ולהתחיל מהנתון שהוא מניב ביחס להכנסה הנוכחית.
איך בודקים דמי ניהול ומסלול השקעה?
דמי ניהול הם התשלום שהגוף המנהל גובה על ניהול הכסף, והם נגבים בשני אופנים: אחוז מהצבירה ואחוז מההפקדה. הם נראים קטנים, אבל על פני עשרות שנים ההפרש בין שיעור גבוה לנמוך מצטבר לסכום משמעותי. לכן בדיקת דמי הניהול בכל קופה היא אחת הבדיקות הראשונות, ובמיוחד בקופות ישנות שלא עודכנו ולא נוהלו מולן מו"מ מזמן.
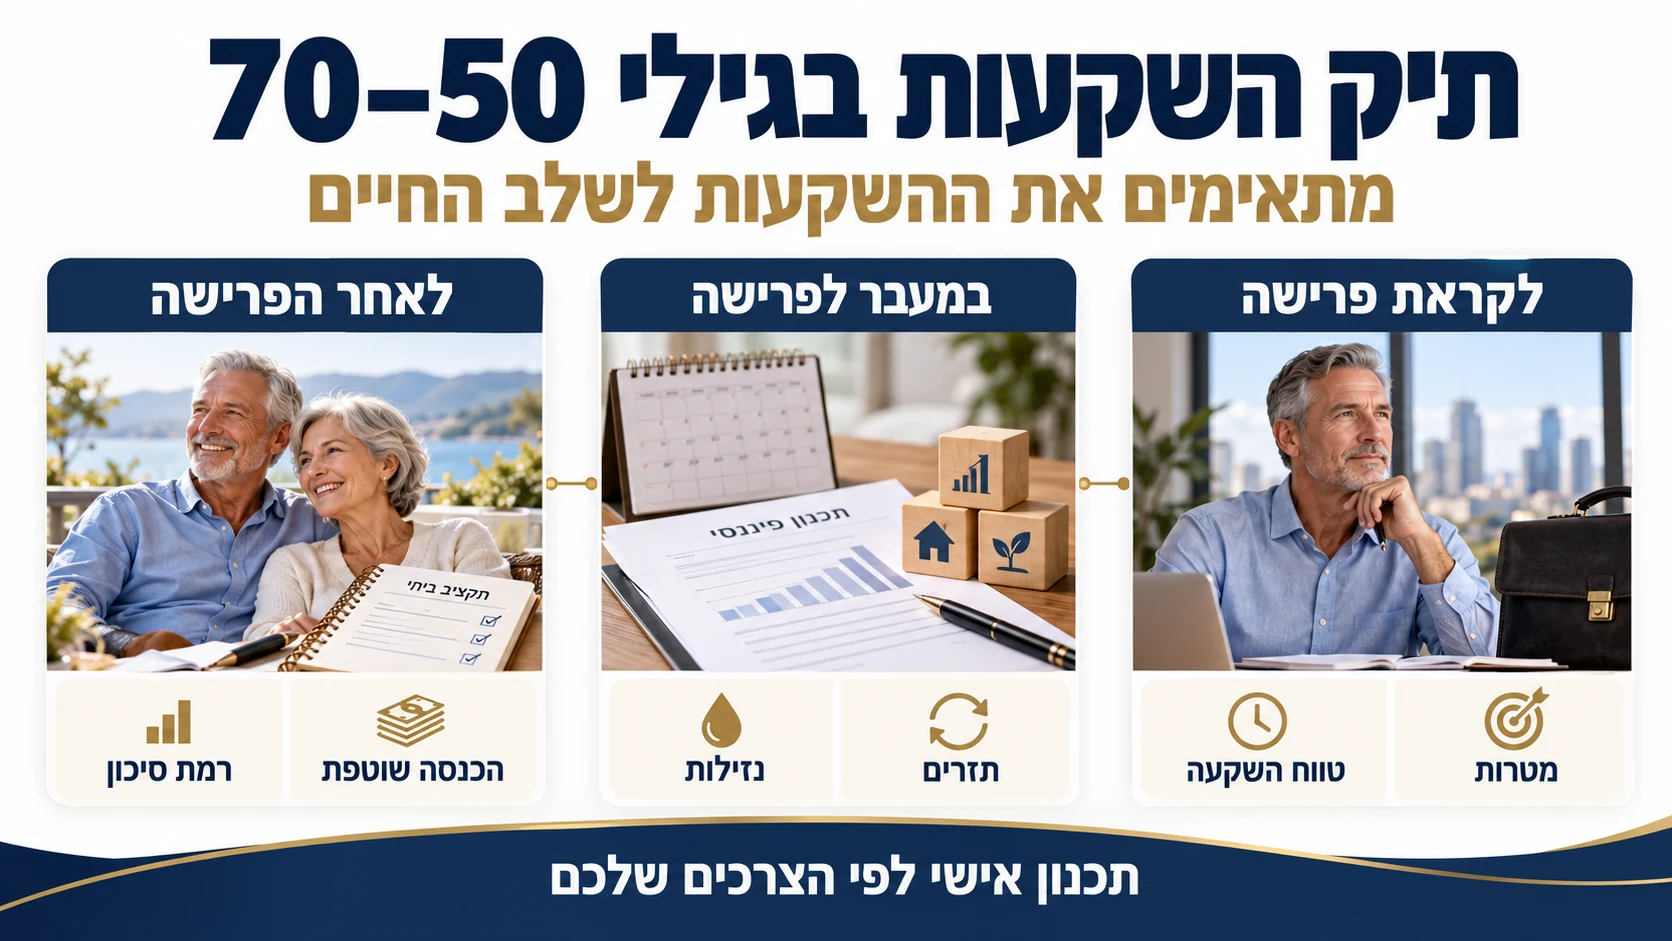
מעבר לדמי הניהול, חשוב לבדוק באיזה מסלול השקעה הכסף נמצא. מסלול שהתאים לגיל 40 לא בהכרח מתאים למי שעומד לפרוש בעוד שנתיים, וגם מי שפורש לא מפסיק להשקיע, כי הכסף צפוי לעבוד עוד שנים רבות. השאלה היא איזה סיכון מתאים לתקופה שבה מתחילים למשוך קצבה, ואיך להימנע מחשיפה שעלולה להכביד דווקא בשנים שבהן יש צורך בהכנסה יציבה.
- להשוות את דמי הניהול בכל קופה לשיעורים העדכניים בשוק ולברר אפשרות להפחתה.
- לבדוק האם המסלול הנוכחי מתאים לטווח הזמן שנותר עד תחילת משיכת הקצבה.
- לוודא שאין קופות שבהן הכסף מושקע במסלול ברירת מחדל מבלי שבחרתם בו.
איך מחשבים כמה קצבה חודשית תקבלו בפועל?
הקצבה החודשית נגזרת מהצבירה ומ"מקדם הקצבה", שהוא מספר שקובע כמה שנים צפויות לקבל את הכסף, ולכן אין תשובה אחת שמתאימה לכולם. ככל שגיל הפרישה נמוך יותר, מקדם הקצבה מקטין את הסכום החודשי, וככל שהצבירה גבוהה, הקצבה גבוהה בהתאם. שני המשתנים האלה, ועוד התאמות לכיסוי שאירים, הם שקובעים את הסכום שנכנס לחשבון בכל חודש.
הבדיקה הנכונה אינה "כמה כסף יש לי", אלא "כמה אני צריך כל חודש, וכמה מזה מכוסה". כדאי לרשום הוצאות קבועות, הכנסות נוספות כמו קצבת זקנה, שכר דירה או עבודה חלקית, ולראות מה הפער. חישוב כזה מראה אם נדרש להמשיך להפקיד, לדחות פרישה בכמה חודשים או לשקול הפקדה נוספת. מי שיש לו כסף פנוי ובגיל 60 ומעלה, יכול לבדוק גם אפשרויות במסגרת תיקון 190, ובאמצעות בדיקה אישית של כסף פנוי להשקעה אפשר להבין מה מתאים למצב הספציפי.
- קצבה אינה רק פונקציה של הצבירה, אלא גם של מקדם הקצבה ושל גיל הפרישה.
אילו החלטות כדאי לקבל לפני הגשת בקשת הפרישה?
את רוב ההחלטות הפנסיוניות קשה או בלתי אפשרי לשנות אחרי שהקצבה מתחילה, ולכן הן נעשות לפני. מדובר בבחירה בין קצבה לבין משיכה חד פעמית, בהגדרת שיעור הקצבה לשאירים, בקביעת מסלול ההשקעה בזמן המשיכה ובתאום מועד הפרישה מול סיום יחסי העבודה. אחרי חתימה על טפסים אין דרך חזרה, ולכן כדאי לדעת מראש מה כל אחת מההחלטות משנה.
נקודה חשובה נוספת היא משיכת כספים מרכיב הפיצויים. משיכה כזו אפשרית רק כשמסתיימים יחסי עובד ומעביד, בין אם בפרישה, בהתפטרות או בפיטורין. מי שמתכנן להמשיך לעבוד גם אחרי תחילת הקצבה צריך לברר איך מתנהלות ההפקדות מול המעסיק, כי החוק מאפשר להמשיך לקבל הפקדות לקרן הפנסיה גם בזמן משיכת קצבה. הפרטים הללו משפיעים על הסכום הסופי ועל המיסוי, ולכן הם מצדיקים בדיקה לפני החתימה.
גם ההודעה המוקדמת והתיאום עם מקום העבודה דורשים תכנון. כדאי לקרוא את המדריך על הודעה מוקדמת לפני פרישה כדי להבין מה צריך להגיש, מתי, ואילו מסמכים נדרשים. פרטים קטנים בשלב הזה, כמו מועד סיום עבודה שלא מתואם עם הגשת הבקשה לקצבה, עלולים להשאיר אתכם חודשים בלי הכנסה.
אילו טעויות נפוצות בפנסיה כדאי להימנע מהן?
הטעות הראשונה היא לא לדעת בכלל כמה קופות קיימות. כסף ישן בקופות שנסגרו להפקדות ממשיך לשלם דמי ניהול, ולעיתים נשכח לגמרי. הטעות השנייה היא להתייחס לפנסיה רק דרך הצבירה, ולהתעלם מהכיסוי הביטוחי: מי שהמצב המשפחתי שלו השתנה, למשל ילדים שהתבגרו או בן זוג שהתחיל לעבוד, צריך לבחון האם הביטוח לשאירים עדיין מתאים לצרכים.
טעות שלישית ונפוצה היא משיכה מהירה של כספים בלי בדיקה מיסויית. משיכת פנסיה בצורה שאינה מתוכננת יכולה לייצר חבות מס גבוהה מהנדרש, בעוד שפיזור נכון בין משיכה חד פעמית לקצבה, או בין סוגי קופות, מקטין אותה. טעות רביעית היא קבלת החלטות ללא הסתכלות על כל התמונה: מענק פרישה, פיצויים, קרן השתלמות וקופות גמל משפיעים זה על זה. לסיכום נקודתי ומעשי כדאי לקרוא גם את 5 הטעויות לפני הפרישה שעלולות לעלות לכם הרבה כסף.
- להשאיר כספים בקופות ישנות בלי לברר דמי ניהול ומסלול.
- לא לעדכן מוטבים וכיסוי שאירים לאחר שינוי במצב המשפחתי.
- למשוך כסף בלי בדיקת מס ובלי תיאום בין כל המקורות.
- לדחות את הבדיקה עד החודש האחרון לפני הפרישה.
איך מארגנים את הבדיקה בצורה מסודרת?
כדי שהבדיקה לא תהפוך למשימה גדולה מדי, כדאי לחלק אותה לשלבים. התחלה נכונה היא איסוף מידע, אחריו השוואה, ורק אחר כך קבלת החלטות. כך נמנעים מפעולות בהולות שנובעות מלחץ של לוח זמנים, ומקבלים מרווח להתייעצות עם איש מקצוע לפני שחותמים על משהו שקשה לבטל.
שלב 1: איתור כל המוצרים. מרכזים מידע על קרנות פנסיה, קופות גמל, קרנות השתלמות וביטוחי מנהלים.
שלב 2: בדיקת עלויות וכיסויים. רושמים דמי ניהול, מסלול השקעה, כיסוי נכות ושאירים בכל מוצר.
שלב 3: חישוב קצבה צפויה. מחשבים מה ההכנסה החודשית הצפויה מול ההוצאות הקבועות.
שלב 4: בחינת מיסוי ומשיכות. בודקים איך למשוך כספים בצורה שמקטינה את חבות המס.
שלב 5: תיאום מועדים. מתאמים בין סיום העבודה, מסמכי הפרישה והגשת בקשת הקצבה.
מי שרוצה ליווי מקצועי בתהליך יכול להיעזר בתכנון פרישה אישי, ולקבל סדר ובהירות לפני שמקבלים החלטות שמשפיעות על שנים קדימה. מדריך נוסף שעשוי לעזור הוא תכנון פנסיוני לקראת פרישה.
איך בודקים את הכיסוי לשאירים ולנכות לפני שפורשים?
כיסוי לשאירים הוא הגנה ביטוחית שמבטיחה לבן הזוג ולילדים קצבה חודשית אם המבוטח נפטר. בקרן פנסיה מקיפה הכיסוי הזה מובנה ברוב המקרים, אבל שיעורו נקבע לפי הגדרות שבחרתם לפני שנים. מי שנישא, התגרש או נולדו לו נכדים מאז, צריך לבדוק שהמוטבים והאחוזים עדיין משקפים את המציאות. בפרקטיקה אנחנו רואים לא פעם תיקים שבהם עדיין רשום מוטב שכבר אינו רלוונטי.
בעת תחילת משיכת הקצבה בוחרים בדרך כלל כמה מהקצבה תימשך לבן או בת הזוג אחרי הפטירה, ומה השיעור המדויק. דוגמה: בחירה בכיסוי של 60% לשאירים מקטינה מעט את הקצבה החודשית היום, אבל מבטיחה בן זוג עם הכנסה יציבה בהמשך. מי שבן זוגו עצמו צבר פנסיה גבוהה אולי יעדיף כיסוי נמוך יותר ויקבל קצבה גבוהה יותר כבר עכשיו. אין תשובה אחת נכונה, אלא התאמה למצב הזוגי והכלכלי.
כיסוי נכות שייך לתקופת העבודה ולרוב פוקע אחרי הפרישה, ולכן אין טעם לשלם עליו בשנים האחרונות אם הוא כבר לא נדרש. שווה לבדוק האם עדיין משולמת עבורו עלות בקופות ישנות, ואם כן, לבקש להפסיק אותו מהמועד המתאים. חיסכון של כמה עשרות שקלים בחודש נראה זניח, אך על פני שנים הוא מצטבר, ובעיקר מונע תשלום על כיסוי שאינו מועיל עוד.
מה קורה עם הפנסיה אם הפרישה מוקדמת מהמתוכנן?
פרישה מוקדמת, בין אם בגלל פיטורין, מצב בריאותי או החלטה אישית, משנה את החישוב כולו. ככל שהגיל נמוך יותר, מקדם הקצבה מניח תקופת תשלום ארוכה יותר, והקצבה החודשית קטנה בהתאם. מי שמתכנן לפרוש בגיל 62 במקום 67 צריך להניח הפרש משמעותי בקצבה, ולא רק חמש שנים פחות של הפקדות. שלוש בעיות מצטברות כאן: פחות הפקדות, פחות שנות תשואה וקצבה שמחולקת על יותר שנים.
בתרחיש כזה כדאי לבדוק מה מגשר על הפער עד גיל הזכאות לקצבת זקנה מביטוח לאומי. ייתכן שיהיה צורך למשוך מקרן ההשתלמות, מפיצויים או מקופות גמל כדי לממן את השנים האלה, ושם נכנס שיקול המיסוי: הסדר המשיכות משפיע על גובה המס שישולם לאורך כל התקופה. מי שבודק את התרחיש הזה מראש, ולא אחרי קבלת הודעת פיטורין, נשאר עם הרבה יותר מרחב תמרון.
גם תרחיש הפוך שווה בדיקה: דחיית הפרישה בשנה או שנתיים. תוספת קטנה של הפקדות ושנות צבירה, ביחד עם מקדם קצבה נוח יותר, יכולה להעלות את הקצבה החודשית בצורה מורגשת. לכן שווה להשוות לפחות שלוש חלופות, פרישה מוקדמת, פרישה במועד המתוכנן ופרישה מאוחרת, לפני שמגבשים החלטה סופית.
שאלות נפוצות
סיכום: להגיע ליום הפרישה עם תמונה ברורה
בדיקה מסודרת של הפנסיה לפני הפרישה חוסכת טעויות יקרות ומאפשרת קבלת החלטות בראש שקט. המפתח הוא לאתר את כל הקופות, להשוות דמי ניהול, לוודא שהכיסוי הביטוחי מתאים, לחשב קצבה צפויה ולבחון מיסוי ופיצויים לפני שחותמים על משהו. ככל שהתהליך מתחיל מוקדם, כך נשארים יותר כלים לשפר את התוצאה. הטענה המרכזית נשארת פשוטה: קצבה נקבעת מצבירה, ממקדם קצבה ומגיל הפרישה, ולכן כדאי להכיר את שלושת המרכיבים האלה לפני שמגישים בקשה.
הצעד הבא שלכם לפני הפרישה
רוצים להבין איפה אתם עומדים ומה כדאי לבדוק לפני שמקבלים החלטות? גילי סער מלווה אנשים בשלב הזה ומסייע להגיע לתמונה ברורה.