אחרי עשרות שנות עבודה מגיע הרגע שבו הכול משתנה.
יש פנסיה. יש פיצויים. אולי קרן השתלמות, קופות גמל, ביטוח מנהלים, השקעות וכסף בבנק.
ואז מגיעה השאלה שרבים שואלים אותי:
"יש לי כסף — אבל איך אני יודע שאני לא עושה עכשיו טעות?"
זו בדיוק הנקודה שבה מתחיל תכנון פרישה נכון.
לא אחרי שמשכו כסף. לא אחרי שחתמו על טפסים. ולא אחרי שהתחילו לקבל קצבה.
אלא לפני שמקבלים את ההחלטות.
טעות 1: למשוך פיצויים בלי להבין מה זה עושה להמשך
כספי הפיצויים הם חלק משמעותי מהחיסכון של רבים לקראת הפרישה.
לכן טבעי לחשוב:
"זה הכסף שלי — למה לא למשוך אותו?"
אבל לפני משיכה כדאי לבדוק איך היא משתלבת עם הקצבה, המיסוי, הנזילות ושאר הכספים שלכם.
השאלה החשובה היא לא רק:
"כמה כסף אני יכול לקבל עכשיו?"
אלא:
"איך ההחלטה הזאת תשפיע עליי גם בשנים הבאות?"
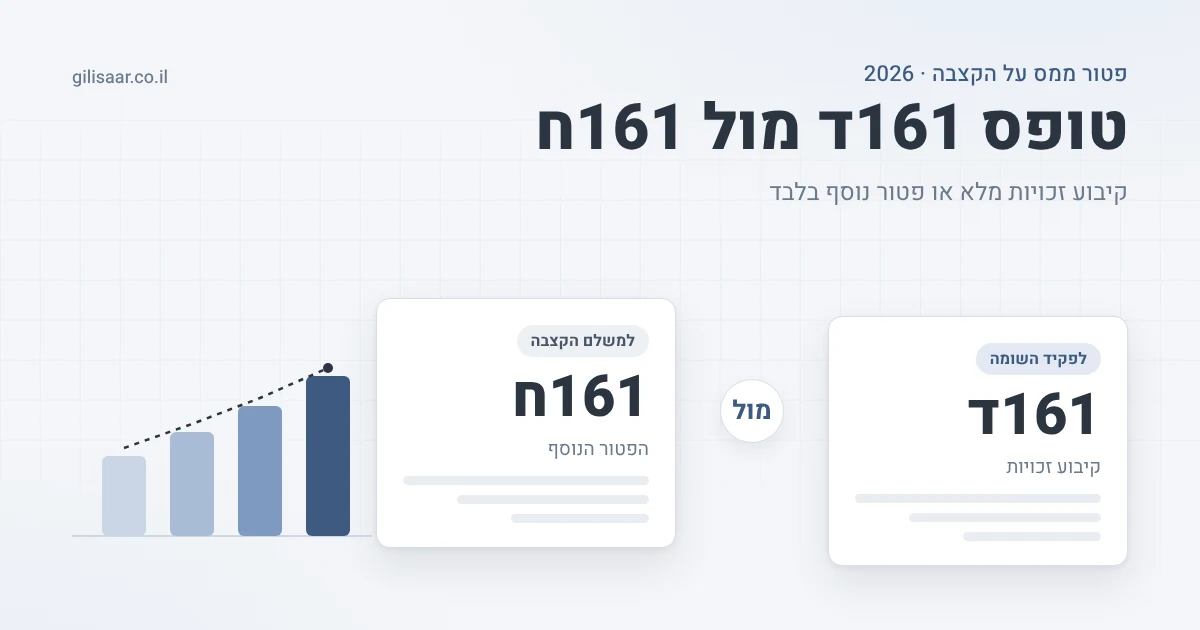
טעות 2: לחתום על טופס 161 בלי להבין מה בוחרים
ביום הפרישה מתקבלים לא מעט מסמכים.
קל להתייחס אליהם כאל בירוקרטיה שצריך "לסיים".
אבל החלטות סביב טופס 161, פיצויים ומיסוי הן חלק מתכנון הפרישה עצמו.
כשלקוח שואל אותי:
"מה אני אמור לסמן פה?"
אני לא מתחיל מהטופס. אני מתחיל מהשאלות:
- כמה כסף תצטרכו למחיה?
- מה תהיה הקצבה?
- איזה כסף כדאי להשאיר נזיל?
- מהם מקורות ההכנסה הנוספים?
- ומה המשמעות מבחינת מס?
רק אחרי שרואים את כל התמונה, אפשר לקבל החלטה מושכלת.
טעות 3: לעשות קיבוע זכויות בלי לחבר אותו לכל התמונה
קיבוע זכויות עוסק בין היתר באופן שבו מנצלים את הטבות המס בפרישה.
אבל הוא לא צריך לעמוד לבד.
צריך לבחון אותו לצד:
- הפיצויים
- הקצבה הצפויה
- כספים שכבר נמשכו
- הכנסות נוספות
- נכסים והשקעות
- הצורך בכסף נזיל
כי בסופו של דבר הלקוח לא באמת רוצה להבין רק "מה כתוב בטופס".
הוא רוצה לדעת:
"כמה כסף יישאר לי ביד בכל חודש?"
לכן כדאי לחבר את תכנון המס בפרישה להחלטות על הקצבה, הפיצויים והכסף הנזיל.
טעות 4: להסתכל רק על הפנסיה
פרישה היא הרבה יותר מפנסיה.
לרבים יש במקביל: קרן השתלמות, קופות גמל, תיק השקעות, פקדונות, פוליסות חיסכון, כסף בבנק, נדל"ן ולעיתים גם הלוואות.
אם בודקים כל מוצר בנפרד, אפשר לפספס את התמונה האמיתית.
הלקוח לא צריך רק לדעת כמה יש בכל קופה.
הוא צריך לדעת:
"כמה כסף יש לי באמת, כמה ממנו נזיל, וכמה הכנסה תהיה לי כל חודש?"
זו בדיוק הסיבה שתכנון פרישה צריך להיות גם פנסיוני וגם פיננסי. תכנון פיננסי מחבר בין מקורות ההכנסה, החסכונות, ההתחייבויות והצרכים.
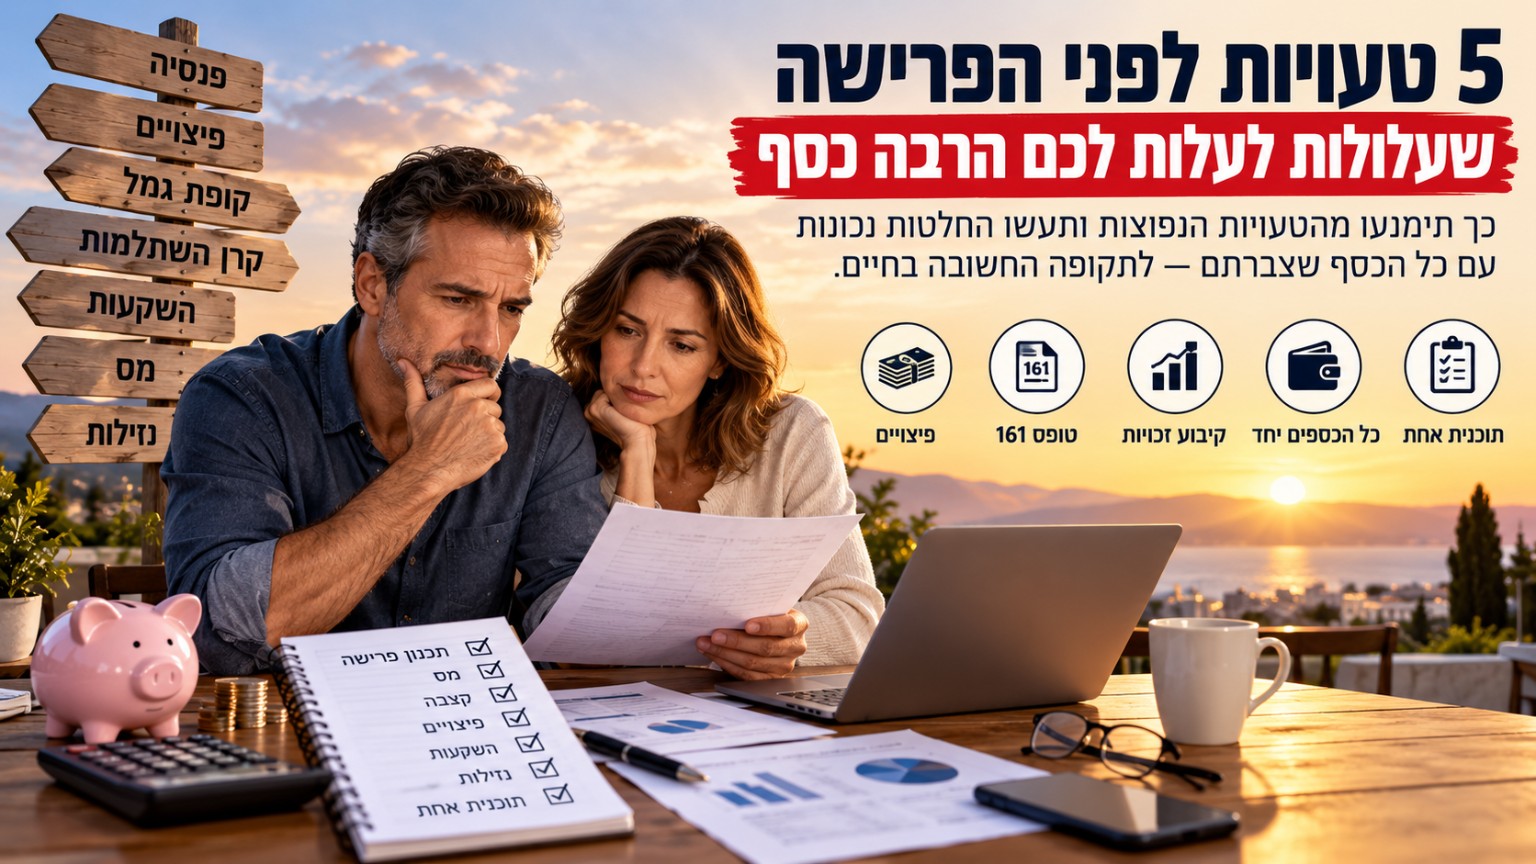
טעות 5: לקבל כל החלטה בנפרד במקום לבנות תוכנית אחת
זו אחת הטעויות המשמעותיות ביותר.
הפנסיה במקום אחד. ההשקעות במקום אחר. המס מטופל בנפרד. הפיצויים אצל המעסיק. והבנק רואה רק את החשבון אצלו.
אבל מי רואה את כל התמונה?
בסופו של דבר, הלקוח צריך תשובה לשאלה אחת:
"מה נכון לעשות עם כל הכסף שלי ביחד?"
ופה נמצא הערך של ליווי בתהליך הפרישה.
מה אני רוצה שתדעו בסוף תהליך הפרישה?
המטרה שלי אינה רק למלא טפסים.
המטרה היא שתבינו:
- כמה כסף צפוי להיכנס בכל חודש.
- כמה כסף יישאר נזיל.
- אילו החלטות יכולות להשפיע על המס.
- איזה כסף מיועד לשנים הקרובות ואיזה לטווח ארוך.
- מה רמת הסיכון שמתאימה לכם.
- ואיך כל החלקים מתחברים לתוכנית אחת.
"לא ערימה של קופות, טפסים והחלטות נפרדות — אלא תוכנית ברורה לפרישה."
הזמן הנכון לתכנן הוא לפני שמתחילים לבצע
בחלק מהחלטות הפרישה, פעולה שנעשתה כבר יכולה להיות קשה יותר לשינוי בהמשך.
לכן כדאי לעצור לפני שמושכים, חותמים או מתחילים קצבה — ולעשות סדר.
לא כדי לסבך את התהליך. בדיוק להפך:
"כדי שתדעו מה אתם עושים ולמה."
שאלות נפוצות לפני פרישה
מתי כדאי להתחיל תכנון פרישה?
מומלץ להתחיל לפני שמושכים פיצויים, מתחילים לקבל קצבה או חותמים על מסמכי פרישה. ככל שרואים את התמונה מוקדם יותר, קל יותר להשוות אפשרויות ולקבל החלטות מתוך תכנון ולא מתוך לחץ.
האם תכנון פרישה הוא רק עניין של מס?
לא. תכנון פרישה כולל גם קצבה, פיצויים, קופות גמל, קרנות השתלמות, השקעות, נזילות, רמת סיכון וצרכי המשפחה. לכן חשוב לחבר בין ההיבט הפנסיוני, המיסוי וההשקעות ולא לבדוק כל נושא בנפרד.
מה הערך של ליווי אישי בתהליך הפרישה?
הערך המרכזי הוא שמישהו מסתכל על כל התמונה יחד.
במקום לקבל החלטה נפרדת לגבי כל קופה או טופס, אני מרכז את הנתונים, בוחן את החלופות ומסביר בשפה פשוטה מה המשמעות של כל החלטה.
המטרה היא שתוכלו לענות על שאלות כמו:
- כמה כסף צפוי להיכנס בכל חודש?
- כמה כסף כדאי להשאיר נזיל?
- אילו החלטות עשויות להשפיע על המס?
- איזו רמת סיכון מתאימה לי עכשיו?
- ומה סדר הפעולות הנכון עבורי?
שאלון קצר: האם אתם באמת מוכנים לפרישה?
- האם אתם יודעים כמה קצבה נטו צפויה להיכנס לכם בכל חודש?
- האם בדקתם מה המשמעות של משיכת הפיצויים?
- האם ברור לכם מה צריך לעשות עם טופס 161 וקיבוע זכויות?
- האם אתם יודעים כמה מהכסף שלכם צריך להישאר נזיל?
- האם בדקתם את כל הקופות, הקרנות וההשקעות יחד?
- האם רמת הסיכון של ההשקעות שלכם עדיין מתאימה לכם לקראת הפרישה?
- האם יש לכם סדר פעולות ברור למה עושים קודם ומה אחר כך?
אם עניתם 'לא' על שתיים או יותר מהשאלות, זה לא בהכרח אומר שיש בעיה — אבל זה כן סימן שכדאי לעצור לפני שמבצעים פעולות ולראות את התמונה המלאה.
לשיחה ראשונית על היחס לתנודתיות אפשר להיעזר גם בשאלון פרופיל הסיכון.
"לא רק איזה טופס למלא — אלא איך הפנסיה, הפיצויים, המס, ההשקעות והכסף הנזיל מתחברים לתוכנית אחת."
אם אתם מתקרבים לפרישה ולא בטוחים איך לחבר בין הקצבה, הפיצויים, המס וההשקעות — תכנון מסודר לפני קבלת ההחלטות יכול לעשות סדר ולמנוע טעויות.
למידע נוסף על תכנון פרישה.