החלטה על מעבר או הצטרפות לקרן פנסיה או לקופת גמל היא החלטה לטווח של עשרות שנים, ולכן היא לא צריכה להתקבל על סמך שיחת מכירה אחת או מסלול ברירת מחדל. מי שנמצא בשנים שלפני הפרישה, או כבר מחזיק כמה קופות מפוזרות, צריך לבדוק כמה דברים קבועים לפני שחותמים. המדריך הזה עובר עליהם לפי סדר מעשי.
חשוב להפריד בין סוגי המוצרים שמציעה החברה המנהלת: קרן פנסיה, קופת גמל וקרן השתלמות הם מוצרים שונים עם כללי מס שונים וגמישות שונה במשיכה. לפני שמשווים, צריך לדעת בדיוק איזה מהם בוחנים.
- קבעו תחילה איזה מוצר אתם בוחנים: פנסיה, גמל או השתלמות.
- בדקו דמי ניהול משני סוגים, מההפקדה ומהצבירה, ולא רק מספר אחד.
- התאימו את מסלול ההשקעה לגיל ולמועד הפרישה, והשוו לנתונים אובייקטיביים.
קראו גם: מה כדאי לבדוק בפנסיה שלכם לפני שמגיע יום הפרישה
קרן הפנסיה – איזה מוצר בעצם בודקים?
לפני כל השוואה צריך להגדיר במדויק מה מציעים לכם. חברה מנהלת יכולה להציע קרנות פנסיה, קופות גמל וקרנות השתלמות, ואלה שלושה מוצרים בעלי מטרות שונות. קרן פנסיה נועדה ליצור קצבה חודשית בפרישה. קופת גמל מאפשרת חיסכון גמיש יותר, ובמסגרת תיקון 190 גם חיסכון בהפקדה חד-פעמית לטובת קצבה מאוחרת. קרן השתלמות היא חיסכון לטווח בינוני-ארוך עם כללי מס ייחודיים.
שאלו את עצמכם מה הבעיה שאתם פותרים. מי שחסר לו כיסוי לקצבה בגיל פרישה צריך מוצר אחר ממי שמחפש מקום לכסף פנוי או למענק פרישה. ערבוב בין המוצרים הוא הטעות הנפוצה ביותר, ועלול להוביל להפקדה במסלול שלא משרת את המטרה.
איך בודקים דמי ניהול ומה כדאי להשוות?
דמי ניהול הם העלות השנתית של ניהול הכסף שלכם, והם נגבים משני מקורות: חלק מההפקדה החודשית וחלק מהצבירה הכוללת. בדקו את שני המספרים בנפרד, ושאלו אם ההצעה שקיבלתם היא תעריף קבוע או הנחה מותנית שעשויה להשתנות בהמשך. פער של חלקי אחוז בשנה נראה קטן, אבל על פני עשרות שנות חיסכון הוא הופך לסכום משמעותי.
כדי לא להתבלבל, כדאי לעבוד לפי רשימה קבועה:
- דמי ניהול מההפקדה ודמי ניהול מהצבירה, כל אחד בנפרד.
- האם התעריף שהוצע לכם כתוב במסמך, ובאילו תנאים הוא תקף.
- האם יש הבדל בתעריף בין מסלולי ההשקעה השונים.
- מה קורה לתעריף אם תפסיקו להפקיד או תעברו לעבודה אחרת.
להשוואה ממוסדת של קרנות השתלמות ומסלולי השקעה לפי נתוני גמל נט, אפשר להיעזר בכלי ההשוואה של גילי סער, שמאפשר לראות את הנתונים במקום אחד.
איזה מסלול השקעה מתאים לגיל ולמועד הפרישה?
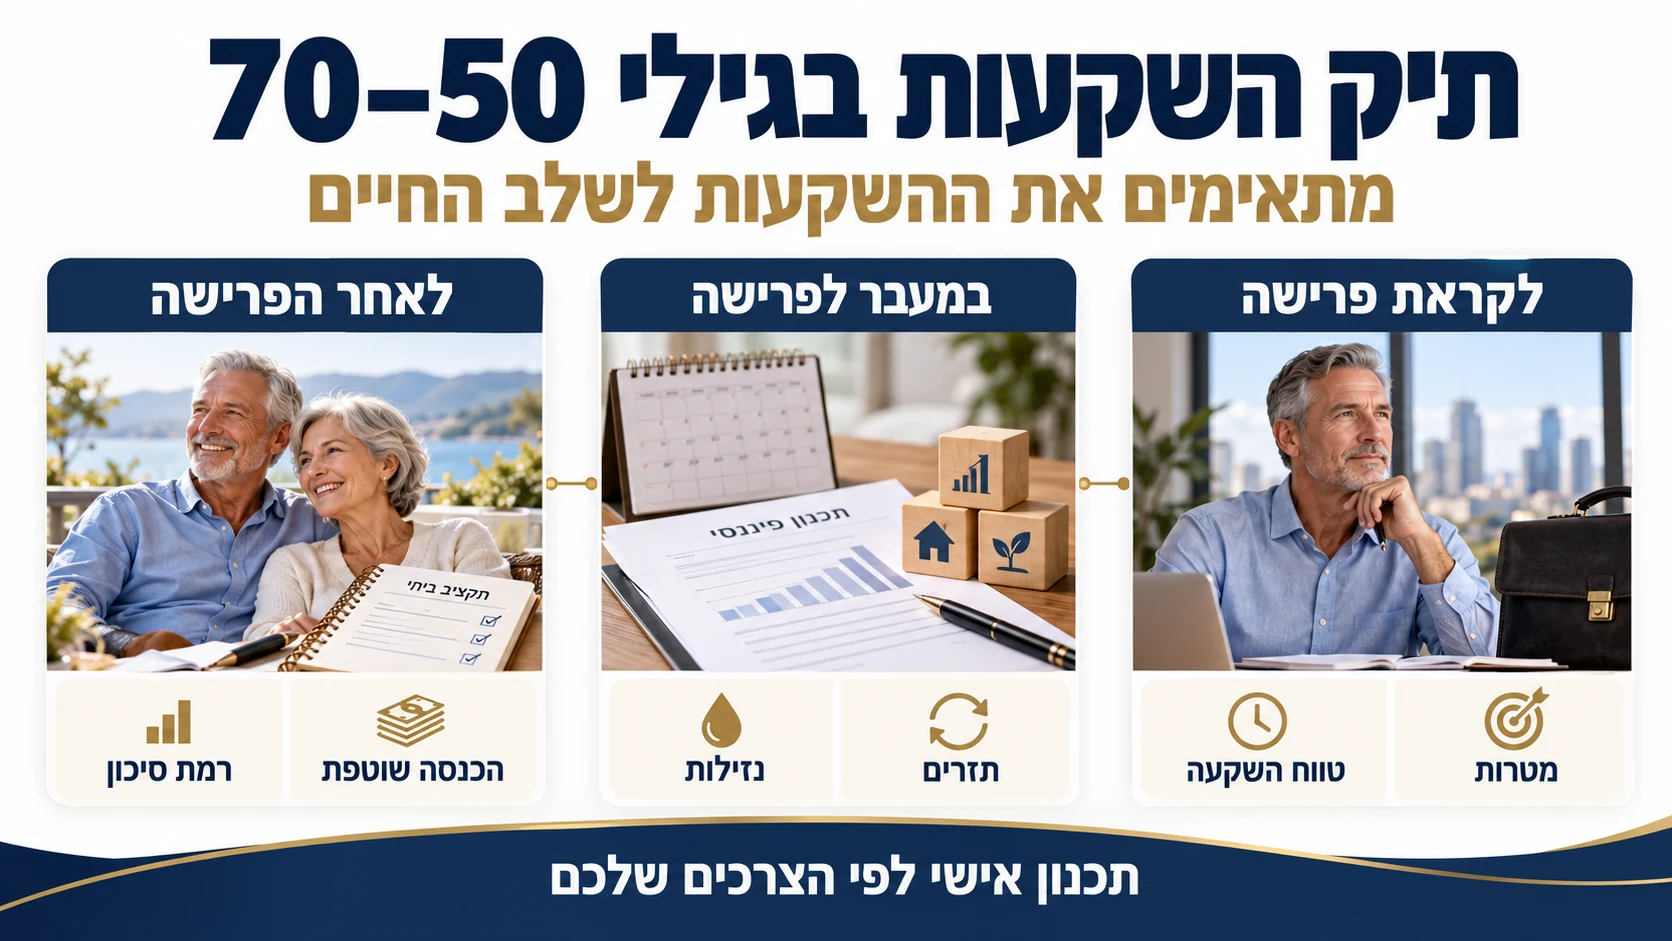
מסלול ההשקעה קובע את רמת הסיכון של הכסף, והוא צריך להתאים לכמה זמן נותר עד שתזדקקו לו. מי שרחוק מהפרישה יכול להרשות לעצמו חשיפה גבוהה יותר למניות. מי שמתקרב לפרישה צריך לבדוק האם המסלול הנוכחי חשוף לתנודות שעלולות לפגוע בצבירה בדיוק כשהיא נדרשת.
לצד זה, כדאי לא להסתפק בתשואה של שנה אחת. בדקו תשואה לטווחים ארוכים יותר, ושימו לב לתנודתיות לאורך הדרך ולא רק לנקודת הסיום. אחת הגישות המקובלות היא להשוות את המסלול לממוצע של מסלולים דומים באותה קטגוריה, ולא למסלול הטוב ביותר בשוק.
מה חשוב לבדוק לגבי החברה המנהלת?
לפני שמצטרפים לקרן פנסיה כדאי לבדוק מי מנהל אותה: האם מדובר בחברה מנהלת של קופות גמל, האם יש לה רישיון מתאים בענף הפנסיה, ומה היקף הנכסים שהיא מנהלת. מידע על הרישיון ועל פעילות החברה זמין באתרי הגופים המפקחים ובדיווחים הרשמיים של החברה, ויש יתרון בלעיין בהם לפני שחותמים.
בדקו גם את חוויית השירות הדיגיטלי של הקרן. כדאי לוודא שהאזור האישי מאפשר לצפות בנתוני קרן הפנסיה, קופות הגמל וקרנות ההשתלמות במקום אחד, ולראות דמי ניהול, תשואות ויתרות עדכניות. זה פרט שנראה שולי, אבל מי שמנהל כמה מוצרים לאורך שנים מרוויח מממשק ברור ונגיש.
טבלת בדיקה: מה לשאול לפני שחותמים
הטבלה הבאה מסכמת את השאלות המרכזיות לפי סוג המוצר, כדי שתוכלו לעבור עליהן ביחד עם נציג או עם מתכנן פנסיוני.
| מוצר | המטרה העיקרית | מה לבדוק לפני הצטרפות |
|---|---|---|
| קרן פנסיה | קצבה חודשית בפרישה | דמי ניהול משני סוגים, כיסוי לשאירים ונכות, מסלול השקעה |
| קופת גמל | חיסכון גמיש, כולל אפשרות לקצבה | תנאי משיכה, כללי מס, התאמה לתיקון 190 אם רלוונטי |
| קרן השתלמות | חיסכון לטווח בינוני-ארוך | מועד נזילות, מסלולי השקעה, דמי ניהול |
| איחוד מוצרים קיימים | סדר וניהול מרוכז | אובדן כיסויים ביטוחיים או הטבות לפני העברה, עלויות מעבר |
איך לקבל החלטה בלי לחץ מכירה?
קבלו את ההצעה בכתב, ותנו לעצמכם זמן לעיין בה. החלטה פנסיונית לא צריכה להיעשות בשיחה אחת, ואף הצעה טובה לא נעלמת תוך יומיים. בקשו שיציגו לכם את דמי הניהול, את המסלול המוצע ואת הסיבה לבחירה בו, ושאלו מה קורה אם תרצו לעבור למוצר אחר בעתיד.
כשמדובר בכספים גדולים, כמו מענק פרישה או פיצויים, התועלת בבדיקה חיצונית עולה. לפני משיכה או העברה, כדאי לקרוא את המדריך על משיכת כספי פנסיה ופיצויים, ולשקול ליווי של מתכנן פנסיוני שיבדוק את התמונה המלאה.
כדי להבין מה הקצבה החודשית שתתקבל מהצבירה הנוכחית, אפשר להשתמש במחשבון הפנסיה, ולבדוק בעצמכם האם החיסכון מכסה את ההוצאות הצפויות. מי שמתכנן את שלב הפרישה עצמו יכול לקרוא גם על מה כדאי לבדוק בפנסיה לפני יום הפרישה.
רעיונות ליישום מיידי
- רכזו את כל הדוחות במקום אחד – אספו דוחות שנתיים מכל הקופות, כדי לראות בבת אחת מה יש ומה העלות של כל מוצר.
- השוו שלושה נתונים בלבד – דמי ניהול, מסלול השקעה ותשואה ארוכת טווח, לפני שנכנסים לפרטים קטנים.
- רשמו שאלה אחת לכל מוצר – מה בדיוק הוא נועד לעשות בשבילכם, ואם אין תשובה ברורה, זה סימן להמשיך לבדוק.
איך נראה פער של חלקי אחוז בדמי הניהול בפועל?
חלקי אחוז נשמעים זניחים עד שמחשבים אותם לאורך זמן. נניח חוסך שצבר 400,000 ש"ח ונשארו לו 20 שנה עד הפרישה. הפרש של 0.3% בשנה בדמי הניהול מהצבירה שווה ב-20 השנים האלה לעשרות אלפי שקלים מהחיסכון הסופי, כי העלות נגבית מדי שנה, והכסף שנגבה כבר לא מרוויח תשואה בשנים הבאות. מי שמחזיק שלוש קופות קטנות בשלושה תעריפים שונים משלם את הפער הזה שלוש פעמים, בלי לשים לב.
לכן כדאי לבקש מהנציג חישוב מפורט ולא הערכה בעל פה. בקשו לראות את הצבירה הצפויה בגיל הפרישה בשני תעריפים: זה שהוצע לכם וזה שמוצע במוצר דומה אצל מתחרה. כשהפער מוצג בשקלים ולא באחוזים, ההחלטה נעשית הרבה יותר ברורה, ולעיתים קרובות מתברר שהנחה שנראתה מרשימה בשיחה כמעט לא משנה את התוצאה הסופית.
מה קורה כשמשלבים כמה מוצרים לאורך השנים?
רוב החוסכים לא מצטרפים למוצר אחד ונשארים בו עד הפרישה. מי שהחליף שלושה מקומות עבודה בעשור צבר לרוב כמה קרנות פנסיה פעילות ולא פעילות, ולצדן קרן השתלמות אחת או שתיים. בתרחיש כזה, הצטרפות לקרן פנסיה חדשה, בכל חברה מנהלת, צריכה להיבחן בתוך התמונה הכוללת: האם המוצר החדש מחליף משהו קיים, או רק מוסיף שכבה חדשה של דמי ניהול?
בדקו במיוחד קופות ישנות שאין בהן הפקדות חדשות. ייתכן שהן עדיין גובות דמי ניהול מהצבירה, ולפעמים בתעריף גבוה מהתעריף שהייתם מקבלים היום. בצעו מיפוי פשוט בטבלה של כל המוצרים: שם החברה, גובה הצבירה, דמי הניהול והאם יש בהם כיסוי ביטוחי פעיל. רק אחרי המיפוי אפשר להחליט אילו מוצרים כדאי להשאיר, ואילו לאחד, כך שלא תיפלו לעסקה שנראית משתלמת רק כשמסתכלים עליה במנותק.
שאלות נפוצות
סיכום: מה חשוב לזכור לפני שחותמים
הבדיקה של קרן פנסיה, כמו כל גוף פנסיוני, מתחילה בהגדרת המוצר ובמטרה, ממשיכה בדמי ניהול ובמסלול השקעה, ומסתיימת בהחלטה מושכלת בלי לחץ. המשפט החשוב ביותר בפני עצמו: קופות פנסיה, גמל והשתלמות הם שלושה מוצרים שונים, ודמי הניהול נגבים הן מההפקדה והן מהצבירה. מי שבודק את שני הנתונים האלה לפני שחותם חוסך לעצמו עלויות לאורך שנים.
הצעד הבא שלכם
רוצים לדעת איזו קצבה חודשית צפויה לכם מהצבירה הקיימת, ולבדוק את הצעדים הנכונים לפני הפרישה? אפשר להתחיל בבדיקה מסודרת של התמונה הפנסיונית שלכם.