חושבים להקדים את הפרישה? לפני שמפסיקים לעבוד או מתחילים למשוך קצבה, כדאי להבין מה יקרה להכנסה החודשית, לחיסכון הפנסיוני ולהטבות המס. במאמר הזה נבחן את השיקולים המרכזיים ואת הנתונים שכדאי לבדוק כדי לקבל החלטה שמתאימה לכם.
1. חלומות לחוד ומספרים לחוד – מה זה בכלל אומר להקדים את הפרישה?
לפני שאנחנו צוללים אל תוך סעיפי החוק והתקנות של מס הכנסה, בואו נדבר על המהות.
גיל הפרישה לגברים הוא 67. גיל הפרישה לנשים נקבע לפי חודש ושנת הלידה ועולה בהדרגה עד גיל 65, בהתאם לחוק גיל הפרישה.
אבל החוק גם מאפשר לנו להתחיל למשוך קצבת פנסיה כבר מגיל 60.
הפער הזה, של בין שנתיים לשבע שנים, הוא קריטי. הוא משנה את כל התמונה.
מצד אחד, אתם מקבלים בחזרה את המשאב היקר ביותר בעולם – הזמן שלכם.
מצד שני, מבחינה מתמטית, קורים כאן שני דברים דרמטיים במקביל:
ראשית, אתם מפסיקים להפקיד כספים לחיסכון הפנסיוני שלכם. שנות השיא של ההפקדות נקטעות.
שנית, אתם צריכים שהכסף שחסכתם יספיק לכם ליותר שנות חיים.
בזכות מעל 15 שנות ניסיון בתחום הפיננסים ושוק ההון, בליווי של שכירים מגופים מובילים כמו אלביט, התעשייה האווירית, אלתא ועובדי מדינה, ראיתי לא מעט אנשים שקיבלו החלטה אמוציונלית לפרוש מוקדם, מבלי להבין את ההשלכות המשפטיות והאקטואריות של המהלך.
פרישה מוקדמת היא אפשרית, ולעיתים קרובות גם כדאית מאוד, אבל היא מחייבת תכנון מדוקדק ברמת המיקרו.
הפסיכולוגיה של המעבר מ"אוגר" ל"צרכן"
זהו מעבר פסיכולוגי לא פשוט. כל החיים שלכם חונכתם לחסוך.
פתאום, ביום אחד, אתם צריכים להתחיל "לאכול" את החיסכון הזה.
כשמקדימים את הפרישה, המעבר הזה קורה מוקדם מהצפוי, ולכן הביטחון הכלכלי והשקט הנפשי הם קריטיים.
אתם חייבים לדעת שהכסף יעבוד בשבילכם, גם כשאתם כבר לא עובדים בשבילו.
2. המלכודת של גיל 60 – הצד המשפטי והמיסויי שאתם חייבים להכיר
אחד הדברים המעניינים ביותר בתחום הפרישה בישראל הוא חוסר הסנכרון בין הרשויות השונות.
קרן הפנסיה או ביטוח המנהלים שלכם אומרים לכם: "הגעתם לגיל 60? מזל טוב! אתם יכולים להתחיל לקבל קצבה".
אבל מס הכנסה והמוסד לביטוח לאומי לא בדיוק מחלקים מתנות כל כך מהר.
הזכות המשפטית למשוך קצבה אינה חופפת תמיד לזכות לקבל פטור ממס על אותה קצבה. גם כשיש זכאות, הפטור על קצבה מזכה הוא חלקי ומוגבל לתקרה.
כאן בדיוק נכנסים לתמונה סעיפי החוק המורכבים שאני, כמתכנן פיננסי, חי ונושם מדי יום.
מה קורה למס ההכנסה כשפורשים מוקדם?
פקודת מס הכנסה, ובפרט תיקון 190 (שעוד נדבר עליו בהרחבה), קובעת הטבות מס משמעותיות לפורשים.
אבל, וזה אבל ענק – חלק מההטבות האלה מותנות בהגעה לגיל פרישה חוקי (67 לגבר, 62-65 לאישה).
אם אתם מתחילים למשוך קצבה פנסיונית בגיל 60, הקצבה הזו נחשבת כהכנסה חייבת במס, בדיוק כמו משכורת.
נכון, יש לכם נקודות זיכוי בסיסיות, אבל פטורים ייעודיים של גיל פרישה (כמו "קיבוע זכויות") לרוב אינם זמינים לכם במלואם עד שתגיעו לגיל הפרישה הרשמי.
המשמעות המשפטית היא שאם תמשכו קצבה גבוהה בגיל 60, ייתכן שתשלמו עליה מס הכנסה לא מבוטל, מה שיכול להפוך את ההחלטה ללא משתלמת בעליל.
3. חותכים לכם בפנסיה? הכירו את "הקנס האקטוארי" מקרוב
זה אולי המושג שהכי מפחיד אנשים ששוקלים פרישה מוקדמת, ובצדק.
בואו נדבר במונחים מקצועיים אבל בשפה של בני אדם. בקרן פנסיה, הקצבה שלכם מחושבת על ידי חלוקת הצבירה שלכם במספר שנקרא "מקדם המרה".
מקדם ההמרה הוא למעשה הערכה של מספר החודשים שאתם צפויים לחיות מרגע הפרישה.
ככל שאתם פורשים מוקדם יותר, כך קרן הפנסיה צריכה לשלם לכם קצבה למשך יותר שנים.
כתוצאה מכך, המקדם עולה, והקצבה החודשית שלכם יורדת.
המתמטיקה הקרה של חברות הביטוח
מקדם הקצבה אינו נתון אחיד. הוא תלוי במוצר, בגיל, במין, במסלול הקצבה, בבן או בת זוג, בתקנון הקרן או בתנאי הפוליסה. הקדמת הפרישה עשויה להגדיל את המקדם ולהקטין את הקצבה החודשית, ולכן יש לבצע חישוב לפי הנתונים והתקנון הרלוונטיים.
מבחינה משפטית, זה לא נחשב "קנס". זו פשוט פריסה שונה של אותו סכום כסף. אבל בכיס שלכם? זה מרגיש כמו קנס חריף מאוד.
מתכנן פיננסי מקצועי יידע לבחון יחד איתכם האם יש לכם מקדמים מובטחים (בביטוחי מנהלים ישנים, למשל) שאולי כדאי לשמר, או האם ההקרבה בקצבה שווה את החופש שאתם מרוויחים.
4. הסודות של סיום העבודה – פיצויי פיטורים, מיסוי וטופס 161 החדש
כשעוזבים מקום עבודה אחרי שנים רבות, במיוחד בארגונים גדולים ויציבים שאני מכיר היטב, עומד לרשותכם סכום כסף משמעותי מאוד בקופת הפיצויים.
וכאן מתחיל משחק שחמט מול מס הכנסה.
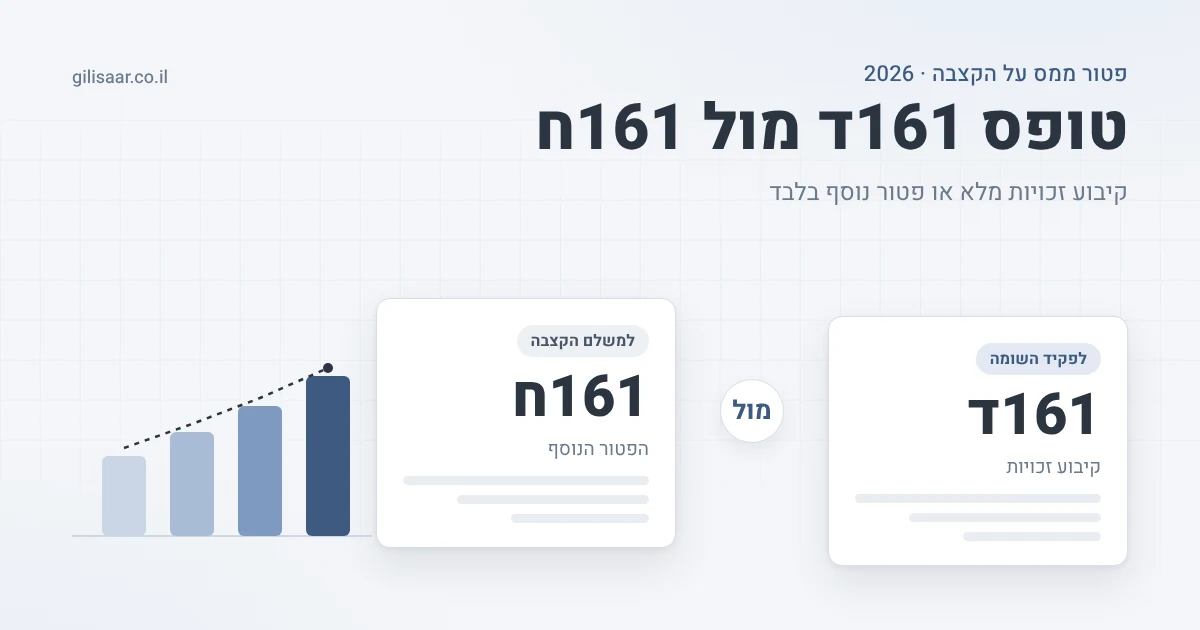
בינואר 2024, רשות המסים הכניסה לתוקף את "טופס 161 החדש" – מהפכה משפטית ותפעולית של ממש באופן שבו אנחנו מדווחים על סיום עבודה.
בעבר, יכלתם אולי לקחת את הפיצויים וללכת. היום, רשויות המס דורשות מכם להצהיר מראש מה אתם רוצים לעשות עם הכסף הזה, ויש לכך השלכות ארוכות טווח.
רצף קצבה, רצף פיצויים או פדיון מזומן?
כאשר אתם מגיעים לצומת של פרישה מוקדמת, עליכם להחליט משפטית איך לסווג את הפיצויים שלכם:
- משיכה במזומן (פטור או חייב במס): מפתה מאוד לקחת את הכסף לטיול מסביב לעולם או לשיפוץ הבית. אבל, משיכת פיצויים פטורים ממס פוגעת ישירות בפטור ממס שתוכלו לקבל על קצבת הפנסיה שלכם בעתיד. זוהי משוואה משפטית שנקראת "נוסחת השילוב".
- ייעוד לקצבה (רצף קצבה): אתם משאירים את כספי הפיצויים בקופה כדי שישולמו לכם כקצבה חודשית בעתיד. פעולה זו שומרת על "סל הפטור" שלכם לפרישה הסופית.
- רצף פיצויים: רלוונטי בעיקר אם אתם מתכננים לחזור לעבוד במקום אחר לאחר תקופת חופש, ומעדיפים לדחות את ההתחשבנות מול מס הכנסה למועד עזיבת המעסיק הבא.
הטעות הנפוצה ביותר שאני רואה אצל פורשים היא חתימה חפוזה על טפסים ביום העזיבה, מה שמוביל לתשלומי מס מיותרים של סכומים משמעותיים. ליווי מקצועי כאן הוא לא מותרות – הוא הכרח.
5. תיקון 190 וקיבוע זכויות: הסינית של רשויות המס ששווה לכם הון
אי אפשר לכתוב מאמר מקיף על פרישה מוקדמת בלי להזכיר את סעיף 9א לפקודת מס הכנסה, ומה שמוכר לציבור כ"תיקון 190".
מדובר בחקיקה ששינתה לחלוטין את חוקי המשחק עבור גימלאים ופורשים בישראל.
ברגע שאתם מגיעים לגיל פרישה רשמי, אתם זכאים לבצע תהליך משפטי-מיסויי שנקרא "קיבוע זכויות" (טופס 161ד).
בקיבוע זכויות נבחן הפטור ממס על הקצבה לפי הכללים החלים בשנת 2026. שיעור הפטור המרבי על הקצבה המזכה הוא 57.5% מתקרת קצבה מזכה של 9,430 ₪, כלומר פטור מרבי תיאורטי של 5,422 ₪ לחודש. הפטור בפועל עשוי להיות נמוך יותר בהתאם, בין היתר, למענקי פרישה פטורים, היוון קצבה ולנתונים האישיים.
איך זה מתקשר לפרישה מוקדמת?
זה החלק הקריטי: אם פרשתם מוקדם, בגיל 60 למשל, והתחלתם לקבל קצבה, תצטרכו להמתין עד לגיל הפרישה הרשמי (67 לגבר) כדי לבצע את קיבוע הזכויות ולקבל את הפטור הזה!
כלומר, יש לכם "תקופת מדבר" של מספר שנים שבהן אתם עלולים לשלם מס הכנסה מלא על הפנסיה שלכם, כאילו הייתה שכר עבודה רגיל.
לכן, בתכנון פיננסי חכם, אנחנו מנסים למצוא פתרונות יצירתיים לתקופת הגישור הזו. למשל, לחיות מחסכונות הוניים פטורים ממס, מקרנות השתלמות, או מפיקדונות, ולבחון את מועד תחילת קבלת הקצבה בהתחשב בזכאות לפטור ממס על קצבה מזכה, בצורכי ההכנסה וביתר הנתונים האישיים.
6. המוסד לביטוח לאומי – האורח הבלתי קרוא בהקדמת פרישה
אנשים נוטים לשכוח את המוסד לביטוח לאומי כשהם מתכננים פרישה מוקדמת. זו טעות אופטית נפוצה.
על פי חוק, קצבת אזרח ותיק (מה שהיה מוכר כקצבת זקנה) משולמת רק בהגעה לגיל פרישה (ולעיתים מותנית במבחן הכנסות עד גיל פרישה מוחלט – 70 לגברים).
לכן, בגיל 60, לא רק שאתם לא מקבלים כסף מביטוח לאומי, אתם עדיין חייבים לשלם להם!
חוק ביטוח בריאות ממלכתי וחוק הביטוח הלאומי מחייבים כל תושב ישראל מגיל 18 ועד גיל הפרישה לשלם דמי ביטוח.
אם פרשתם מוקדם ואתם לא עובדים, ואתם מושכים פנסיה מוקדמת – קרן הפנסיה תנכה לכם דמי ביטוח לאומי ומס בריאות ישירות מהקצבה.
אם אתם בכלל לא מושכים פנסיה אלא חיים מחסכונות – תצטרכו לשלם לביטוח לאומי באופן עצמאי כ"מי שאינו עובד ואינו שכיר" (כ-200 שקלים בחודש נכון להיום, כדי לשמור על רצף זכויות וכיסוי בריאותי).
7. אינפלציה, ריבית והשקעות: להגן על הכסף הפנוי כשאתם לא עובדים
בתור בעל תואר B.A בכלכלה עם התמחות במימון, החלק של ניהול ההשקעות הוא בעיניי הלב הפועם של פרישה מוצלחת.
כשאתם פורשים בגיל 60, תוחלת החיים שלכם מעידה על כך שיש לכם כנראה עוד 25 עד 30 שנים לחיות – בבריאות טובה, טפו טפו טפו.
25 שנים זה אופק השקעה ארוך מאוד.
בסביבה כלכלית שבה האינפלציה מרימה את ראשה ומכרסמת בערך הכסף שלנו, להשאיר את הכסף בעו"ש או בפיקדון בנקאי בריבית אפסית זו פשוט טעות קריטית.
תכנון השקעות חכם המותאם לפרישה
תכנון פיננסי לגיל הפרישה אינו דומה לתכנון השקעות של בן 30.
בגיל 30, מטרת ההשקעה היא מקסום צמיחה.
בגיל 60, המטרה הופכת למורכבת יותר: אנחנו צריכים לייצר תזרים מזומנים חודשי יציב, לשמור על כוח הקנייה של הכסף מפני אינפלציה, וכל זאת תוך צמצום התנודתיות בשוק ההון כדי למנוע מצב שבו משבר בשווקים "מחסל" לכם את הפנסיה.
הפתרונות מתקדמים ומגוונים: קופות גמל להשקעה, פוליסות חיסכון פיננסיות, תיקי השקעות מנוהלים תוך ניצול הטבות מס ייחודיות ותכנון בינדורי.
לפורשים ותיקים יותר רלוונטי גם סעיף 125 ד' לפקודת מס הכנסה. הסעיף מעניק ניכוי של עד 15,000 ₪ בשנה (2026) מהכנסה מריבית על פיקדון בבנק או על תוכנית חיסכון, לרבות מרכיב החיסכון בפוליסה לביטוח חיים. התנאים: בשנת המס היחיד או בן/בת הזוג הגיעו לגיל פרישת חובה, ואחד מהם נולד עד 1.1.1948 (מלאו לו 55 שנים ב-1.1.2003). כששני בני הזוג עומדים בשני התנאים, הניכוי עומד על עד 18,360 ₪ – במקום 15,000 ₪ ולא בנוסף להם. הניכוי מוגבל לגובה ההכנסה המזכה מריבית וניתן לאחד מבני הזוג בלבד.
תכנון פיננסי מדויק יבנה לכם תיק פיננסי המחולק ל"קופסאות": קופסה נזילה לשנים הקרובות (ברמת סיכון נמוכה), וקופסה צומחת לשנים הרחוקות יותר (ברמת סיכון מותאמת אישית).
8. אז מתי באמת משתלם להקדים את הפרישה? תרחישים מהחיים
מהניסיון המעשי שלי, פרישה מוקדמת כדאית מאוד כשהיא נתמכת בתשתית כלכלית נכונה.
הנה כמה תרחישים שבהם הקדמת הפרישה היא מהלך שעשוי להתאים:
- מקבלי פנסיות תקציביות: עובדי מדינה, או עובדים ותיקים בגופים ציבוריים, שיש להם פנסיה תקציבית מובטחת שלא תלויה בתנודות שוק ההון. לעיתים יש הסכמי פרישה מוקדמת מפתים מאוד המגלמים מענקי הסתגלות ופיצויים מוגדלים.
- בעלי הון פנוי גבוה: אנשים שצברו נכסי נדל"ן מניבים או תיקי השקעות פרטיים משמעותיים, שיכולים לייצר מהם תזרים חודשי (הכנסה פסיבית) שמגשר על השנים שבין גיל 60 לגיל הפרישה הרשמי, מבלי לגעת בקרן הפנסיה ולספוג את "הקנס האקטוארי".
- הסכמי פרישה מרצון (VRS): במקומות כמו אלביט, תעשייה אווירית וכדומה, ארגונים לעיתים מציעים תוכניות פרישה מוקדמת עם תנאים יוצאי דופן (חודשי שכר מוגדלים, כיסוי ביטוחי רפואי להמשך). במקרים כאלה, המתמטיקה הרבה פעמים תומכת בעזיבה מוקדמת, בכפוף לניהול מס נכון של אותם מענקים כבדים באמצעות טופס 161.
9. לשלב עבודה עם פרישה: הפתרון ההיברידי
מי אמר שחייבים לפרוש מ-100 ל-0?
הרבה מהלקוחות שאני מלווה בוחרים בגישה היברידית. הם מתפטרים מהמשרה התובענית, מתחילים לקבל פנסיה חלקית, ומוצאים עבודה בחצי משרה, לפעמים במשהו שהם באמת אוהבים לעשות (ייעוץ, אמנות, הוראה).
מבחינה משפטית ומיסויית, זה דורש תשומת לב.
אם אתם מקבלים גם משכורת וגם קצבת פנסיה, רשות המסים רואה בזה שתי הכנסות. אתם חייבים לבצע תיאום מס!
ללא תיאום מס, תשלמו את המס המקסימלי (47%) על ההכנסה השנייה שלכם, וחבל. ליווי מלא מול רשויות המס מבטיח שלא תשלמו שקל אחד יותר ממה שהחוק דורש.
10. 7 שאלות ותשובות שחובה לקרוא לפני שמגישים מכתב התפטרות
במהלך השנים שמעתי כמעט כל שאלה אפשרית בנושא פרישה. ריכזתי עבורכם את השאלות הבוערות ביותר:
1. האם המעסיק יכול להכריח אותי לפרוש בגיל 60?
לא. על פי חוק גיל פרישה בישראל, גיל פרישת חובה הוא 67 (גם לגברים וגם לנשים). המעסיק אינו יכול לחייב אתכם לפרוש לפני גיל זה בניגוד לרצונכם, אלא בהסכמה הדדית.
2. יש לי ביטוח מנהלים משנת 1990 וקרן פנסיה חדשה. ממה כדאי למשוך קודם?
זוהי שאלת מיליון הדולר. לרוב, בביטוחי מנהלים ותיקים יש "מקדם המרה מובטח" שהוא נכס יקר מפז. משיכה מוקדמת משם עשויה להיות טעות. לעיתים קרובות נעדיף להשתמש תחילה בכספים ללא מקדם מובטח או הון חופשי, אבל זה דורש בדיקה מעמיקה של הפוליסות הספציפיות.
3. האם אני חייב למשוך את הפיצויים שלי בפרישה מוקדמת?
ממש לא. כספי הפיצויים יכולים להישאר בקופה (מה שנקרא "השארת כספים בקופה" או "רצף קצבה"). למעשה, במקרים רבים השארת הכספים שם מאפשרת להם להמשיך לצבור תשואה פטורה ממס רווחי הון עד למועד שתחליטו למשוך אותם כקצבה.
4. אם פרשתי בגיל 60 והתחלתי לקבל פנסיה, האם אוכל לבקש פטור ממס (קיבוע זכויות) כשאגיע לגיל 67?
בהחלט כן! למרות שכבר התחלתם לקבל את הקצבה, את הבקשה לקיבוע זכויות מגישים מ"גיל הזכאות" – גיל הפרישה (67 לגבר; 62 עד 65 לאישה, לפי תאריך הלידה) או מועד תחילת הקצבה, לפי המאוחר. מאותו מועד תוכלו להגיש את טופס 161ד ולהתחיל ליהנות מהפטור על הקצבה.
5. אני רוצה לקחת 300,000 ש"ח מהפיצויים במזומן כדי לעזור לילדים לקנות דירה. מה ההשלכות?
משיכת פיצויים פטורים ממס פוגעת בפטור שתוכלו לקבל על קצבת הפנסיה בעתיד (נוסחת השילוב): מענקים פטורים מ-32 השנים שלפני גיל הזכאות מוכפלים במקדם 1.35 ומופחתים מהפטור. כלומר, כל שקל פטור שנמשך מקטין את הפטור על הקצבה ב-1.35 שקלים. חשוב לעשות סימולציה כדי לראות אם זה משתלם לטווח הארוך.
6. האם יש פתרונות השקעה לגיל פרישה שמגנים מאינפלציה?
כן. אנו מתכננים השקעות חכמות באמצעות פיזור גיאוגרפי וסקטוריאלי, שילוב של אג"ח צמודות מדד, השקעות אלטרנטיביות שאינן תלויות ישירות בשוק ההון, ונכסים מניבים שמספקים הגנה אינהרנטית מפני עליית מחירים.
7. האם אפשר להתחרט אחרי שהגשתי טופס 161ד למס הכנסה?
חוקי המס מגבילים את היכולת לשנות את הבחירה. לפי מדריך רשות המסים, בקשה להיוון סכום נוסף בפטור (שלא נכלל בחלק ד' בטופס) אפשר להגיש רק בתוך 90 יום מהיום שבו התקבל לראשונה הפטור על הקצבה. לכן כדאי לבנות את הבקשה בקפידה כבר בפעם הראשונה.
רגע לפני סיום: העתיד שלכם לא יכול לחכות למזל
הקדמת פרישה היא לא עניין של שחור ולבן. אין כאן תשובה אחת שנכונה לכולם.
זהו מהלך שדורש להסתכל למספרים, לחוקים ולרגולציות בלבן של העיניים, ולא לפחד מהם – אלא להשתמש בהם לטובתכם.
חשוב לי להדגיש: אני מתכנן פיננסי, ולא יועץ פיננסי.
מה ההבדל? ההסתכלות שלי היא הוליסטית. אני לא מסתכל רק על קרן הפנסיה שלכם כאי בודד, אלא משלב את כל התמונה: כסף פנוי, נדל"ן, היבטי מיסוי, מצב משפחתי, שאיפות אישיות ורמות סיכון.
התאמה מדויקת של פתרונות פיננסיים ופנסיוניים היא האמנות שעליה בניתי את שמי.
השאיפה שלי היא לקחת אתכם אל עבר ביטחון כלכלי ושקט נפשי אמיתי, כזה שמאפשר לכם ליהנות מהקפה של הבוקר, בחוף הים או בגינה, בידיעה שהעתיד שלכם ושל משפחתכם מתוכנן בהתאם לצרכים ולמטרות.
נפרדים מהדאגות, מורכבות החוקים של רשויות המס ובתי ההשקעות עוברת אליי, ואתם מתחילים ליהנות מפנסיה שתוכננה בדיוק לצרכים ולמטרות שלכם.
אל תחכו שהזמן פשוט יעבור. תכנון חכם מוקדם חוסך המון כאב ראש והרבה מאוד כסף בהמשך.
השאירו פרטים עכשיו, ואדאג שתקבלו פתרון מותאם אישית שייקח אתכם לשלב הבא. כי זה הזמן שלכם להתחיל לתכנן חכם, ולהחזיר את השליטה לידיים שלכם.
הבהרה משפטית: המידע המובא במאמר זה הינו לידיעה כללית בלבד ואינו מהווה תחליף לייעוץ פנסיוני, ייעוץ מס או ייעוץ משפטי אישי המותאם לצרכיו ונתוניו הספציפיים של כל אדם. החקיקה ותקנות המס משתנות מעת לעת. טרם ביצוע כל פעולה פנסיונית או פיננסית, יש להיוועץ עם איש מקצוע מוסמך.
על המחבר: גילי סער, מתכנן פיננסי ומתכנן פרישה, בעל תואר בכלכלה, בעל רישיון סוכן ביטוח ומעל 15 שנות ניסיון בתחום הפיננסים ושוק ההון.
להמשך קריאה: תכנון פרישה, קיבוע זכויות ו־הודעה מוקדמת לפני פרישה לפנסיה
בדיקה מקצועית: הנתונים נבדקו לשנת 2026. טבלת גיל הפרישה של ביטוח לאומי. להסבר רשמי על אופן חישוב מקדם קצבה: מחקר הביטוח הלאומי בנושא מקדמי קצבה.
מתקרבים לפרישה ולא בטוחים מה נכון לעשות?
נעבור על הנתונים, נבדוק את אפשרויות המס, הפנסיה והחסכונות ונעשה סדר בהחלטות לקראת הפרישה.